Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM

Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
想了解堡達(3537)做什麼的?岳衡整理這家電源管理代理商的營收結構與終端應用分布:MOSFET 與電源管理 IC 貢獻兩大收入來源,解析茂矽與 AOS 雙代理模式在電動車電池管理系統的定位與風險,同時比較與大聯大、文曄等大型同業的定位差異,資料截至 2026 年 7 月。
堡達(3537)是電源管理元件代理商,營收以 MOSFET 與電源管理 IC 為主。岳衡根據公開資料整理其營收結構與電動車布局。
堡達專注扮演國際半導體巨頭與下游電子製造商之間的橋梁角色,提供技術援助、庫存緩衝與配送服務。產品終端涵蓋消費電子、工業控制、網路通訊設備與車用電子領域,近年積極布局成長中的電動車市場。
堡達業務聚焦半導體元件分銷,產品線分成三大類,每類有獨特的技術挑戰和營收比重,共同支撐其營收結構。
三大產品線對應不同的終端應用:功率與電源管理元件主要供應工業電源、伺服器與車用電子;記憶體元件集中於消費性電子與網通設備;光電與被動元件分布於照明與一般消費產品。車用電子與工業控制是近年重點擴展方向,營收占比仍以消費電子與工業應用為大宗,具體數字每季變動以公司公開財報為準。
堡達的重點放在技術門檻較高、價格相對穩定的功率與電源管理元件,這些元件處理電力轉換和調節,直接影響終端產品表現。
在代理品牌中,與美國萬代半導體(Alpha and Omega Semiconductor,簡稱AOS,台灣子公司為茂矽)的夥伴關係是堡達實力的關鍵。AOS專攻高壓、高效能功率MOSFET和IGBT等功率半導體。
功率元件需求近年持續增長,能源效率標準不斷提高,尤其在大電流、高電壓應用如新能源車、太陽能逆變器和大數據中心。堡達代理AOS產品,不僅取得核心技術,也在車用電子和工業控制領域打下基礎。
堡達的核心優勢是技術工程師駐廠支援與供應鏈庫存緩衝,這兩項能力讓其毛利率高於純物流型同業。不少人覺得電子零組件代理商只是貿易公司,但技術支援可縮短客戶研發時間,庫存緩衝能在缺貨期維持議價能力,兩者共同支撐較穩定的客戶黏性。
這些加值服務幫助堡達與客戶建立長期關係,維持較穩定的議價能力與毛利率。
傳統3C市場成長放緩,堡達將目光轉向高階工業控制與新能源領域,這正好是其代理的電源管理元件的強項。
電動車(EV)布局:
電動車對功率元件的需求遠高於傳統車輛。堡達代理的高效能MOSFET和IGBT應用於充電樁、車載充電器(OBC)、電池管理系統(BMS)與驅動逆變器。在BMS應用中,堡達代理的電池管理 IC 負責電芯電壓監控、電量平衡與保護功能,此屬已公開產品規格範疇;具體客戶名稱或專案進度若未經堡達官方或客戶確認,則屬推論範圍。
全球電動車普及率持續上升,堡達作為中游代理商將直接受惠。電動車營收占比仍在成長階段,其變化值得持續關注。
工業自動化與機器人:
工業4.0趨勢下,工廠自動化、智慧機器人與AI裝置需要更多精密感測器與高效電源管理元件。堡達的元件應用於機器人驅動控制模組,在高負荷運轉下提供電力效率與可靠性。
堡達財務表現隨半導體景氣呈明顯週期:2022年 EPS 達近年高峰 4.42元,2023年景氣收縮後回落至 2.78元,2024年復甦至 3.67元(來源:HiStock 公開資料)。年度營收從 2022年高點約 31.6億台幣,縮至 2023-2024年約 28億元區間,2024年毛利率回穩至約 16.4%。評估代理商投資價值,需同時看毛利率與庫存周轉速度,單年本益比易在景氣週期中誤判位置。
財務趨勢顯示,堡達業績緊跟全球半導體元件景氣循環。2022年缺貨高峰時代理商議價力與庫存價值上升,毛利率與EPS創高;景氣轉弱時庫存跌價與需求低迷則衝擊獲利。投資人應關注低谷期毛利率是否高於產業平均,此反映產品組合的韌性。
堡達股利政策與年度獲利掛鉤,獲利波動大,配息呈現景氣循環特徵:好時大方,差時保守。
追求現金流的投資人應注意,堡達的股利穩定度不如公用事業或大型金融股,應觀察平均配發率而非只看高峰殖利率評估長期價值。
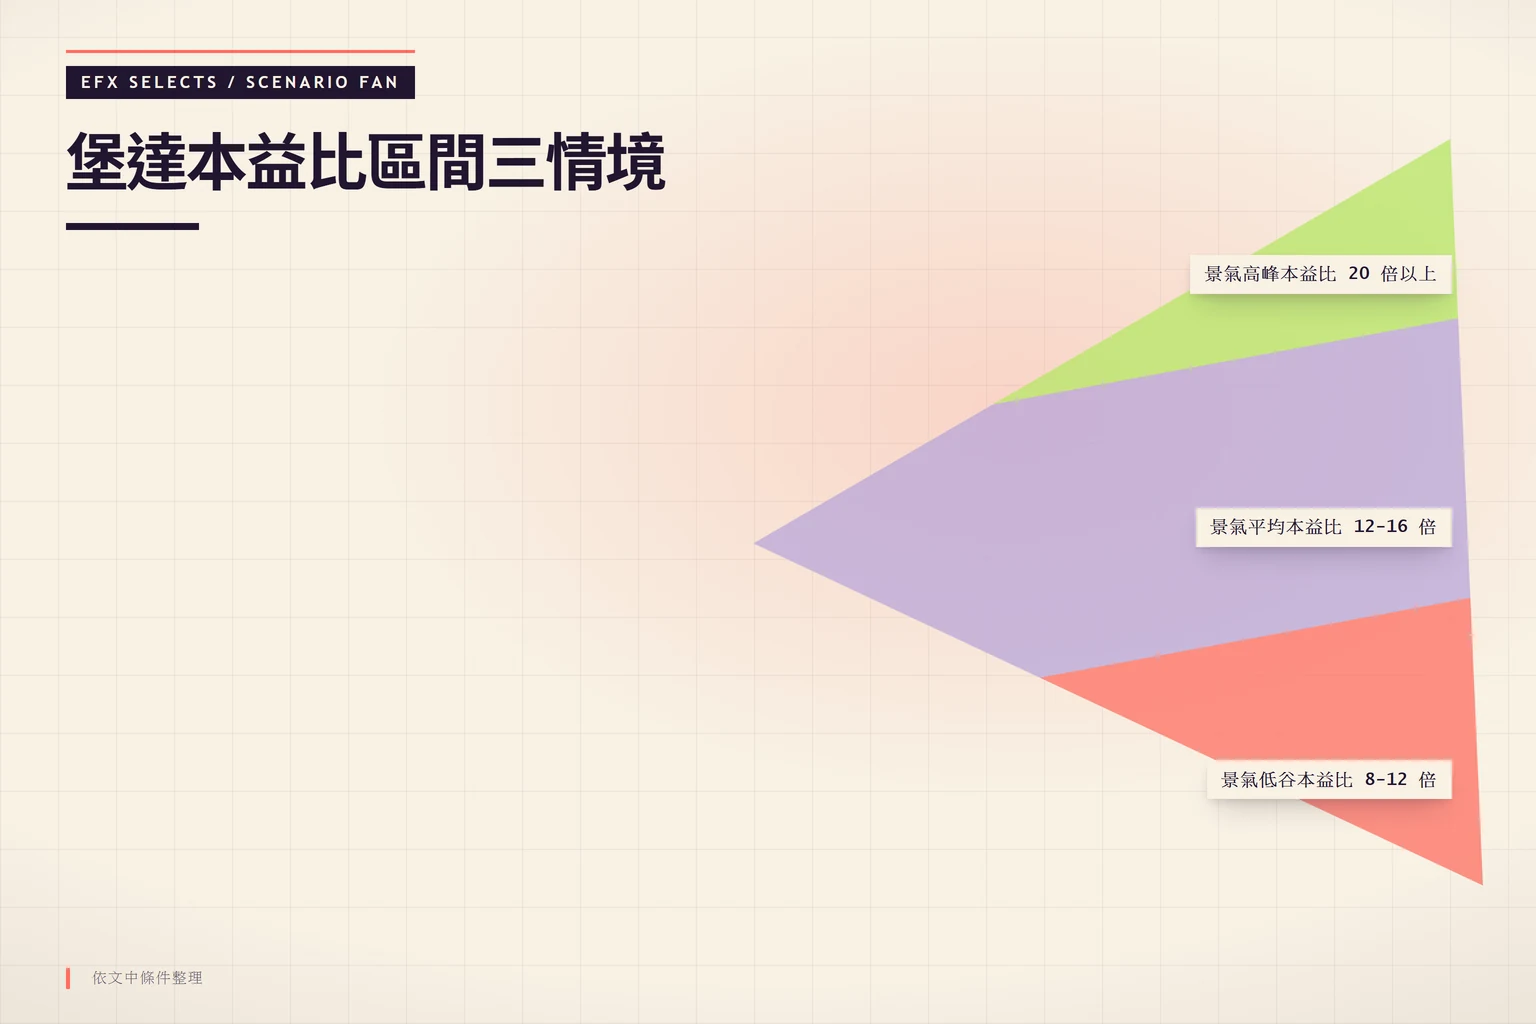
評估堡達合理價的簡易模型:本益比區間法
堡達屬景氣循環股,單年本益比容易誤判。建議使用區間法:
依對未來半導體景氣的判斷,將當前EPS乘以對應本益比區間,可輔助判斷股價是否低估或高估。投資涉及本金損失風險,過去績效不代表未來表現。
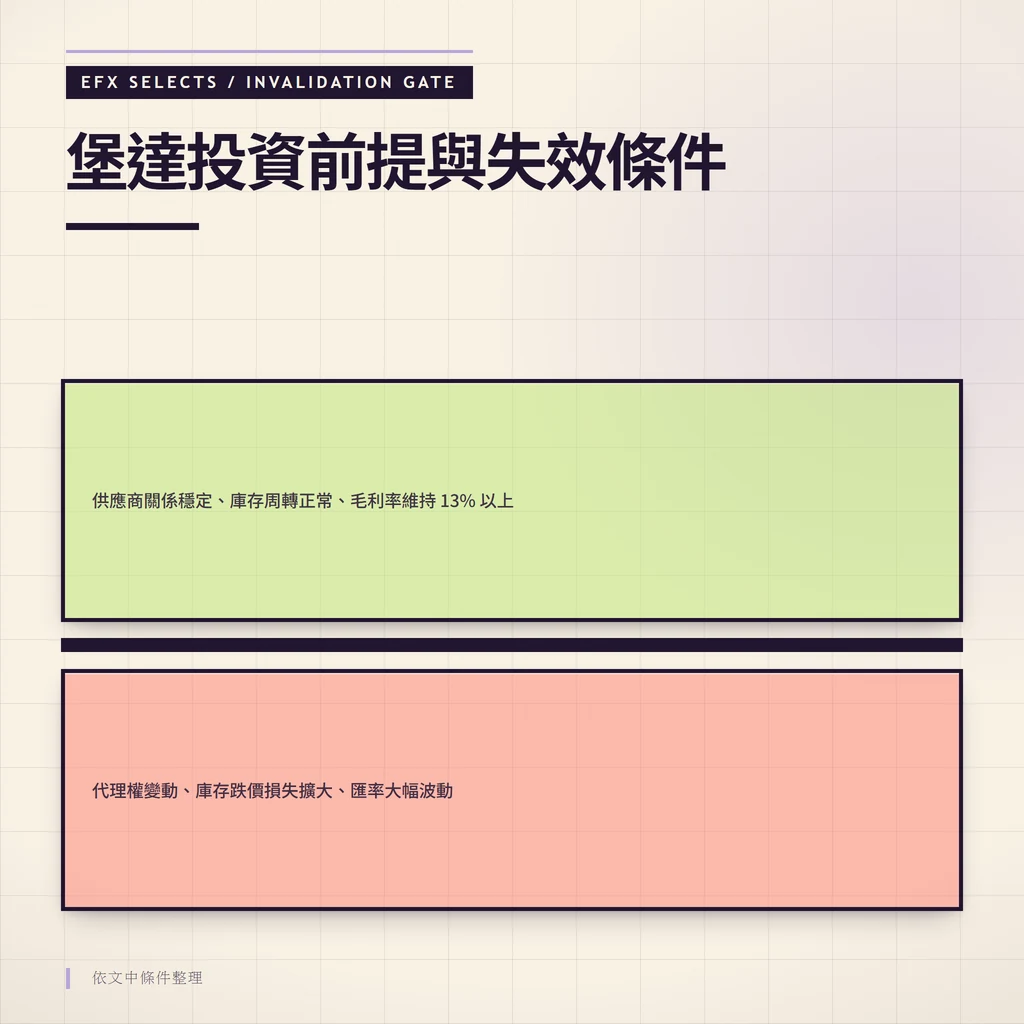
堡達代理模式有三個可量化風險:①對 AOS 等少數大廠的代理依賴(供應商集中)、②景氣下行時的庫存跌價損失(直接衝擊毛利率)、③外幣採購產生的匯率敞口。電動車成長題材無法抵消這三項結構性風險,投資人需分開評估。
與大聯大(3702)、文曄(3036)等大型IC代理商相比,堡達專注功率半導體利基市場,代理品牌數量較少但產品深度較高,營收規模屬中小型層級。此定位在特定領域具技術優勢,但面對大型競爭者時議價能力與資金規模相對受限。
堡達(3537)是專攻電源管理元件的專業半導體元件代理商,透過供應鏈加值服務連結國際大廠(如茂矽/AOS)與台灣下游製造商。
對台灣投資人而言,堡達的價值有兩個面向。
一,它是典型的景氣循環股。股價與獲利隨半導體週期起伏,適合在低谷時評估,高峰時檢視出場時機。
二,它有成長題材的供應鏈角色。功率元件深耕電動車與工業自動化,帶來結構性成長機會。追蹤非3C營收占比與毛利率變化,是評估長期潛力的方向。
整體而言,堡達不適合追求穩定現金流的長期存股。但對熟悉半導體產業週期、看好新能源與工業升級的投資人,堡達是參與高成長供應鏈的選擇之一。投資一定有風險,投資人應審慎評估自身狀況。
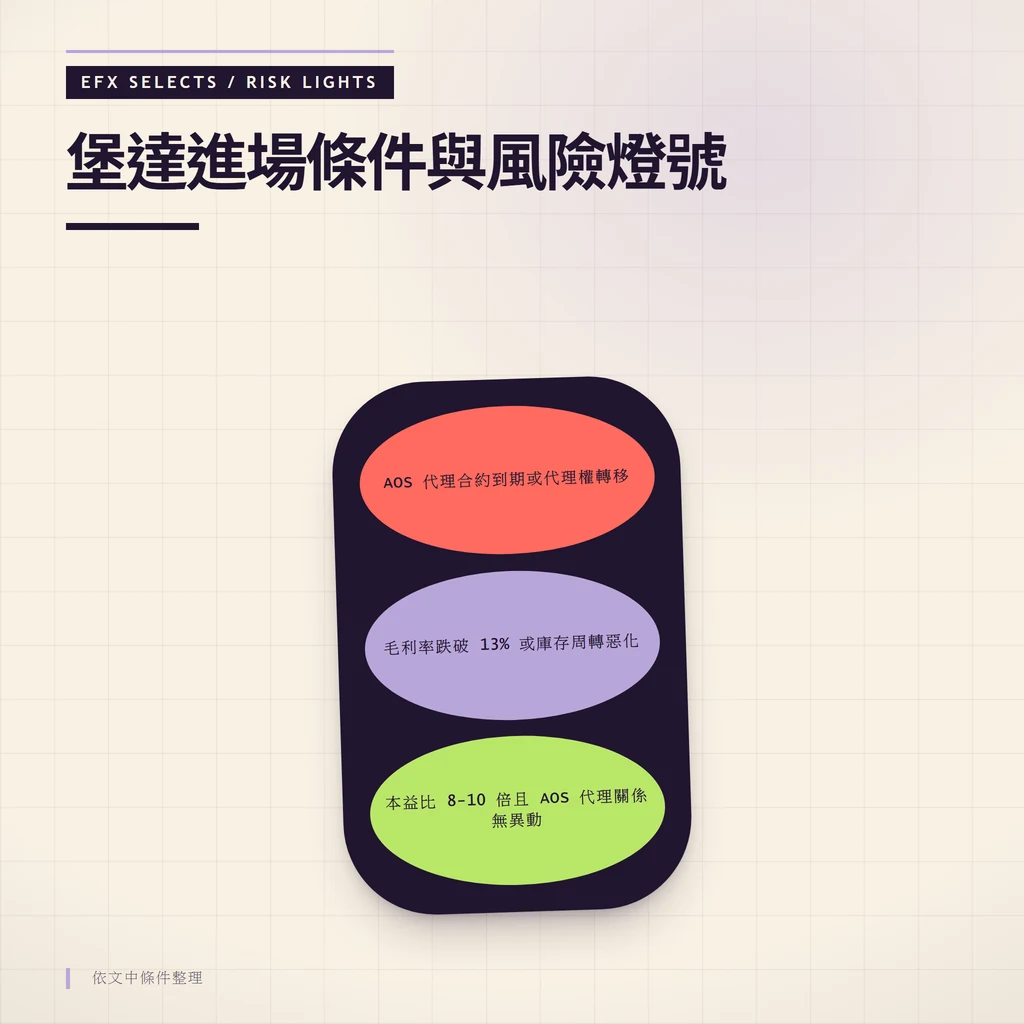
岳衡判斷:在本益比落入歷史低谷區間(8-10 倍)且 AOS 代理關係無異動訊號時,堡達具有週期回升的進場條件。若出現以下任一情況,應優先暫停或重新評估:①AOS 代理合約到期訊號或同類品牌代理權轉移、②連續兩季庫存周轉天數惡化超過 20%、③毛利率跌破 13%。這三項失效條件可從季報公開資料核驗。
了解堡達在半導體供應鏈的角色,也可參考台積電在晶圓代工領域的核心技術與全球影響力,從上游製造視角掌握台灣半導體產業全貌。
堡達主要靠代理經銷國際大廠(特別是功率元件與電源管理IC)的產品賺取價差與服務費。與一般貿易商最大不同在於提供的加值服務:技術支援、應用設計建議與專業庫存管理。這些服務使其能維持較穩定的毛利率。
堡達不會單獨揭露精確的電動車營收占比,但其代理的茂矽/AOS等功率半導體廣泛應用於電動車逆變器與充電系統。隨著電動車產業成長,其貢獻度持續提升,是帶動營收增長的動能之一。
堡達屬景氣循環股,評估合理價不宜使用單純本益比。建議用「本益比區間法」:依當前半導體景氣階段選擇合理P/E區間(如低谷8-12倍),乘以預估EPS。歷史股價淨值比也是輔助指標。投資涉及風險,過去績效不代表未來表現。
堡達股利政策受獲利波動影響大,屬於不穩定的景氣循環配息。高峰殖利率可能很高,低谷則可能大幅下降。堡達不適合追求穩定現金流的長期存股,更適合以波段或價值投資方式評估。
除了萬代半導體(AOS/茂矽),堡達也代理多家國際半導體元件製造商產品,涵蓋記憶體、光電元件與被動元件,共同構成多樣化的產品組合。
影響程度非常高。景氣下行時客戶砍單或延後拉貨會導致庫存周轉天數拉長,元件價格下跌則可能產生存貨跌價損失,直接反映在毛利率下降。庫存管理能力是評估代理商風險的重要指標。
主要競爭對手包括文曄(3036)、大聯大(3702)等大型電子零組件代理商。優勢在於專注高成長的功率元件與電源管理IC,且與主要供應商關係穩固;劣勢在於規模較小,議價能力與資金實力可能略遜於大型競爭者。
有。機器人與AI裝置需要大量感測器、高速記憶體與高效電源管理模組,堡達代理的元件是這些應用的基礎零件,尤其在工業自動化與協作型機器人領域需求持續擴大。
本文由 岳衡|EFX 市場風險編輯 根據公開資料整理,資料截至 2026 年 7 月。岳衡是 EFX Selects 的編輯筆名,專注整理外匯、加密貨幣、交易平台與跨市場事件的公開資料。內容不構成投資建議,投資涉及風險,過去績效不代表未來表現,讀者應自行判斷。