Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM

Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
2026 做空下單教學》比較台股融券、借券與現股當沖 3 種放空方式:標的資格與資金門檻、融券維持率 130% 計算與追繳標準、強制回補期限查詢管道。國泰樹精靈、元大投資先生 App 放空下單路徑對照。放空前先確認:券源餘額、維持率距追繳線距離、最近回補日期與流動性風險。
台股做空分融券、借券、現股當沖三種方式,App 下單步驟與維持率依券商而異。本文以國泰樹精靈、元大投資先生為例,整理截至 2026 年 7 月的公開規格與決策條件。
融券、借券與現股當沖在標的資格、資金門檻與維持率上有明確差異。
| 方式 | 標的資格 | 資金門檻 | 維持率標準 | 回補期限 | 成本結構 | 適合情境 |
|---|---|---|---|---|---|---|
| 融券 | 須符合證交所融券標的清單,開立信用交易帳戶 | 初始保證金約 90%(個股) | 130%(低於此追繳,低於 120% 券商得直接處分) | 最長 6 個月,遇除權息前 3 日、股東會前 6 日強制回補 | 手續費 0.1425% + 融券費約日 0.0425% + 證交稅 0.3% | 新手波段放空、券源充足時優先選擇 |
| 借券 | 依個別標的開放與否,無需整戶信用資格 | 與融券相近 | 130%,但標借費高時資金壓力更大 | 依合約彈性,1 天至數月,熱門股合約期較短 | 手續費 + 標借費(浮動,熱門股可達日 1%)+ 證交稅 | 融券券源不足、放空冷門股或籌碼集中股 |
| 現股當沖 | 自有持股或符合當沖標的資格 | 無保證金,須符合當沖額度規範 | 無 | 當日 T+0 內強制買回 | 手續費 + 證交稅(賣出 0.3%,買回 0.1%) | 自有持股短線交易、不想負擔借券成本 |
以上規格以 2026 年 TWSE 與券商公開資訊為準,實際費率與資格依各券商系統可能略有差異。這裡能確認的是公開規格,不能直接確認的是各券商即時費率與券源庫存。關於保證金成數變動與維持率管理,可參考小台保證金指南。根據台灣證交所現行規定,融券限額每日公告,熱門股常早盤就斷券。選錯工具,成本暴增或被迫回補。
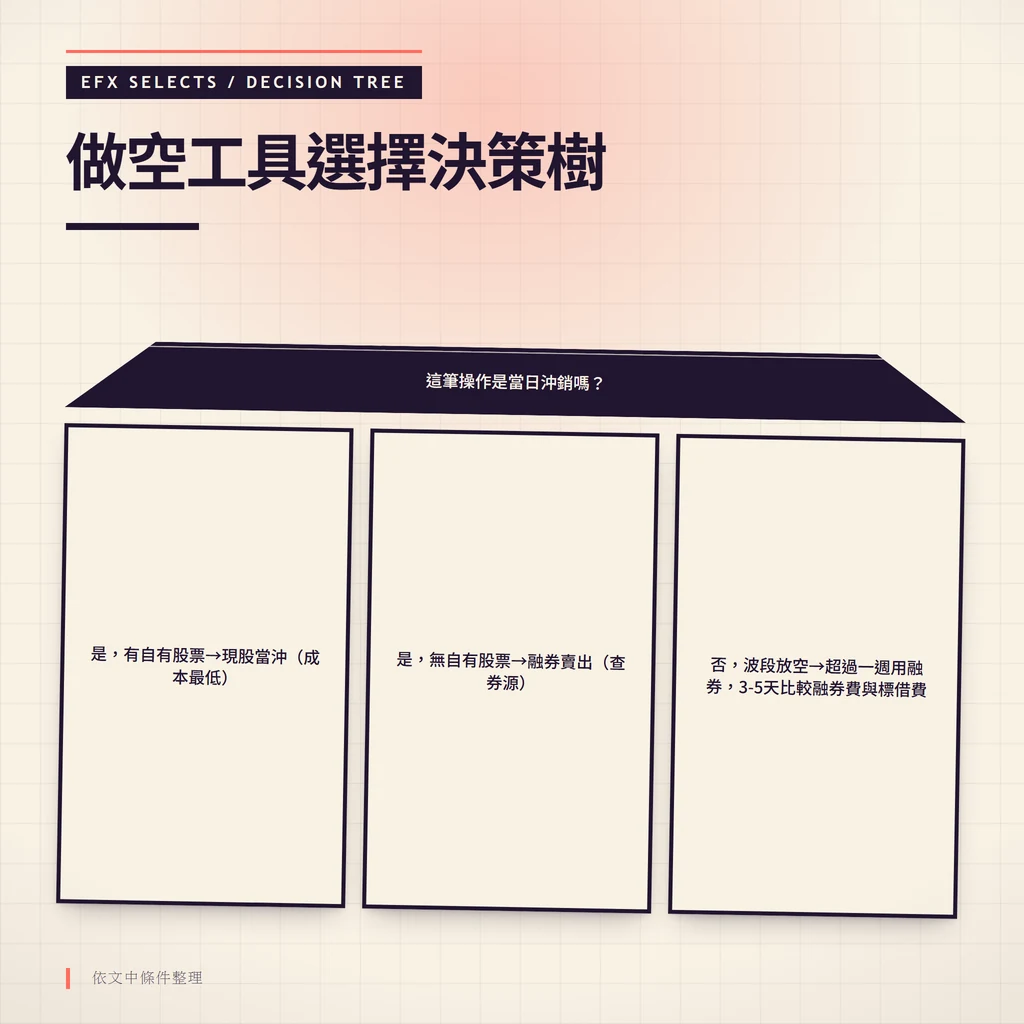
如何選擇?可參考以下決策邏輯:
做空工具選擇決策樹
小資族實例提醒:假設你想放空一檔小型股(代號 1234),融券費率日 0.0425%,但標借費因券源稀缺飆到日 0.8%。若持有 5 天,標借費成本就吃掉 4% 本金,遠高於融券。務必先查券源與費率。
新手先評估持股與資金,避開高標借費股。更多策略原理與風險管理,可參考做空策略說明。
國泰樹精靈與元大投資先生的下單路徑如下,操作前先確認標的旁有「券」或「借」標示。
國泰證券(樹精靈 App)
元大證券(投資先生 App)
永豐金證券(金富通 App)
平倉回補路徑相同,但交易種類切回「現股買進」,輸入相同股數。國泰 App 有「融券餘額」專區可追蹤所有未回補部位;永豐支援「一鍵回補」快速平倉。
台灣當沖客的日常監控清單
下單後不是結束,而是風險管理的開始。建議設定:
實測 2026 版介面,國泰新增「當沖融券」快捷鍵,永豐整合券源警報。若券源不足,App 會明確提示,切勿強行下單。更多操作細節與策略,可延伸閱讀股票借券與融券功能解析。
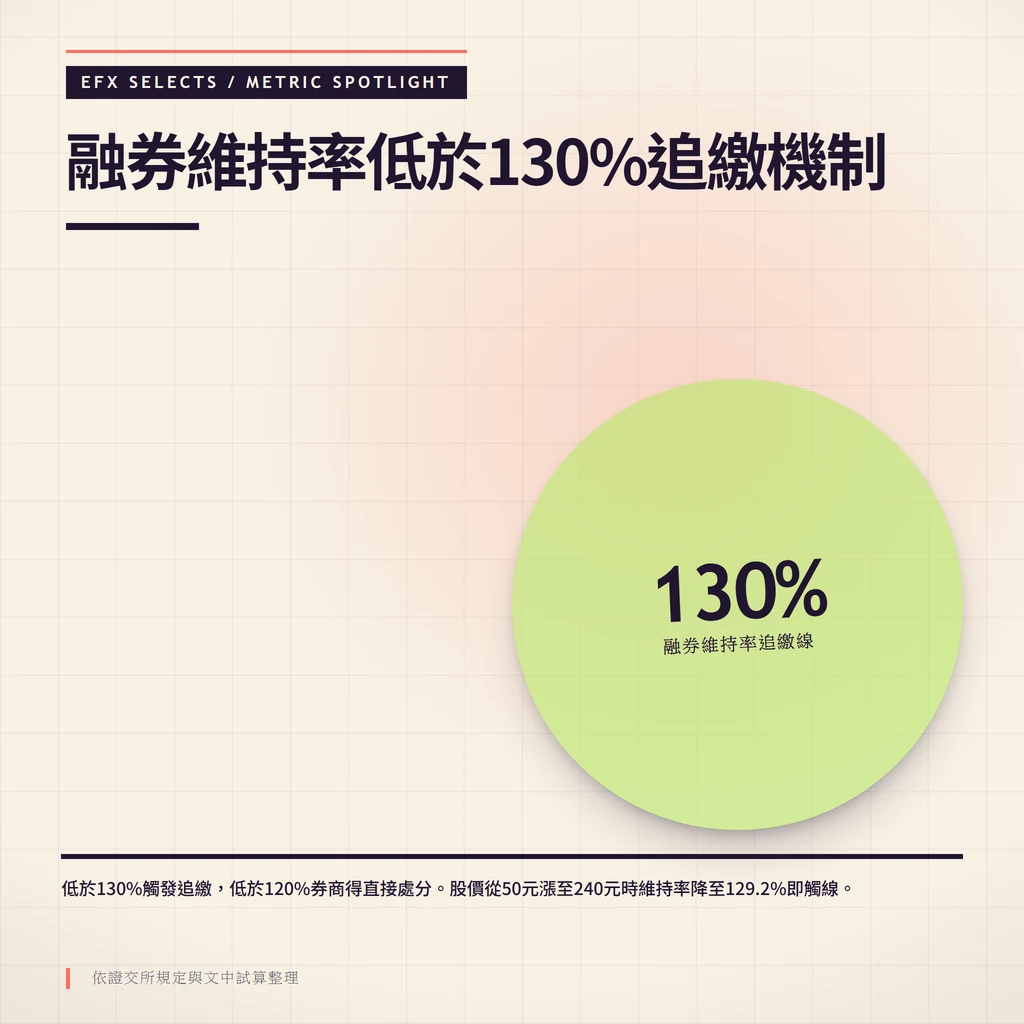
融券維持率低於 130% 即觸發追繳通知,未於期限內補足保證金則遭強制回補。
做空前風險自檢三步驟
這裡能確認的是條件,不能直接確認的是你的保證金餘額與券商實際回補時程。完整風險管理可參考夜盤交易與避險策略。
維持率公式 =(擔保品市值 + 保證金)/融券債務
舉例:借 1000 股、股價 50 元、自備保證金 7 萬新台幣。
正確:(70,000 + 50,000)/50,000 = 120,000/50,000 = 240%(安全)。
若股價漲至 60 元:(70,000 + 60,000)/60,000 ≈ 216.7%(仍安全)。
若股價漲至 80 元:(70,000 + 80,000)/80,000 = 187.5%。
若股價漲至 100 元:(70,000 + 100,000)/100,000 = 170%。
若股價漲至 150 元:(70,000 + 150,000)/150,000 ≈ 146.7%。
若股價漲至 200 元:(70,000 + 200,000)/200,000 = 135%。
若股價漲至 230 元:(70,000 + 230,000)/230,000 ≈ 130.4%(逼近警戒)。
若股價漲至 240 元:(70,000 + 240,000)/240,000 ≈ 129.2%(低於 130%,觸發追繳)。
快速估算「理論斷頭價」:斷頭價 ≈ 保證金/(股數 × 1.3)。以上例:70,000/(1000 × 1.3)≈ 53.85 元。但注意,這是「理論值」,實際因維持率計算包含融券標的市值變動,股價上漲會同時拉高分母與分子,所以實際觸發點會比這個「固定保證金/固定股數」的算法更高(如上計算,需漲到 240 元才觸發)。
2026 做空禁區日曆表(強制回補高風險期)
根據證交所規定,以下時段必須在開盤前完成回補,否則系統會強制平倉:
預交易檢查清單
下單前,務必:
動態場景:2609 陽明(航運股)的軋空實戰
假設你在 2026 年 4 月初,因運價下跌預期,融券放空 2609 陽明 1,000 股(股價 60 元),保證金 7 萬。但 4 月中旬突然傳出運價反彈、公司宣布加碼配息,股價兩日內從 60 元飆至 75 元。
你的維持率變化:
初始:(70,000 + 60,000)/60,000 = 216.7%。
漲至 75 元:(70,000 + 75,000)/75,000 ≈ 193.3%。
看似仍安全?但問題在「軋空行情盤面特徵」會讓你無法低價回補:
這時,即使維持率未觸發,你也面臨「無券可回補」的流動性風險。正確做法是:一發現成交量異常放大,立即以市價單買進,哪怕高價也要先平倉,避免隔日強制回補時更慘烈。這涉及保證金與強制平倉機制說明中的流動性風險管理。
行為金融學解讀軋空
為什麼軋空常發生?部分源於「處分效應」(Disposition Effect):持股者因虧損不願賣,反而在反彈時更惜售;同時,空單在股價上漲時會陸續停損買回,形成「買壓自我實現」的循環。小資族與當沖客若重壓空單,極易成為軋空犧牲者。
台灣投資人做空美股,主要有兩條路:透過券商「複委託」直接賣空,或交易「差價合約(CFD)」。兩者門檻、成本與風險截然不同。
複委託賣空(需專業投資人資格)
根據證期局規定,透過台灣券商複委託賣空美股,需具備「專業投資人」資格(資產達 500 萬新台幣或通過知識測驗)。流程:
優點:享有股票分割、股息調整(但空單需支付股息給借券方)。
缺點:門檻高、手續費較高、受美國法規限制。
CFD 差價合約(無資格限制)
CFD 是衍生性商品,無需實際借券,僅就價格差額結算。在永豐或元大 App 的「衍生品」區可交易。
優點:門檻低、流動性高、不受 Uptick Rule 限制。
缺點:非交易所交易,有平台風險;槓桿高,虧損可能超過本金(但 CFD 平台通常有負餘額保護)。
比較表:複委託 vs CFD
| 項目 | 複委託賣空 | CFD 賣空 |
|---|---|---|
| 資格 | 需專業投資人(資產 500 萬 TWD 或測驗) | 無 |
| 實際標的 | 持有美股,需還券 | 僅價格合約,無股票所有權 |
| 槓桿 | 依保證金,通常 2-3 倍 | 平台提供,常見 10 倍 |
| 股息處理 | 空單需支付股息(按市值扣款) | 無,但點差可能已反映 |
| 法規限制 | 受 Uptick Rule、SEC 監管 | 受平台所在地法規(如英國 FCA) |
| 匯率風險 | 高:保證金與虧損以美元計,新台幣兌美元波動會影響實際損益與追繳保證金。 | 高:同上,且槓桿放大匯率影響。 |
| 稅務 | 美國股息預扣 15%(台美稅條約),資本利得免稅(但需申報海外所得)。 | 平台可能已含稅,需確認合約。 |
台灣投資人必知的匯率與稅務風險
總結:小資族或新手優先考慮 CFD(注意槓桿風險);有專業資格且想長期波段者,可選複委託。無論哪種,匯率與稅務都是隱藏成本,務必納入計算。
不一定。融券賣出是向證交所的「公券池」借,屬於制度性借券,個人不直接面對其他投資人。現股當沖則完全無借券,用自己的股票賣出後當日買回。只有借券賣出才需向其他投資人(或券商)私下借券。
在 App 賣出頁,交易種類務必選「融券賣出」(非「現股賣出」或「現股當沖」)。股數需在當日可沖銷額度內。當日買回平倉時,切回「現股買進」。以國泰樹精靈為例:交易→賣出→選「融券賣出」→查券源→限價→送出。永豐金富通路徑類似。詳細步驟與監控清單,請參閱上文「台股做空下單教學」。
融券:期限通常為 6 個月,可展延,但遇強制回補日(股東會前 6 日、除權息前 3 日)必須提前還券。借券:依合約,彈性大,但熱門股合約期短,建議 1 週內評估。現股當沖:限當日內買回,否則自動轉為普通賣出(若無庫存將違約)。
以台股為例:
以上費用均以成交價計算。
因為台灣融券依賴證交所「公券池」,每日限額公告,熱門股(如台積電、權值股)早盤券源就被搶光。你的券商 App 顯示的「券源餘額」是即時數據,為 0 代表無公券可借。解決方法:1. 改「借券賣出」(但標借費可能很高)。2. 等待次日券源更新(通常收盤後釋出)。3. 改用認售權證避險。
會。股價理論上無上限,做空虧損是無限的。維持率「斷頭」機制只是券商強制你平倉的止損點,並非保本。若遇到極端軋空,你可能在斷頭前就已虧損超過本金。務必:1. 嚴設停損點(如虧損達本金 5-10% 就平倉)。2. 勿全押單一股票。3. 隨時監控維持率與券源。
三大券商路徑類似:
關鍵:交易種類勿選錯,且「券源查詢」必須在輸入股數前完成。
「軋空」特徵:成交量暴增(>5日均量3倍)、漲停價買單堆積、融券餘額急縮。這時首要目標是「買回平倉」,而非等待回檔。立即行動:
軋空後券源更緊,勿在反彈高點再加碼。
作者:岳衡|EFX 市場風險編輯
岳衡是 EFX Selects 的編輯筆名,專注整理外匯、加密貨幣、交易平台與跨市場事件的公開資料。內容不構成投資建議,資料截至 2026 年 7 月,實際條件以券商與證交所最新公告為準。

