Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM

Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
美琪瑪(4721)到底在做什麼?這篇整理高階氧化觸媒與鋰電池正極材料前驅物兩條業務線的定位、差異與轉型進度,並回應康普比較等常見查證。內容依公開資料與截至日整理,區分已知事實與編輯推論:公司代號、業務結構先確認,營收與產能數字以公開財報為準,先看時間再看方向,不做獲利保證。
股票代號:4721(TWSE)
業務雙軌:高階氧化觸媒 + 鋰電池正極材料前驅物
資料整理日:2026 年第二季公開財報
作者:岳衡|EFX 市場風險編輯
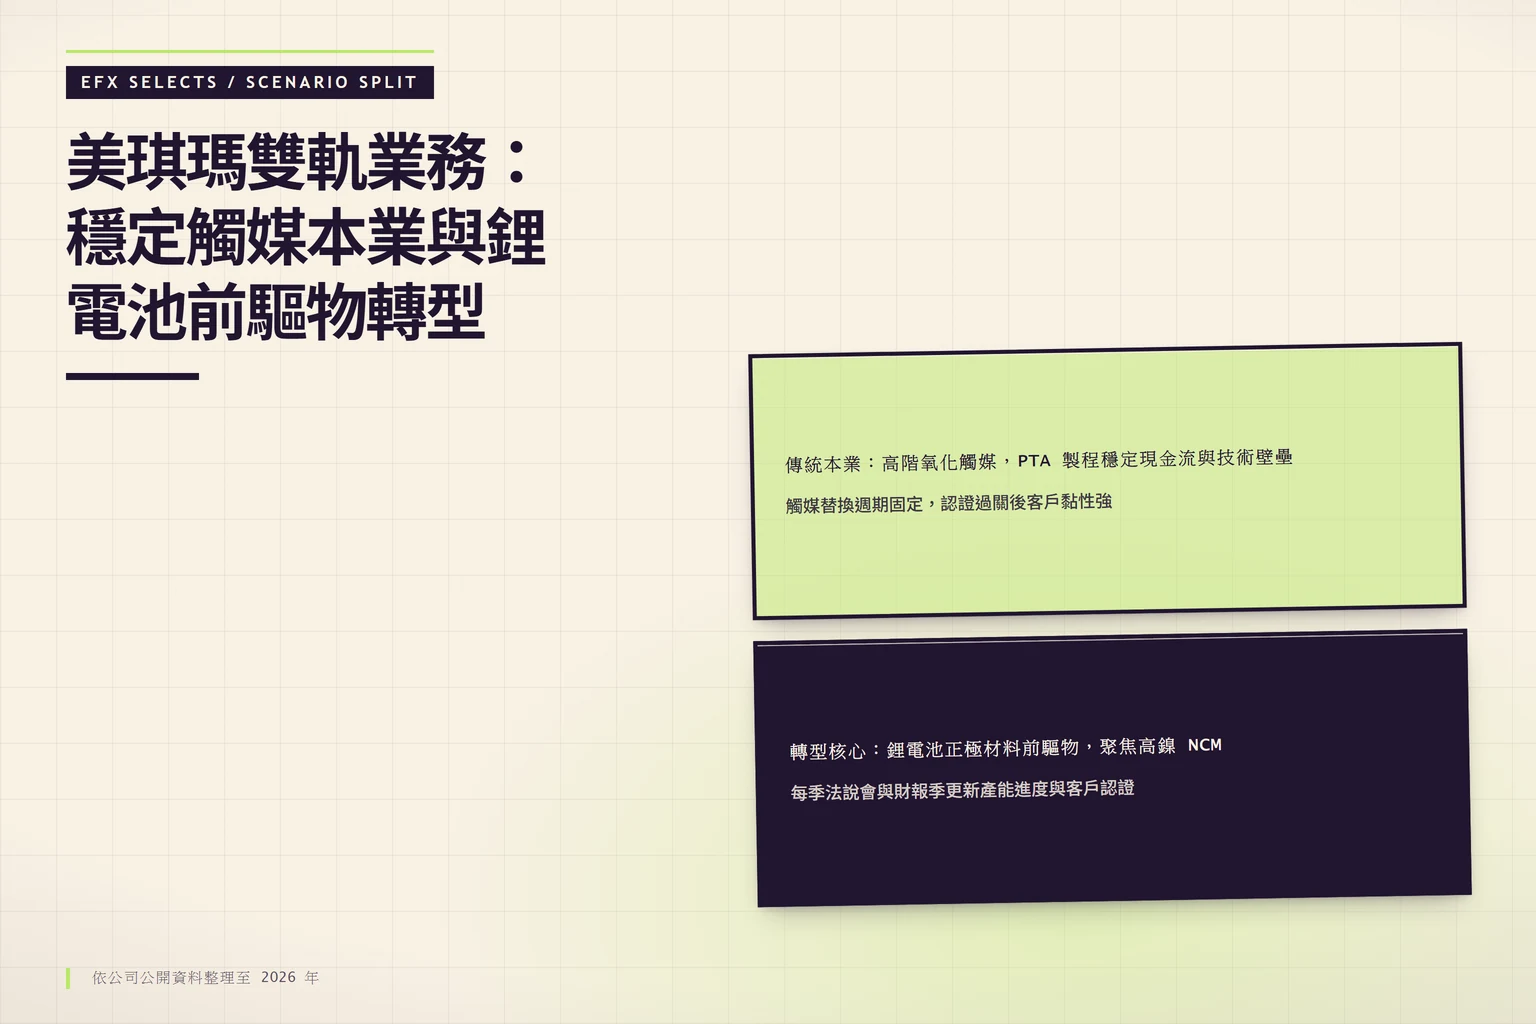
美琪瑪(4721)的業務可拆成兩條線:高階氧化觸媒與鋰電池正極材料前驅物。前一條是經營多年的穩定本業,後一條是支撐未來成長的轉型核心,兩者共同構成公司目前的營運基礎。本段說明以公司公開資料為準,資料整理至 2026 年;若後續財報或法說會內容與此處整理出現差異,以公司最新公告為準。
| 業務線 | 定位一句話 | 查證來源 | 資料狀態 |
|---|---|---|---|
| 高階氧化觸媒 | 穩定本業,以 PTA 製程觸媒為核心 | 公司年報與公開說明書 | 以最新年報數字為準 |
| 鋰電池正極材料前驅物 | 轉型布局核心,聚焦高鎳 NCM 前驅物 | 法說會資料與財報 | 產能與認證進度依每季法說更新 |
美琪瑪國際股份有限公司(4721)已在台灣資本市場耕耘多年,專注精密化學材料製造。要抓住這家公司的本質,就得看清它的兩大支柱:穩定的氧化觸媒業務,以及充滿爆發力的鋰電池正極材料前驅物供應鏈。公司的轉型戰略,是從傳統石化基礎材料供應商,跨入全球電動車(EV)與儲能系統的電池材料供應鏈。
這種轉型不只擴大產品線,還牽涉技術升級、客戶認證和資本投入的全面推進。憑藉傳統觸媒製造累積的精密化學合成專長,美琪瑪順利切入高純度、高規格的電池材料領域,在台灣新能源供應鏈中穩佔中游要角。
美琪瑪的傳統業務是高階氧化觸媒,主要應用於石化工業 PTA 製程,扮演穩定本業的角色。以下說明其應用領域與市場定位,確切營收比重、客戶名單與市佔率以公司年報為準,本文僅做公開資訊整理。
美琪瑪的傳統業務聚焦氧化觸媒生產與銷售。這些產品主要用在石化工業,尤其是精對苯二甲酸(PTA)製程。PTA 是聚酯纖維的核心原料,例如 PET 寶特瓶或化學纖維。
公司在這塊的優勢來自鈷、鎳等金屬化合物的精煉與合成技術。業務特點包括:
傳統業務像一道防波堤,幫公司擋住市場風浪,同時資助新業務的資本支出。須注意的是,若 PTA 產業結構出現重大變化,例如替代技術普及或下游需求長期轉弱,傳統業務的穩定假設就必須重新評估。
美琪瑪的新興業務是鋰電池正極材料前驅物,這是公司轉型布局的核心。與同業康普(4739)相比,兩家在前驅物領域的路徑不同:美琪瑪傳統業務比重仍高,轉型加速中;康普則較早深耕電池材料,營收結構更偏重該區塊。以下只列目前公開資料可驗證的比較維度,不推估未經核准的數字。
美琪瑪最有潛力的部分,是鋰電池正極材料前驅物生產。前驅物是鋰電池三元材料(NCM,鎳鈷錳酸鋰)的核心半成品,直接決定電池能量密度、壽命和安全。
公司投資台灣電池材料廠泓辰,並擴大自有產線,強化新能源布局:
這塊業務成長跟全球電動車滲透率綁定,是推升美琪瑪股價與未來獲利的重要因素。下一個驗證節點建議關注每季法說會與財報季,追蹤產能進度與客戶認證的更新狀況;若產能開出延遲或認證受阻,當前對轉型的預期就需要下修。
美琪瑪在鋰電池供應鏈的壁壘,建基於高純度金屬化合物掌控、國際客戶嚴格認證,以及原料風險管理。這不單是化學製造,更是供應鏈韌性的較量。
前驅物製造需極致精度,確保電池材料顆粒形狀、大小分佈和金屬比例達奈米級一致。哪怕一點雜質或不均,都可能拖累電池性能,甚至釀安全隱憂。
要躋身國際電池材料供應商,美琪瑪得跨過高技術門檻和漫長認證。挑戰有:
客戶結構凸顯高階定位,主要服務日韓電池大廠或其核心供應商。訂單規模或許輸中國廠商,但毛利率和穩定性更勝一籌。
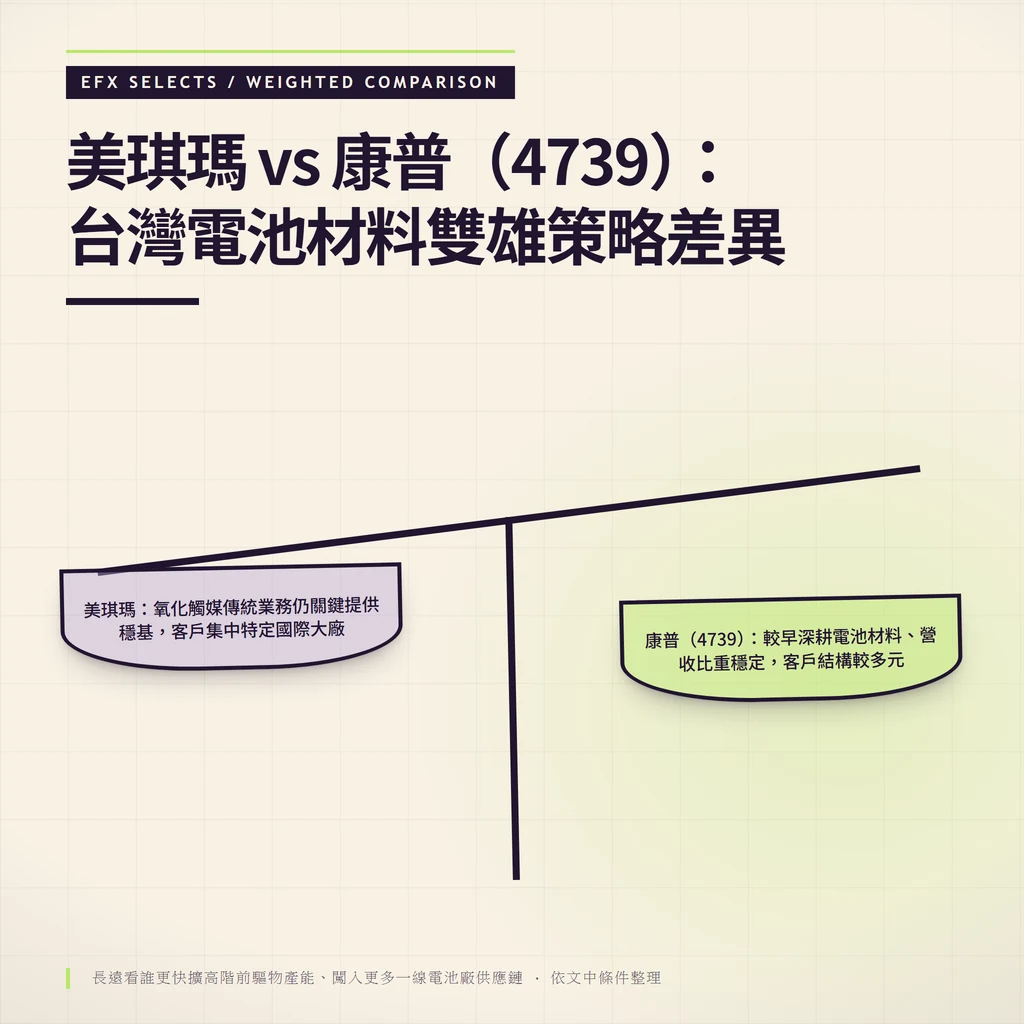
台灣股市投資人常拿美琪瑪(4721)和康普材料(4739)比。這兩家都是上市電池材料供應商,卻在產品策略、營收結構和市場定位上差異明顯。
搞懂美琪瑪康普比較,有助投資人衡量成長潛力。康普早一步深耕電池材料,營收比重穩定;美琪瑪則在轉型加速,傳統業務還重,但新能源爆發力強。
核心策略差異如下:
長遠競爭,看誰更快擴高階前驅物產能,並闖入更多一線電池廠供應鏈。
評美琪瑪投資價值,得從傳統穩定和新興爆發兩面入手。財務表現常見「景氣循環」與「成長週期」交織。
電動車產業熱絡時,前驅物訂單湧入,帶動營收上揚。但鈷/鎳原物料價格劇變,也可能擾毛利率。關鍵在於公司能否把成本波動轉嫁客戶。
追蹤美琪瑪股價,留意這些指標:
美琪瑪未來成長全繫產能擴充計畫。全球電動車對電池材料需求仍高,美琪瑪正砸資本支出,應對國際訂單。
市場對美琪瑪股價的預期,緊扣 NCM 前驅物新產線投產時點。新產能開出並獲認證,可帶來數倍營收空間。但延誤或良率低,就考驗樂觀預期。
投資人該盯每季法說會,追產能進度和認證狀況,驗證成長合理性。
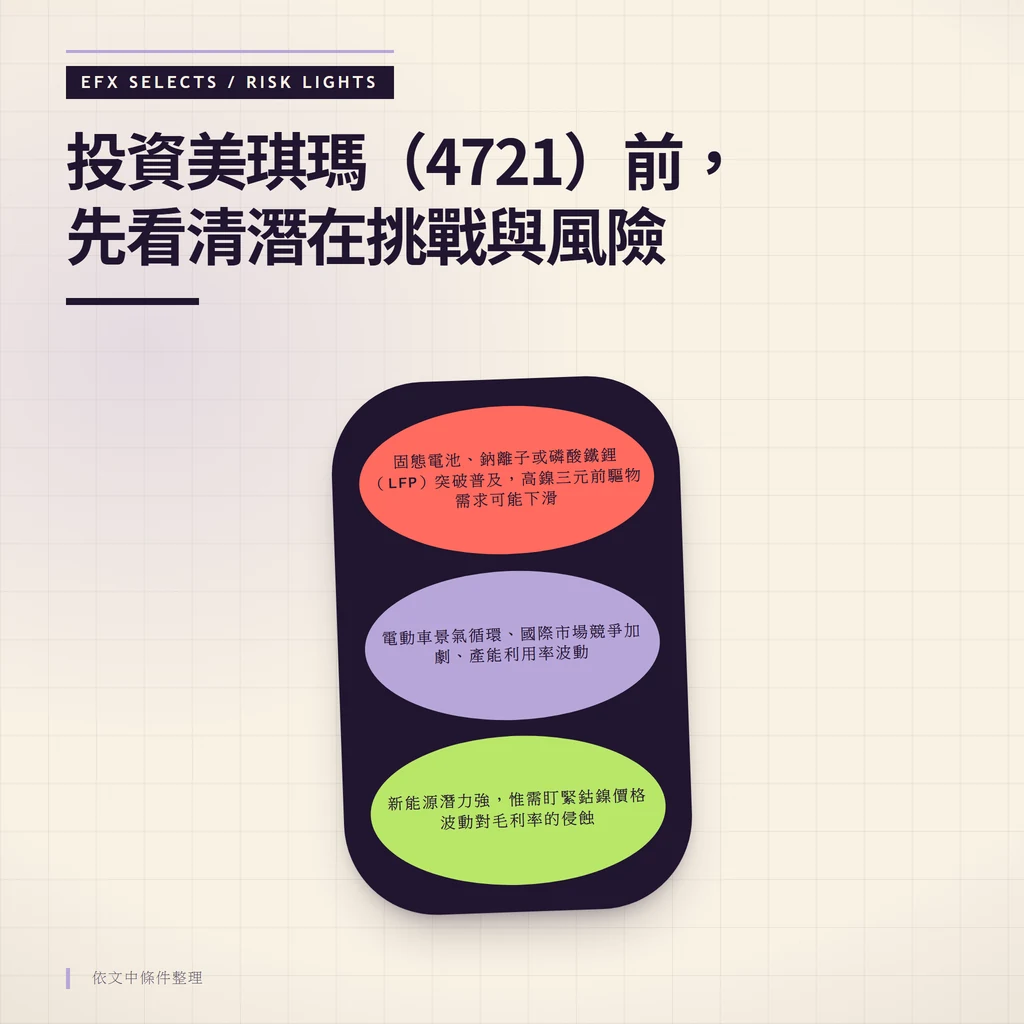
美琪瑪新能源潛力強,但風險不容忽視。在問美琪瑪可以買嗎前,先看清這些挑戰。
1. 原物料價格波動風險:
生產成本仰賴鈷/鎳稀有金屬,國際價格大起大落。若售價調整不及時或避險失效,獲利就遭侵蝕,毛利率震盪大。
2. 電動車產業景氣循環風險:
長期看好,短期卻易受利率、補貼或消費者信心影響,需求放緩。電池訂單波動,產能利用率跟著晃。
3. 國際市場競爭加劇:
對手不只台灣康普,還有中國韓國巨頭。它們規模大、地利近。美琪瑪得在技術、成本和客戶上領先。
4. 技術轉換風險:
電池科技飛快。NCM/NCA 雖主流,若固態電池、鈉離子或磷酸鐵鋰(LFP)突破並普及,高鎳三元前驅物需求可能下滑。
美琪瑪(4721)核心價值源自轉型成功。它用精密化學基礎,從穩定傳統氧化觸媒市場,跨進高成長、高門檻的鋰電池正極材料前驅物領域。
在台灣新能源供應鏈,美琪瑪不可或缺,串起國際電池大廠。儘管原物料波動和國際市場競爭嚴峻,全球電動車與儲能擴張下,公司憑技術和認證,保有長期潛力。
對投資人,這不只是化學股,更是「新能源轉型概念股」。未來幾年,新產能釋放和電池業務營收佔比,將定投資回報。延伸閱讀可參考〈堡達(3537)做什麼?解析半導體代理商的營收結構與電動車佈局〉。
美琪瑪收入分傳統氧化觸媒和新興鋰電池正極材料前驅物兩類。近年氧化觸媒(用於 PTA 生產)仍穩現金流與基礎營收,但未來成長與焦點轉向高毛利鋰電池前驅物(如 NCM 三元材料)。
兩家都產電池前驅物,但重心與客戶不同:
電動車波動對美琪瑪影響日增。鋰電池前驅物是主要成長引擎,銷量或儲能需求緩則訂單量價受創,營收獲利波動大。上游原料(如鈷、鎳)價格變動更放大效應。
美琪瑪的股價展望高度依賴鋰電池前驅物產能開出進度與認證狀況,以及電動車與儲能市場的需求增速。市場上不同券商的看法差異大,相關預測含有不確定性,建議參考多家券商報告與公司法說會資訊後自行判斷。
氧化觸媒成長有限,受全球 PTA 產業景氣與擴產影響。但這業務是基礎,提供穩定現金流、化學製造經驗,防新能源波動。在高階客製觸媒市場,仍有小幅獲利空間。
主要風險包括:
美琪瑪在台灣電池供應鏈是關鍵中游製造商。上接國際原物料,下供高純度鋰電池正極前驅物給正極材料廠。與康普等共構台灣電動車儲能國際競爭力材料環節。
岳衡|EFX 市場風險編輯
岳衡是 EFX Selects 的編輯筆名,專注整理外匯、加密貨幣、交易平台與跨市場事件的公開資料;內容不構成投資建議。