Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM

Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
虛擬信用卡台灣2026怎麼選?本篇比較銀行數位卡、一次性卡與加密貨幣卡三類形式,完整列出申請條件、防盜刷機制與費用差異,並附核心權益比較表與申請流程卡;額外補充三類卡適用情境與決策條件、防刷限流做法與加密貨幣入出金安全注意事項,讓讀者依自身需求對照後,找出真正適合用途的台灣虛擬信用卡。
截至2026年8月,台灣虛擬信用卡分銀行數位卡、一次性卡與加密貨幣卡三類;本篇由EFX市場風險編輯依公開資料比較申請、防盜刷與加密貨幣使用,供你核對後選擇。
虛擬信用卡(Virtual Credit Card)是一種無實體卡片的數位支付工具,由銀行或金融機構核發,僅包含卡號、效期與CVV碼。用戶不用等卡片寄來,透過銀行App就能馬上拿到號碼,直接拿來網購、訂海外服務或綁行動支付,發卡快、安全高,還能隨時控管。
但台灣人常搞混「虛擬信用卡」跟「Apple Pay數位化的實體卡」。虛擬信用卡會產生一組獨立的數位資訊,卡號可能跟實體卡不一樣,專門給網路交易用;Apple Pay則是用代號化(Tokenization)技術,把實體卡資訊鏡射到手機裡。要極致隱私,就挑有獨立卡號的虛擬卡,這樣主卡資料不會外洩。
2026年台灣市場,虛擬支付工具主要有三種:銀行發的數位卡,通常綁數位帳戶;第三方支付的虛擬簽帳卡;還有給Web3玩家的加密貨幣虛擬卡。選的時候,確認有沒有3D驗證,這是防盜刷的基本防線。
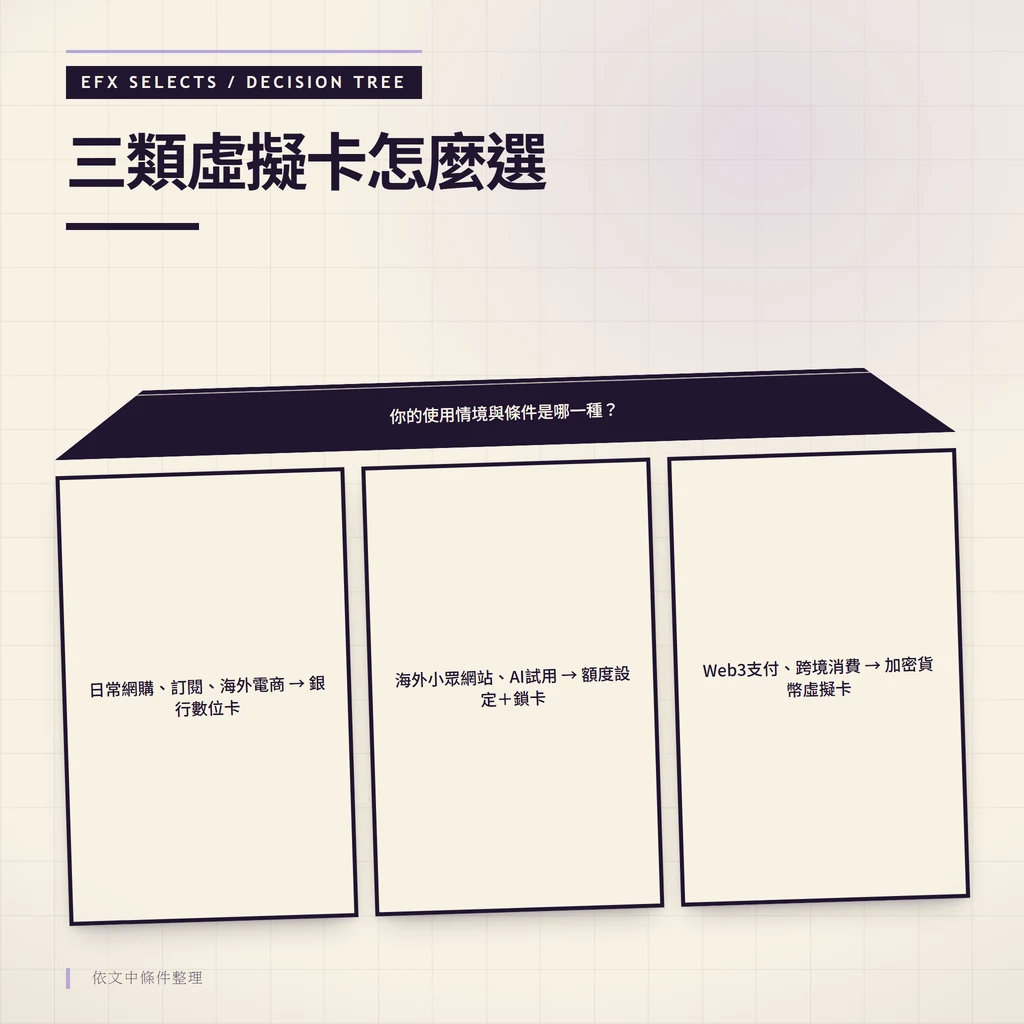
先確認使用情境與條件,再看哪一類卡符合需求。以下依2026年8月公開資料整理三類虛擬卡的決策規則,適用條件與費用已標示;銀行權益變動時需重新核對。
| 類型 | 申請門檻 | 費用特性 | 防盜機制 | 適用情境 |
|---|---|---|---|---|
| 銀行數位卡 | 需開數位帳戶,部分需財力證明 | 免年費或低門檻免年費;海外手續費約1.5% | App即時鎖卡、3D驗證、單筆限額 | 日常網購、訂閱服務、海外電商;需要消費回饋與延後付款 |
| 一次性/拋棄式卡 | 台灣銀行多未發行純一次性卡;以額度設定搭配鎖卡替代 | 同銀行數位卡費用;無額外發卡費 | 單筆額度限制、交易後立即鎖卡 | 海外小眾網站試用、AI服務訂閱、不信任商家的單次交易 |
| 加密貨幣虛擬卡 | 需完成平台KYC;多為海外發行 | 海外交易費約1.5%;USDT換TWD清算匯差0.5%至2% | 動態CVV、預付儲值、無台灣存款保險 | Web3支付、跨境消費;手上有加密資產想直接使用 |
銀行數位卡是2026年台灣多數使用者的起點,這類卡發卡最快、回饋透明、爭議款處理管道明確。一次性替代方案適合對特定商家有疑慮的單次交易,金額控制在該次消費需求以內。加密貨幣卡適合已持有USDT等穩定幣的讀者,但台灣消費仍會產生海外交易費與清算匯差;沒有失效條件的看法不算完整判斷,費用結構每一季都可能變動,使用前務必對照平台最新公告。
對數位原住民來說,「即辦即用」最重要。目前台灣銀行都優化流程,有數位帳戶的話,App上幾分鐘就能拿到卡號。不熟數位資產?可以先看台灣加密貨幣交易入門指南,了解數位支付跟傳統金融怎麼接軌。
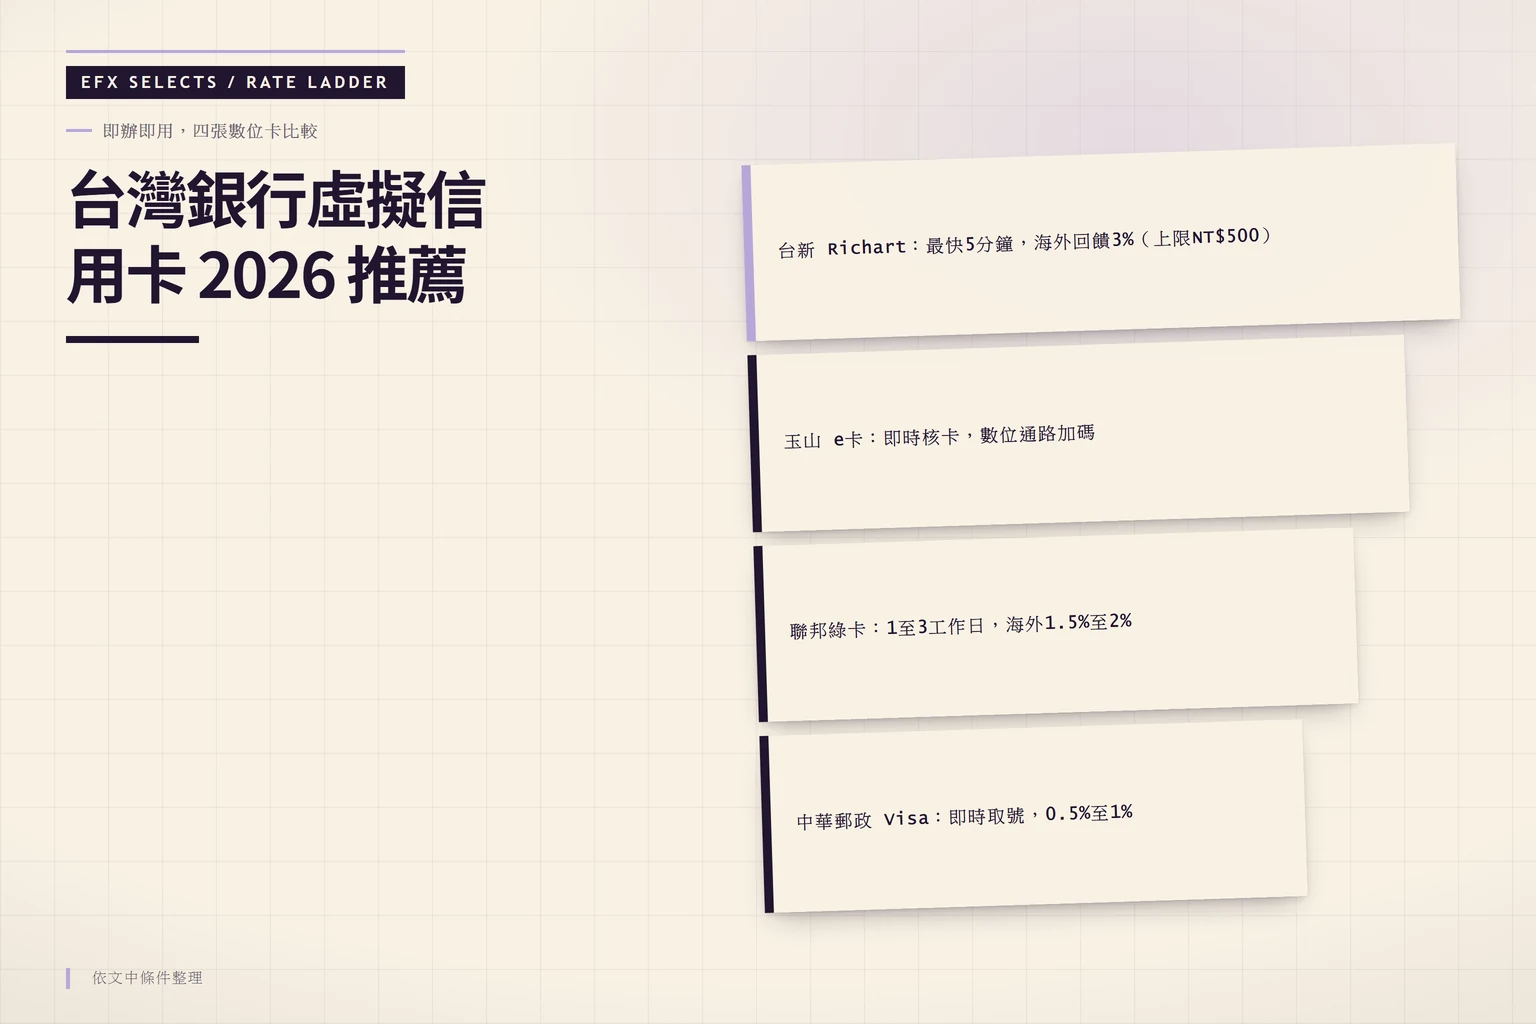
| 銀行/卡別 | 發卡速度 | 海外回饋% | 核心特色 |
|---|---|---|---|
| 台新 Richart | 最快5分鐘 | 3%(上限NT$500) | 整合性強,適合海外電商 |
| 玉山 e卡 | 即時核卡 | 數位通路加碼 | Netflix/Spotify族首選 |
| 聯邦綠卡 | 1至3工作日 | 海外1.5%至2% | 電動車、共享機車高回饋 |
| 中華郵政 Visa | 即時取號 | 0.5%至1% | 學生友善,預算控管佳 |
辦卡時盯緊「回饋上限」,很多銀行回饋高,但每月有額度。以2026年8月公開資料為例,上班族月海外網購NT$4,000,選台新 Richart扣海外手續費後,一年省約NT$1,000。實際回饋以各銀行最新公告為準,讀者需自行核對。
虛擬卡沒有實體,不怕側錄,但網路交易仍可能遭遇卡號外洩。2026年台灣銀行數位卡普遍提供三層防護:一次性替代方案(手動額度控制)、消費限額設定與即時鎖卡功能。以下做法以台灣金管會網路交易安全規範為基礎,各銀行App的實際操作路徑略有差異。
流動性一變,同一套防護方式就可能不再適用。加密貨幣虛擬卡多為海外發行,不適用台灣金管會爭議款處理機制,使用前需確認發卡平台是否提供自主凍結與客服回應管道。
逛海外小網站或試ChatGPT、Midjourney等服務,最怕卡號外洩或被硬續約。台灣銀行雖沒純「一次性」隨機卡,但用「額度設定」加「一鍵鎖卡」就能達到同樣效果。擔心個資?看加密貨幣防詐教學與資產恢復,加強警覺。
台灣用戶用玉山e卡或台新App,就能走這套防反悔流程:
這招符合金管會網路交易安全規範,網站想再扣也沒轍,因為額度不夠或功能關了,是防盜刷最實在的方法。
截至2026年8月,台灣銀行數位卡的申請路徑大致一致;以下為一般流程,各銀行App的實際步驟與所需文件以官方公告為準。
以上流程以2026年8月台新Richart與玉山銀行App的操作路徑為參考;未滿20歲或無穩定收入者,可選擇中華郵政Visa虛擬簽帳卡,門檻最低、不需財力證明。
加密貨幣虛擬卡的使用前提,是先安全地把資產從交易所或錢包轉入卡平台。截至2026年8月,入出金的安全風險集中在三個環節:幣別與網路選擇、平台監管狀態、以及出金時間與費用。把品牌、簽約實體與監管牌照拆開,風險才看得清楚。
以下注意事項以公開可查證的市場常態整理,實際規則以各平台最新公告為準。加密貨幣相關知識可先參考虛擬貨幣交易時間:24/7交易的雙面刃,如何應對市場波動與風險?,了解數位資產全天候交易特有的風險。
Web3熱起來,很多人想直接用USDT付生活費。像RedotPay、Crypto.com的虛擬Visa卡,能充值加密貨幣,付錢時自動換法幣。先看台灣與香港的加密貨幣法規說明,確認合規。
技術上,這些卡在台灣Visa店家都通用。但多是海外發行,隱藏成本不低:
加密貨幣波動大,海外平台沒台灣存款保險。當小額工具用,單次充值別超NT$30,000,留交易紀錄備查。
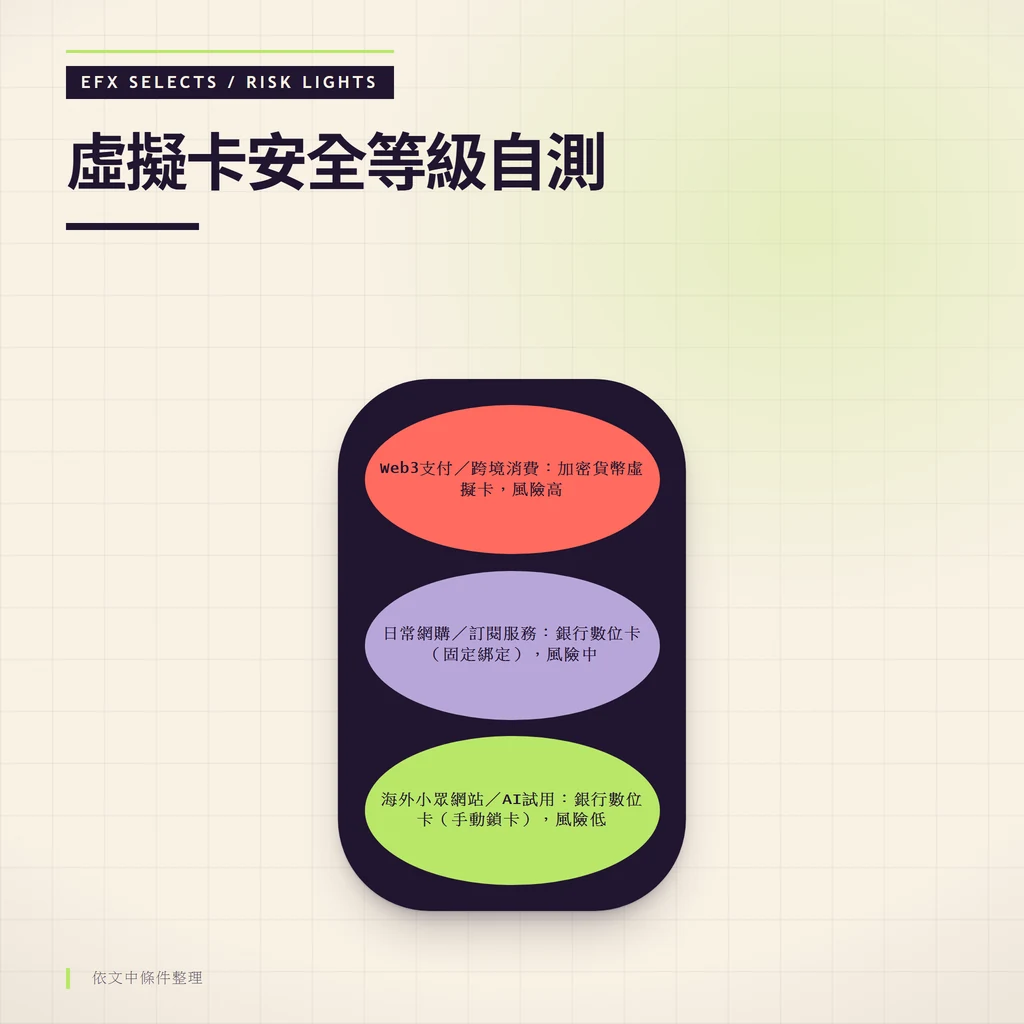
| 使用場景 | 建議卡型 | 風險等級 | 防護機制 |
|---|---|---|---|
| 海外小眾網站/AI試用 | 銀行數位卡(手動鎖卡) | 低 | 單筆額度限制+3D驗證 |
| 日常網購/訂閱服務 | 銀行數位卡(固定綁定) | 中 | App即時消費通知 |
| Web3支付/跨境消費 | 加密貨幣虛擬卡 | 高 | 動態CVV/預付儲值 |
台灣主要有兩類:銀行數位卡(台新Richart、玉山e卡等),有延後付款;虛擬簽帳金融卡(郵局Visa虛擬卡),帳戶要有錢才能刷,控預算好。
能綁台灣Visa/Mastercard。單筆超200人民幣,微信收3%手續費,加台灣銀行1.5%海外費,總約4.5%。
國際交易所支援刷卡,但台灣銀行常擋風險,手續費貴。建議用MAX、BitoPro等台灣合規交易所,台幣轉帳買USDT更划算安全。
都有風險,但虛擬卡沒實體,不怕側錄。用「一鍵開關」,不用時關交易,盜刷機率降到最低。
沒收入辦「虛擬簽帳金融卡(Debit Card)」,開數位存款帳戶就行,無財力證明,學生、自由工作者都適合。
台灣要實名KYC,沒匿名卡。需求大,用有「即時額度調整」的銀行數位卡就好。別買來源不明的禮物卡,免洗錢風險。
岳衡|EFX市場風險編輯。岳衡是EFX Selects的編輯筆名,專注整理外匯、加密貨幣、交易平台與跨市場事件的公開資料;內容不構成投資建議。