Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM

Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
台端(3432)會下市嗎?本文以截至 2026 年的公開財報與公告為準,解析下市風險與判斷條件、連接器與汽車電子兩大業務的營收結構與轉型進度,區分已知事實與編輯推論,並列出讀者應自行向公開資訊觀測站查證的條件、限制與安全下一步。內容不構成投資建議,投資前請自行核對最新公告與財報,並留意市場風險。
台端下市與否,須以公開財報與公告為準。台端(3432)是台灣連接器與汽車電子廠,本文依截至 2026 年的公開資料整理,不構成投資建議。
台端(3432)是台灣連接器與汽車電子相關的上市櫃公司,業務以連接器與汽車電子為主,並延伸至電子產品組裝(PCBA)。主要業務可分成以下幾類:
投資電子零組件產業的台灣讀者,總會留意像台端(3432)這樣的公司。這家企業創立於1982年,專門從事精密電子零組件的設計、製造和組裝,總部設在台灣。電子製造業競爭激烈,台端卻靠長期努力,在某些特定市場站穩腳跟。
公司業務主要分成兩塊:連接器(Connector)的研發生產,以及印刷電路板組裝(PCBA)和線束等電子產品的整合服務。這些產品用在個人電腦、通訊設備、工業控制上,並擴及快速成長的汽車電子和綠能產業。
在台灣上市櫃公司裡,台端隸屬電子零組件製造業。股票代號3432不只標示它的資本市場身份,也凸顯它在電子供應鏈的角色,尤其轉向高毛利、高技術門檻的車用領域後,業務結構明顯優化。
台端是否下市,以公開公告與財報觸發條件為準,不以市場傳聞為準。判斷下市風險,須核對公開資訊觀測站的最新重大訊息與財務報告,再對照證交所或櫃買中心關於停止買賣與下市的相關規定。
若公司發布下市相關公告,或財報觸發停止買賣條件,才需要進一步評估。沒有失效條件的看法,不算完整判斷。
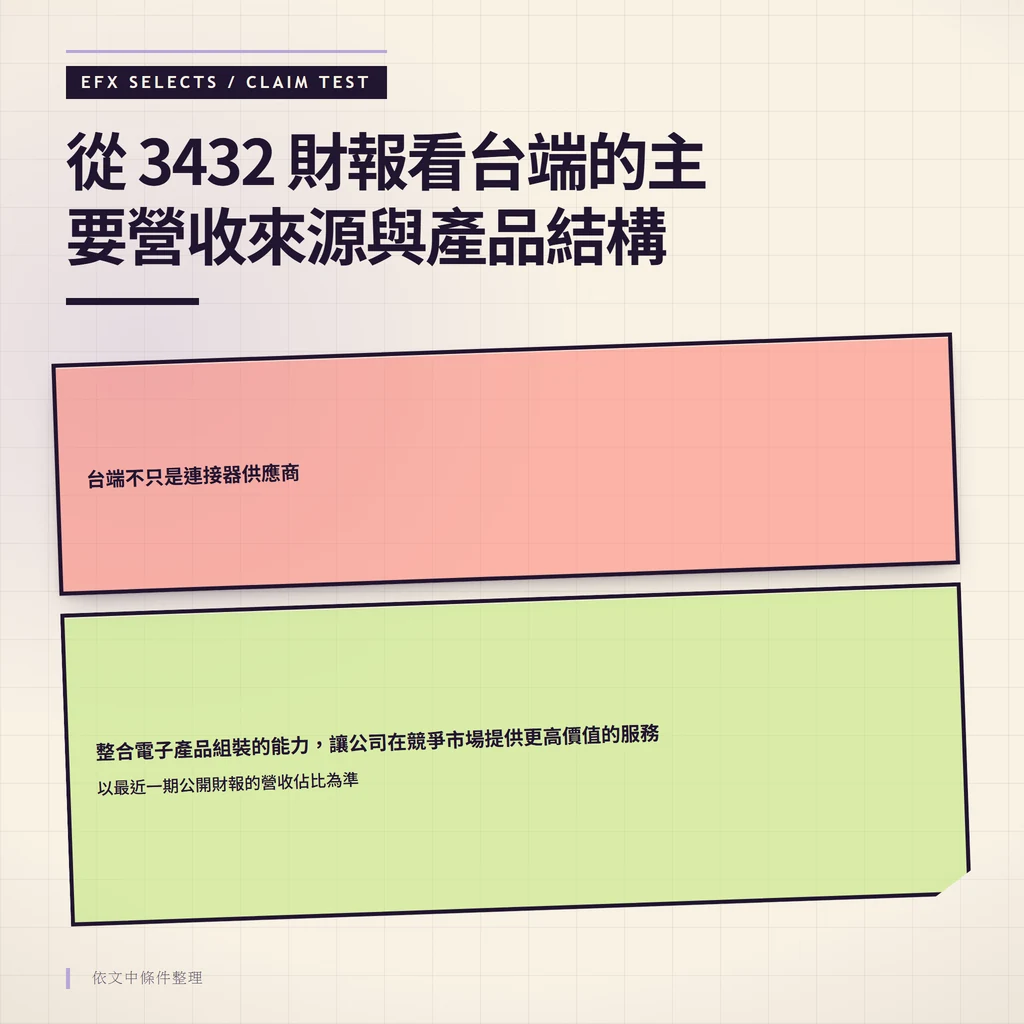
台端的主要營收來源與產品結構,以最近一期公開財報的營收佔比為準。過去,連接器和線材是主要收入來源,但公司轉型後,電子組裝服務和高階應用產品如車用,貢獻越來越大。
依據最近一期公開財報,台端的營收大致分成這些類別:
從這些數據看,台端不只是連接器供應商。它整合電子產品組裝的能力,讓公司在競爭市場提供更高價值的服務,尤其適合高標準、小批量的利基領域。這類客製化需求,往往決定客戶是否長期合作。
以最近一期公開財報為準,台端的營收主要來自精密連接器、線材與線束、電子產品組裝(PCBA)三類,汽車電子相關應用被視為轉型重點。轉型進度須以財報揭露的營收佔比與法人說明會資料為準,本文不臆測未揭露的數字。
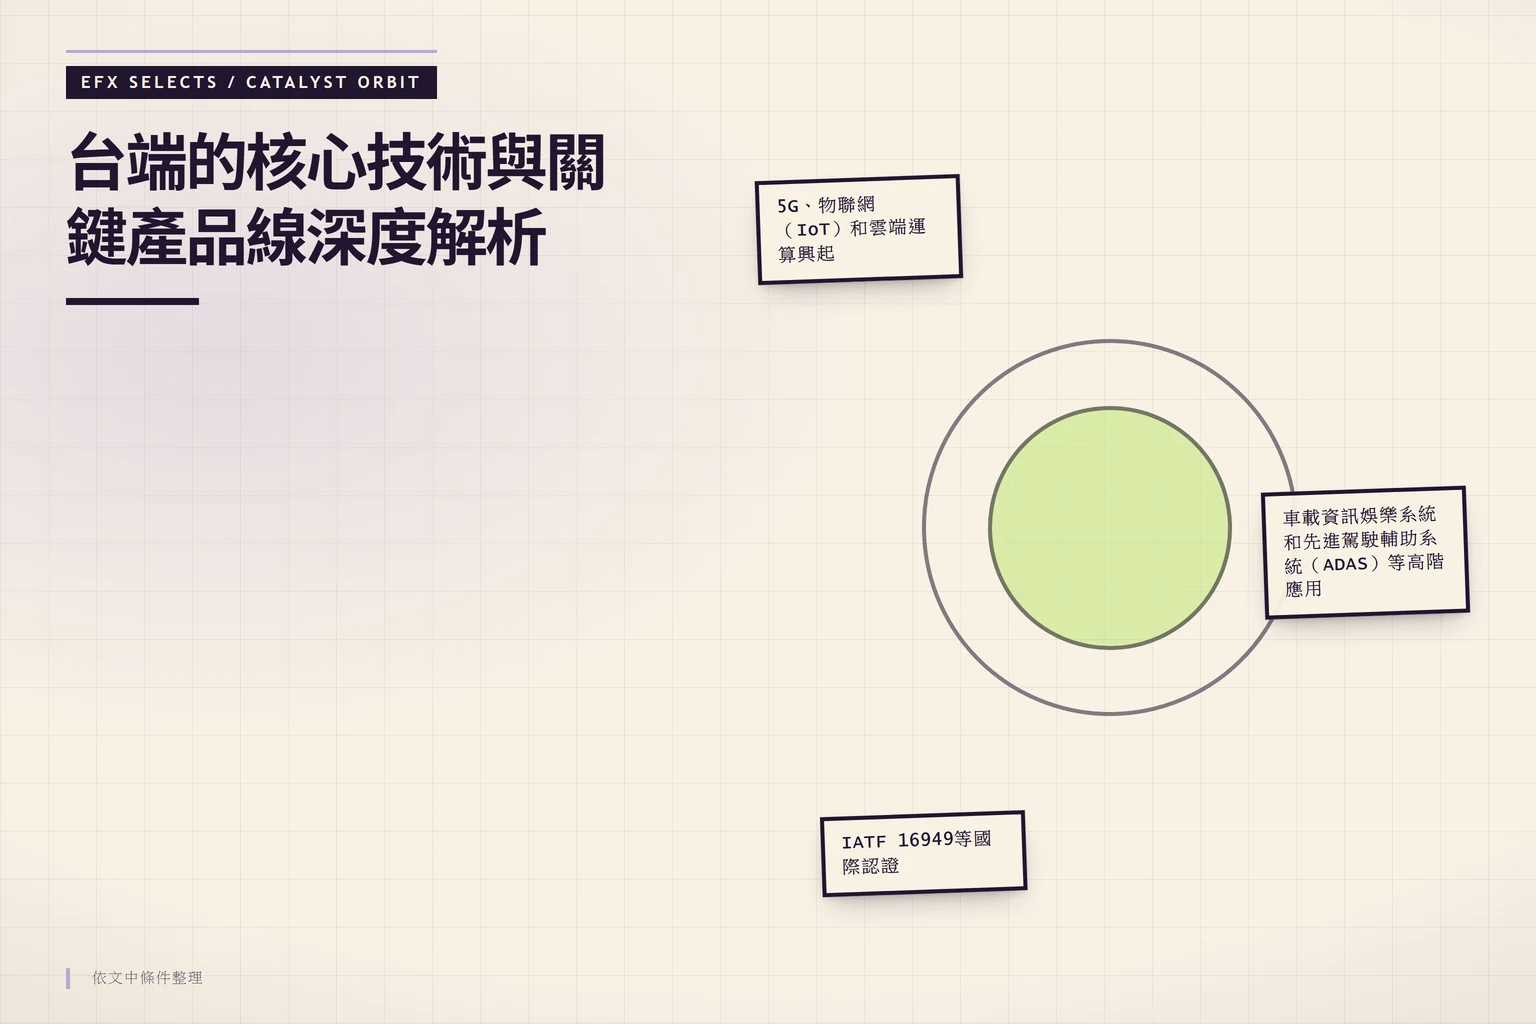
台端的核心技術與關鍵產品線,以官方揭露的產品規格與應用領域為準,主要涵蓋高頻高速連接器與電子產品組裝(PCBA)。
電子零組件界,技術實力往往決定企業命運。台端靠精密製造和電子整合的本事,站穩一席之地。它的產品應用範圍廣,能避開傳統電子業的景氣起伏。
連接器產品線上,台端專攻高頻高速連接器,滿足新一代通訊和數據傳輸需求。5G、物聯網(IoT)和雲端運算興起,設備對訊號穩定和速度的要求水漲船高。這領域正好發揮台端的精密模具和設計專長。
電子組裝部分,台端不只做基本印刷電路板(PCB)組裝,還涵蓋設計合作、原型製作到大規模生產的全過程。對需要高度客製化和嚴格品質的客戶,這是可靠的夥伴基礎。
汽車電子是全球電子零組件中成長較快的領域,這也考驗台端(3432)的長期投資價值。公司積極進軍車用市場,把它當成主要成長引擎。
台端在車用領域的強項有幾點:
深耕汽車電子這高成長、高門檻市場,台端想擺脫消費電子代工的低利局面,換來穩定訂單和高毛利。若想比較其他台灣電子廠在電動車供應鏈的布局,可參考本站對堡達(3537)電動車布局的解析。
台端的競爭優勢在於高階應用市場的專注與垂直整合能力,而非大規模產品。要搞清楚台端在市場的定位,得把它放進整個電子零組件產業生態來看。
台灣競爭對手有信邦(3023)、貿聯-KY(3665)等大型連接器和線束廠。比起這些巨頭,台端更注重中小客戶的客製需求,在幾個方面脫穎而出:
全球地緣政治動盪和供應鏈重組,讓電子零組件廠商壓力山大。台端身處其中,得面對成本波動、物流斷鏈和貿易障礙。
公司策略重點是分散生產基地:
台端的財務指標與股價走勢,須以最近一期公開財報與市場行情為準。
對想投資台端(3432)的讀者,財務指標和股價歷史是重點。電子零組件業景氣循環明顯,所以EPS、營收和本益比(P/E)波動大。
股價走勢常跟主要客戶訂單、電子業景氣,以及汽車電子貢獻掛鉤。市場看好車用份額增加時,股價就容易上漲。這裡能確認的是變化,不能直接確認的是下一段行情。
股利政策上,台端維持穩定現金股利,但金額依年度獲利和資本支出而定。投資人該注意,汽車電子的高毛利能否轉成穩定現金流。
法人常把台端當成轉型中的連接器廠。他們盯著新業務彌補傳統消費電子衰退的成效,以及新董事長上任後的營運改善。
追蹤台端新聞和重大訊息,能抓住公司走向。管理層變動、大型資本支出或新廠啟用,都可能撼動股價。
尤其留意汽車電子長期合約,或綠能如太陽能、儲能的產品進展。這些往往帶來新成長點,讓市場重估投資價值。建議投資者常上公開資訊觀測站查看。
台端(3432)做什麼,已超越單純連接器或電子代工。它正轉向高階利基市場,靠精密製造技術和汽車電子認證與佈局取勝。
挑戰也不少:電子業景氣波動、國際對手規模優勢,還有地緣政治對供應鏈的壓力。未來毛利率提升,關鍵看車用電子和高附加值產品的營收佔比能否穩步成長。
對電子零組件投資有興趣的台灣讀者,可把台端當成高潛力但有轉型風險的標的。決策前,細看最近一期公開財報,評估汽車電子訂單的持續性和擴張力。
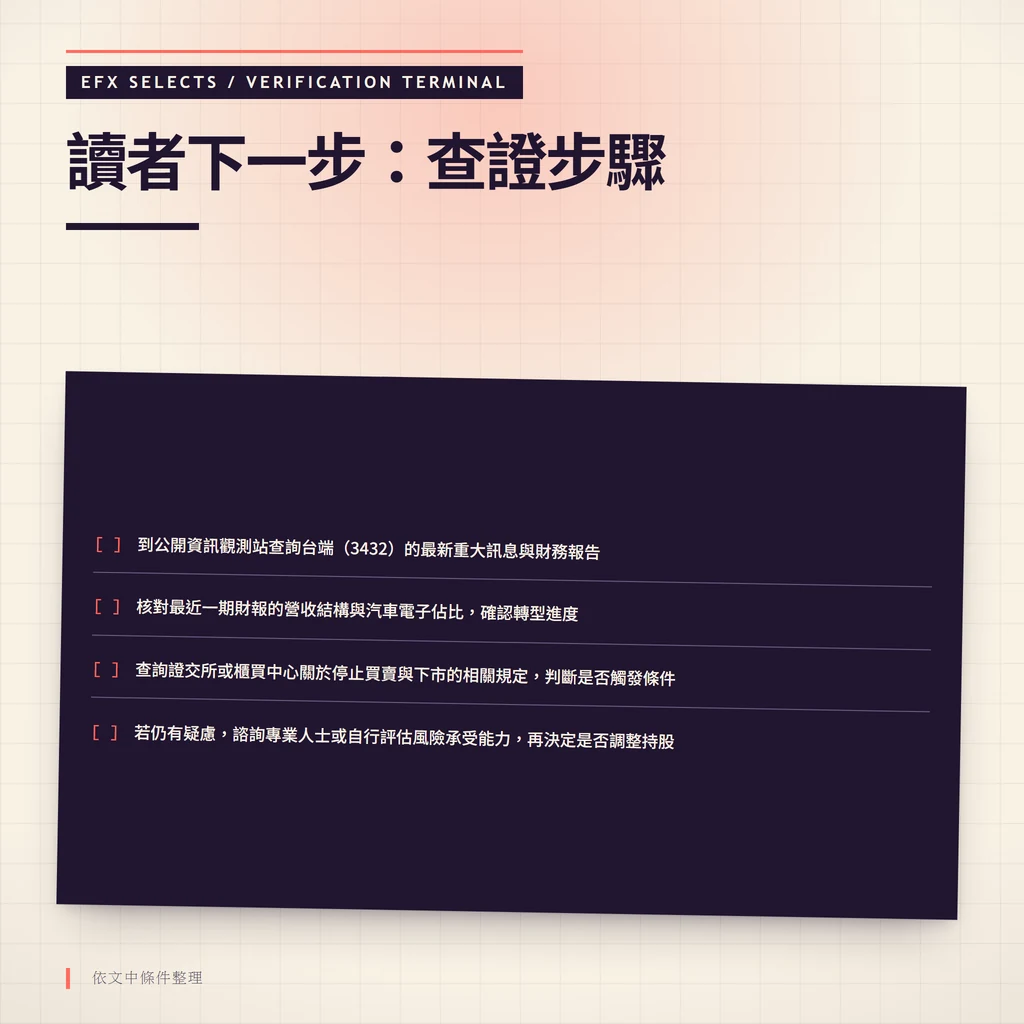
讀者下一步是核對最近一期公告與財報,再決定是否調整持股或觀望。以下查證步驟可依序執行:
本文內容不構成投資建議,投資前請自行核對最新公告與財報,並留意市場風險。若想了解以低成本 ETF 參與市場的方式,可參考本站的標普500投資指南。
台端的主要競爭對手包括台灣的線束與連接器大廠,如信邦(3023)、貿聯-KY(3665),以及國際連接器巨頭如 Amphenol、TE Connectivity 等。台端在市場上的地位屬於利基型供應商,專注於中高階的客製化產品,特別是在汽車電子和工業應用方面具備較高的競爭力。
台端通常會根據每年的獲利狀況,決定是否發放現金股利或股票股利。投資人應查閱公司最近一期的除權息公告,確認具體的股利政策。由於公司持續投入資本於汽車電子等新興業務,其股利政策可能傾向於平衡股東回饋與長期發展所需的資本支出。
截至本文整理時點,沒有公開資訊顯示台端有下市計劃。作為一家在特定領域具備技術實力的電子零組件製造商,公司通常會持續在資本市場運營。至於收購或併購風險,電子零組件產業整合頻繁,但這類資訊屬於重大訊息,需以公司正式公告為準。技術與利基市場的專注度,反而可能使其成為大型企業併購目標的優勢。
台端在汽車電子領域的營收佔比依財報揭露逐步提升,雖然具體比例會隨景氣波動,但已成為公司重要的成長支柱。此業務的貢獻度高於傳統消費性電子,且毛利率較佳。投資人可參考最近一期的財報附註或法人說明會資料,以獲取最精確的數字。
除了傳統連接器和汽車電子,台端的新業務潛力主要集中在:高階的電子產品組裝服務(PCBA),以及與綠能產業相關的應用,例如用於儲能設備或太陽能逆變器的連接解決方案。這些業務通常具備更高的技術門檻與穩定的長期需求。
法人對台端(3432)的投資評價通常是「中性偏樂觀」,主要基於其在汽車電子轉型上的成功。看多觀點認為,車用業務的穩定增長將為公司帶來結構性改善;看空觀點則擔憂電子業的整體需求放緩。最終評價取決於公司在未來幾季能否展現出明確的營收與獲利成長。
台端(3432)的正式公司名稱以公開資訊觀測站的登記資料為準。雖然名稱相似的公司可能存在,但一般在台灣資本市場提及「台端」且代號為 3432 的,專指這家電子零組件製造商。投資人應以股票代號作為辨識的唯一標準,避免混淆。
經營團隊的變動屬於重大訊息,通常會透過公開資訊觀測站公告。公司新董事長或高階經理人的上任,可能預示著營運策略的重大調整,例如加速在特定領域的佈局或優化全球生產基地。投資人應密切關注公司公告,了解這些變動對未來營運方向的影響。
作者:岳衡|EFX 市場風險編輯
岳衡是 EFX Selects 的編輯筆名,專注整理外匯、加密貨幣、交易平台與跨市場事件的公開資料;內容不構成投資建議。