Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM

Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
黃金怎麼買?2026 新手一次比較四大投資管道:台灣銀行黃金存摺的申購流程與缺點、實體金條與金飾的價差與保存成本、黃金 ETF 與黃金期貨的手續費、槓桿與流動性差異,以及各管道的適用情境與失效條件。看懂門檻、費用與風險,依持有目的挑選合適配置方式,避開常見的成本陷阱與實體黃金變現損失。
以下資訊以本文整理時點為準,各項費率、牌價與交易條件請以銀行或交易所當日公告為準。
黃金怎麼買,關鍵在你重視持有成本還是交割方式。岳衡|EFX 市場風險編輯依公開資料,比較銀行黃金存摺、實體黃金、ETF 與期貨的費用與風險。
對於希望將資產配置在具有保值與避險特性的商品上,黃金是許多人的首選。黃金的購買方式多元,從實體黃金到各種金融衍生品,新手往往感到無所適從。以下依公開資料整理市場上主流的四大黃金投資管道,幫助讀者釐清各種方式的基礎概念。
黃金存摺以帳戶記錄黃金單位,適合小額、免實體保管的讀者。投資者無需實際持有黃金,僅需在銀行開立黃金存摺帳戶,即可透過帳戶紀錄進行黃金交易。計價單位多為台錢或公克,操作方式類似外幣買賣,可於銀行櫃檯、網銀或行動銀行完成。交易彈性高、門檻低,不需煩惱實體保管或變現流程。部分銀行提供將帳戶內黃金兌換為實體提領的服務,不過通常設有最低兌換重量,並需額外支付鑄造與手續費用。
台灣銀行黃金存摺申購流程與費用
依台灣銀行官網公告,黃金存摺交易時間為營業日上午九時至下午三時三十分,網路銀行延長至下午四時。點差會根據國際市場狀況浮動調整,投資前應主動查詢各家銀行官網的即時牌價。
台灣銀行黃金存摺的缺點與限制
實體黃金提供直接持有,但買賣價差與保存成本較高。常見形式包括金條、金塊、金幣與金飾,各自適用不同需求。金條與金塊純度高、重量大,多由銀行或專業銀樓販售,適合以保值為導向的投資者。金幣由各國官方鑄幣廠發行,如澳洲鴻運金幣、加拿大楓葉金幣,除了黃金本身價值,部分因稀有性也具收藏潛力。金飾雖同樣使用黃金,但價格會包含設計與工藝費用(俗稱「工錢」),買賣價差較大,作為投資工具的效益相對較低。
實體黃金購買管道與價差比較
| 類型 | 取得管道 | 價差特徵 | 適用情境 |
|---|---|---|---|
| 金條、金塊 | 銀行、專業銀樓 | 買賣價差相對小,無工錢 | 中長期保值 |
| 金幣 | 銀行、貴金屬經銷商 | 含鑄造費,價差中等 | 保值兼收藏 |
| 金飾 | 銀樓、百貨專櫃 | 含工錢,價差最大 | 佩戴或贈禮 |
實體黃金變現時,銀樓通常會扣除耗損或折舊,實際回收價可能低於牌價。建議多詢價幾家,爭取較佳條件。
實體黃金的好處在於不受金融機構倒閉的信用風險影響。但保管方面,若存放於家中有失竊或損毀風險;若租用銀行保險箱則需定期支付租金。購買時應選擇信譽良好的銀行或銀樓,觀察純度標示(如「9999」萬足金)、檢查鑄造廠印記、核對重量與尺寸,並可进行磁性測試作為初步篩檢。
黃金 ETF 與期貨以交易成本換取流動性,期貨另含槓桿風險。黃金期貨允許投資者以少量保證金參與大額黃金合約交易,具備高槓桿特性,能放大獲利也可能擴大損失,適合對市場有深入理解、風險承受能力高的專業投資者。交易時間集中在特定盤別,需注意履約結算日的風險。
黃金 ETF 是一種在證券市場掛牌交易的指數型基金,追蹤國際黃金價格走勢,投資人只需透過證券帳戶即可買賣。優點是流動性佳、手續費相對低廉,且不涉及實體交割。不過 ETF 由基金公司管理,可能存在追蹤誤差,且需支付管理費,長期持有者應留意費用對報酬的侵蝕。
若希望透過更穩健且分散風險的方式參與黃金市場,黃金基金與黃金存股是值得考慮的途徑。黃金基金主要投資於黃金相關產業,如礦業公司、精煉商或直接持有黃金現貨,由專業經理人進行資產配置。黃金存股則是直接持有黃金礦業或相關上市公司的股票,除了反映金價走勢,也與企業營運表現掛鉤。
這類投資方式波動幅度通常低於黃金期貨,適合希望長期布局、不願親自盯盤的投資者。然而報酬不僅受金價影響,也與企業財務狀況、產業競爭力及整體股市環境相關,並非純粹的黃金價格連動工具。
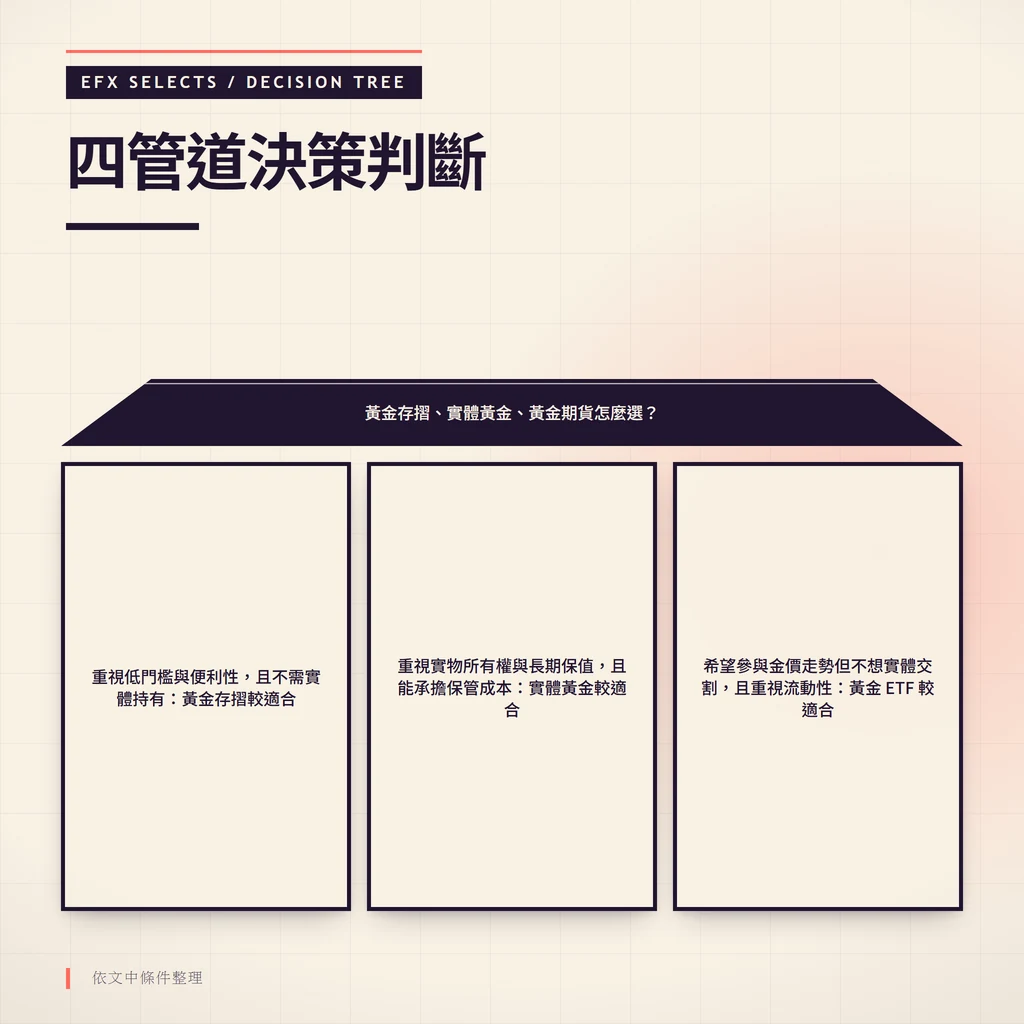
了解各種黃金投資管道後,如何選擇最適合自己的方式是關鍵。以下整理各管道的優缺點與費用比較,幫助讀者做出判斷。
四管道決策判斷
任一管道在特定目的下可能不適用。例如黃金存摺的交易時間限制,在國際夜盤劇烈波動時可能無法即時反應;實體黃金的價差與保管成本,對短期交易者可能不符效益。
黃金存摺因其操作簡單、可小額投資,成為許多投資人踏入黃金市場的第一步。台灣多家銀行如台灣銀行、兆豐銀行、玉山銀行、元大銀行與台新銀行皆提供此服務,開戶流程通常僅需身分證與印章。
買賣點差是關鍵成本。點差指的是銀行賣出價與買入價之間的差距,為銀行的主要收入來源。台灣銀行的黃金存摺點差在國內相對較窄,但不同銀行因策略差異可能有所不同。投資前應主動查詢各家銀行官網的即時牌價,比較實際買賣價差。可參考兆豐銀行黃金存摺牌價等資訊,掌握進場時機。
交易時間也是一大限制。黃金存摺的交易時段通常與銀行營業時間同步,多集中在上午九點至下午三點半,部分銀行的網銀服務可延長至下午四點。這與國際黃金市場二十四小時交易的特性不同,若遇重大國際事件導致夜間金價劇烈波動,投資人無法即時反應,可能面臨隔日開盤跳空的風險。
購買實體黃金時,確保真偽與安全保管是重要課題。選擇信譽良好、歷史悠久的銀行或銀樓,能降低風險。自行辨識時可從以下面向著手:
保管方面,居家存放有失竊或損毀風險。租用銀行保險箱是多數投資人的選擇,費用依箱體大小而異。專業貴金屬保管公司提供高規格安保與保險,適合持有大量黃金的投資者,但成本較高。若選擇自備保險櫃,務必挑選具防火、防撬功能的款式,並建議為黃金投保居家財產險。
「買黃金存錢好嗎?」是許多初學者常見的疑問。黃金不像定存能產生固定利息,也不像股票有配息,但它在投資組合中扮演獨特角色。它不依賴任何機構信用,具有天然的避險與保值功能,特別是在經濟動盪或通膨升溫時期,往往能守住購買力。
黃金被視為避險資產,當市場出現不確定性時,資金容易流向黃金。影響金價的主要因素包括:
觀察歷史金價走勢有助於判斷進場時機,可參考台灣 20 年金價歷史走勢與轉折點分析了解長期趨勢。投資黃金不宜單純追價,而是應將其視為資產配置的一環,搭配自身財務目標與風險承受度,長期持有更能發揮其穩定作用。這裡能確認的是變化,不能直接確認的是下一段行情。
在台灣與香港,黃金買賣的稅負相對輕。目前個人買賣實體黃金或透過黃金存摺交易的利得,皆免徵所得稅。黃金期貨與境內發行的黃金 ETF,其交易所得也暫時免稅。若涉及大額黃金贈與或繼承,在台灣可能需申報贈與稅或遺產稅,例如根據財政部稅務入口網規定,贈與稅免稅額為每年新台幣 244 萬元。
香港方面,不論是實體黃金或金融商品如紙黃金、黃金 ETF,買賣利得通常不課徵資本利得稅。不過部分交易可能涉及印花稅或其他費用,仍需留意。
由於稅法可能變動,且個案情況複雜,建議在進行大筆黃金交易前,諮詢專業會計師或稅務顧問,以確保合規。
在 PTT 與 Dcard 等社群平台上,黃金投資是熱門討論話題。許多網友分享實際經驗,提供實用資訊。例如在 PTT Stock 版或 Foreign_Inv 版,常見針對黃金存摺的點差比較、交易便利性討論。Dcard 上則有不少年輕人分享購買金飾作為投資或禮物的經驗。
整理社群意見,以下幾點值得參考:
儘管台灣銀行在黃金存摺服務上具備點差小的優勢,但根據使用者回饋,仍存在一些值得留意的缺點:
流動性一變,同一套進出方式就可能不再適用。這些實際使用經驗,能幫助投資者更全面評估黃金存摺的適用性。
投資黃金,買進只是第一步,懂得如何在合適時機變現,才能實現獲利。掌握變現流程與細節,有助於減少損失。
無論哪種方式,建議變現前多方比價,尤其是實體黃金,不同銀樓的回收價可能差異顯著。
「最划算」取決於投資目的與風險承受能力。
建議先釐清需求,再參考各管道的優缺點與費用比較。
買黃金作為資產配置的一部分,有助於保值與抗通膨。歷史數據顯示,在通膨高漲或經濟不確定時期,黃金通常能維持購買力。然而黃金本身不產生利息或股息,其價值主要來自市場供需、美元走勢、利率政策及地緣政治等因素。將其視為「資產配置中的避險工具」比「存錢」更為精確。
實體黃金可在銀行、銀樓、百貨公司或貴金屬專賣店購買。
若為投資目的,建議選擇金條或金幣。
優點:交易便利、門檻低、無實體保管問題、可網路交易。
缺點:無實體所有權、需支付買賣點差、有交易時間限制。
台灣銀行因其點差相對較小,是許多投資者的優先選擇,但仍需考量其交易時間限制、網路系統穩定性以及提領實體黃金的門檻與費用。建議綜合比較各家銀行服務後再做決定。
投資黃金的門檻彈性很大。
新手建議從黃金存摺或小額黃金 ETF 開始。
黃金被視為避險資產,通常在以下時機適合買入:
主要影響因素包括美元走勢、利率政策、通膨預期、地緣政治風險和原物料供需。投資前應綜合評估這些宏觀經濟指標。
在台灣和香港,個人買賣黃金的利得目前通常免徵所得稅或資本利得稅。然而若涉及大額實體黃金的贈與或繼承,在台灣可能產生贈與稅或遺產稅。黃金期貨和境內黃金 ETF 的交易利得也暫時免稅。香港則普遍不徵收資本利得稅。
由於稅務法規可能變動,建議在進行大額交易前諮詢專業稅務顧問。
黃金變現相對容易,但流程略有不同。
整體而言,黃金存摺變現流程更簡便快速。
社群上普遍推薦:
注意事項:
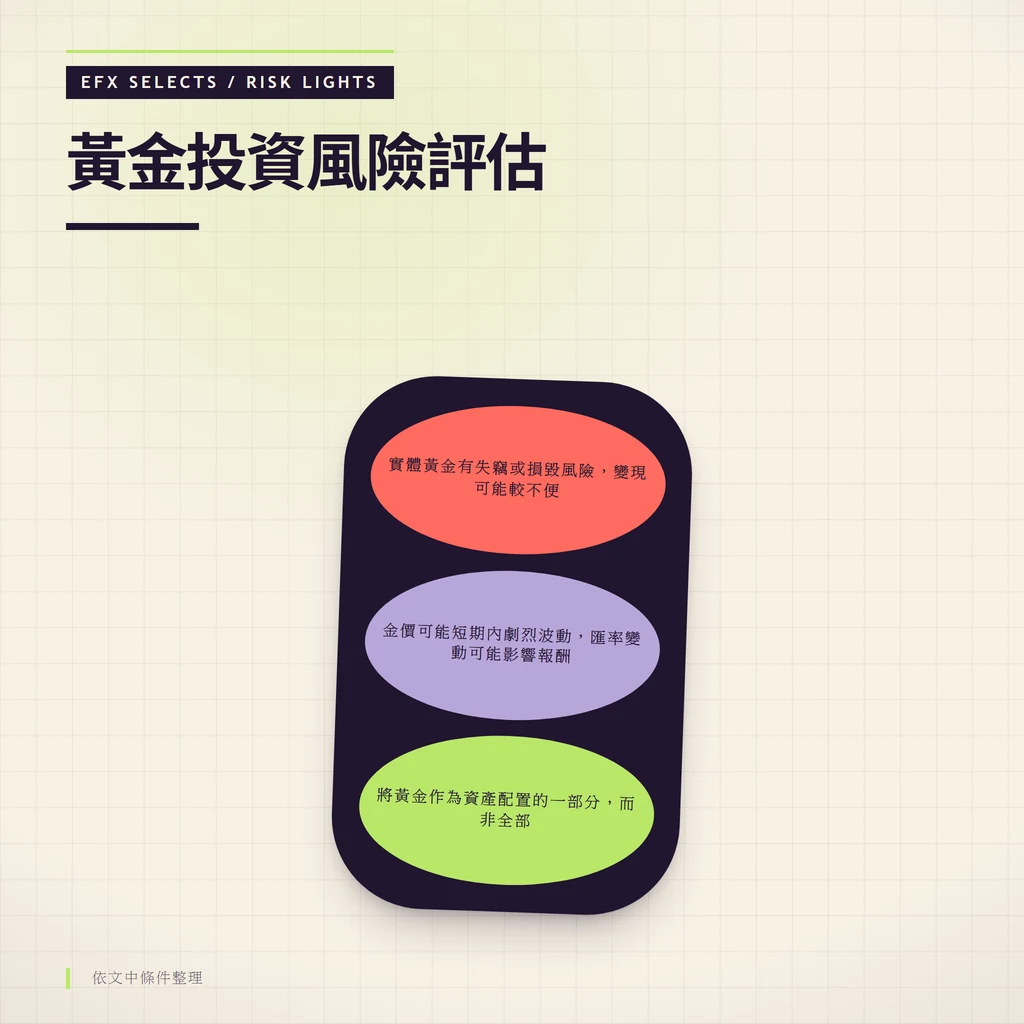
任何投資都有風險,黃金也不例外。
分散風險建議:
岳衡|EFX 市場風險編輯
岳衡是 EFX Selects 的編輯筆名,專注整理外匯、加密貨幣、交易平台與跨市場事件的公開資料;內容不構成投資建議。