Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM

Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
搜尋「台灣銀行黃金價格走勢分析」的讀者,多半想知道 2026 年金價怎麼看、何時買。本文以每公克台幣報價與實質利率切入,先給 3 個可核驗的買入時機條件,再對照資料截至時間與失效條件,讓你在行動前完成查證;行動與否由你決定,資料來源與單位會逐一標示。內容不構成投資建議。
進入 2026 年,黃金價格持續受實質利率走低與央行戰略性購金需求支撐,穩居避險資產核心地位。對於台灣投資人而言,理解金價驅動力不僅是追蹤國際新聞,更是保護個人資產購買力的關鍵。實質利率(Real Interest Rate)的定義為「名目利率減去通膨率」,它是影響金價最核心的宏觀變數:當實質利率為負值時,持有不計息黃金的機會成本消失,黃金的吸引力便會大幅上升。
各國央行儲備多元化趨勢明顯,中國與印度央行持續增持黃金對抗貨幣貶值風險。世界黃金協會(WGC)數據顯示,央行購金量已連續多年突破 1,000 噸(WGC 2023–2024 年統計),這不僅是為了對抗貨幣貶值,更是各國央行儲備多元化的戰略佈局。欲深入了解黃金長期走勢規律,可參考黃金歷史走勢圖20年:2006-2026金價轉折點全解析。全球央行儲備多元化趨勢顯著,長期配置黃金是主要央行對沖本幣貶值壓力的通行做法。
實質利率與金價呈現高度負相關。當美國聯準會(Fed)維持中性偏寬鬆政策,且全球通膨壓力持續存在於 2-3% 區間時,實質利率往往難以回升。這對台灣投資人意味著,若台灣銀行一年期定存利率低於國內通膨率,持有新台幣存款的實質購買力正在縮水,此時黃金便成為理想的「購買力儲存工具」。
回顧 2025 年末聯準會的政策延續性,市場已消化了降息循環的初期衝擊。進入 2026 年,根據中華經濟研究院與台灣綜合研究院的季度預測,台灣國內物價指數(CPI)若維持在 2% 以上,而五大銀行平均定存利率僅約 1.6%,實質利率約為 -0.4%。在這種「負實質利率」環境下,本地投資人對黃金存摺的避險需求顯著提升。
隨著 2026 年各國央行數位貨幣(CBDC)如 e-CNY 與歐元區試點的推進,黃金的戰略定位持續受到市場重視。CBDC 提升了交易效率,並強化了政府對資金流動的監管能力;黃金作為無對手方風險、無需數位身份驗證的硬資產,其儲備定位因此受到各類機構投資人的重新評估。
想掌握技術面進場訊號,建議搭配黃金交叉均線買點實戰教學與風險過濾,以建立更完整的判斷框架。
理解全球驅動力後,台灣投資人還需計算一個關鍵變數:新台幣匯率。國際金價以美元計價(XAU/USD),當台灣投資人透過台灣銀行或土地銀行購買黃金存摺時,會面臨「蹺蹺板效應」:若國際金價上漲但台幣同步強勢升值,台幣計價的獲利將被稀釋。例如,國際金價上漲 10%,但台幣對美元升值 5%,投資人的實際台幣獲利僅約 5%。以文中基準情境換算每公克台幣成本:現貨金價 2,400 USD/oz × 匯率 32 TWD/USD ÷ 31.1035(公克/盎司)≈ 2,469 台幣/克;若台幣貶至 33.5 TWD/USD,同一金價則約 2,587 台幣/克,每克相差約 118 台幣。此換算僅供理解匯率影響,實際牌價以台灣銀行當日公告為準。
為了避免匯率波動吃掉金價漲幅,成熟的投資人會採取以下操作流程:
當台幣預期升值時,投資人可適度配置「元大標普美元指數 ETF (00682U)」或相關外匯選擇權。原理在於:當台幣升值導致黃金資產的台幣價值下跌時,透過美元相關工具的空方操作或避險配置,可以抵銷部分匯率損失。這對習慣透過銀行黃金存摺累積資產的 40-50 歲中壯年族群尤為重要,能有效將「純金價波動」與「匯率波動」分離管理。
| 情境 | 國際金價 (USD/oz) | USD/TWD 匯率 | 台幣計價金價影響 | 台灣投資人行動建議 |
|---|---|---|---|---|
| 基準位 | 2,400 | 32.0 | – | 維持定期定額 |
| 金價漲 + 台幣升 | 2,600 (+8.3%) | 30.5 (-4.7%) | 獲利稀釋 (約 +3.6%) | 減少存摺申購,轉向美元計價 CFD |
| 金價漲 + 台幣貶 | 2,600 (+8.3%) | 33.5 (+4.7%) | 獲利放大 (約 +13%) | 加碼黃金存摺,享受雙重獲利 |
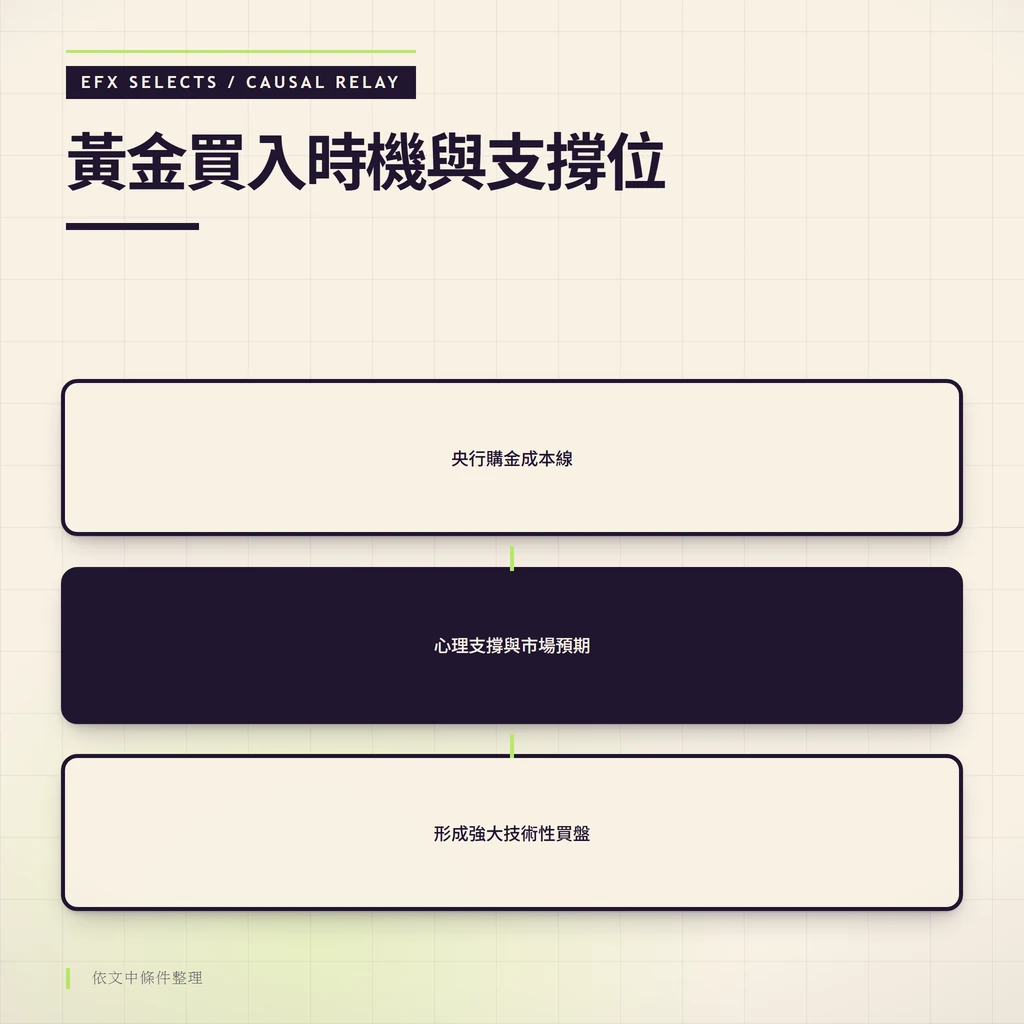
2026 年技術面的核心支撐位預計落在央行平均購金成本線(約 2,200–2,300 美元),壓力位則視通膨數據可能上探 2,700 美元。納入匯率風險後,了解歷史支撐壓力位的演變是分批布局的必要前置步驟;可參考黃金歷史走勢圖20年:2006-2026金價轉折點全解析,掌握長期進場規律。
央行購金成本線不僅是數據,更是一種心理支撐的「錨定效應」。當金價接近主要央行的平均持倉成本時,市場預期這些長期持有者將惜售甚至逢低加碼,從而形成強大的技術性買盤。台灣投資人可關注台灣央行定期發布的外匯儲備明細,若黃金部位持續穩定或增加,這將是長期持有的信心「基本盤」。
在 2026 年,單一指標難以應對複雜市場環境。以下「混合判斷法」結合技術指標與宏觀框架,供參考使用:
假設 2026 年 3 月,國際金價回落至 2,350 美元,此時 RSI 顯示為 28(進入超賣區),且當週發布的美國非農就業人數低於市場預期。若此時央行購金成本線在 2,300 美元附近形成支撐,可視為技術面多重訊號共振的進場參考。台灣投資人應根據自身風險承受度調整倉位大小,避免過度槓桿。
選擇工具時,必須考慮其對走勢的敏感度與台灣本地的交易成本。大漲期適合高槓桿工具,而盤整期則應優先選擇低持有成本的工具。
台灣特有的銀樓文化下,實體黃金的買賣價差(Spread)較大。銀樓回收牌價通常是「國際金價換算價」扣除「損耗」與「工錢」。試算說明: 若以銀樓當日牌價購入金條,未來欲賣出時需先扣除回收損耗(約 3-5%)與工錢(每錢約 80-150 元,各家不同)。若金價漲幅低於此成本,台幣實際獲利可能接近零甚至虧損。因此,實體金僅適合 5 年以上的長期避險持有。
| 工具類型 | 台灣特有成本 | 槓桿倍數 | 流動性 | 最適合族群 |
|---|---|---|---|---|
| 9999 實體金條 | 回收損耗 2-5% + 工錢 | 1x | 中 | 高淨值長期避險族 |
| 黃金存摺 | 申購手續費約 0.5% | 1x | 高 | 一般上班族、定期定額 |
| 黃金 ETF (00635U) | 內扣管理費 + 交易稅 | 1x | 極高 | 證券戶投資人 |
| XAU/USD CFD | 點差 (Spread) | 10-50x | 極高 | 專業短線交易者 |
核心結論:WGC 2026 年機構預測中位數在 2,400–2,700 美元之間,但台灣投資人應以台幣計價進行實質計算。 國際金價受央行需求與通膨驅動,但台幣兌美元若強勢升值,可能使本地回報縮水 3-5%。建議參考台灣銀行 2025 年歷史波動數據作為風險評估基準。
核心結論:不一定,兩者負相關性約 70%(基於 1990–2024 年長期統計觀察),需視市場環境而定。 若美元下跌是因為經濟衰退,避險資金可能同時湧入債券與黃金;但若市場處於極度恐慌,投資人可能拋售一切資產換取現金。台灣投資人需同步觀察 USD/TWD 的走勢變化。
核心結論:價差來自匯率、工錢、損耗、進口稅及銀樓利潤。 銀樓牌價通常比國際現貨價高出 3-8%。根據金管會與相關產業報告,此價差在市場劇烈波動時會進一步放大,建議買入前多比價台北與中南部銀樓的牌價差異。
核心結論:視持有目的而定,新手建議從黃金存摺起步。 存摺流動性高、無保管費且買賣價差小,適合 1-3 年的中短期配置;實體金條則具備「系統外資產」的終極避險功能,適合 5 年以上長期持有,但需負擔較高的回收損耗。
核心結論:影響力已邊際遞減,市場焦點轉向實質利率與地緣政治。 由於市場已部分消化降息預期,除非聯準會啟動超預期的量化寬鬆(QE),否則金價更受全球央行資產負債表規模與 CBDC 進程的影響。
核心結論:當 RSI 超過 70、地緣政治風險顯著緩解或實質利率轉正時。 建議台灣投資人設定 15-20% 的階段性獲利目標,並在台幣異常貶值(放大獲利)時考慮部分了結,避免追高殺低。
核心結論:通常呈現「急漲後盤整」的模式。 歷史數據如 2022 年俄烏戰爭,金價短期飆升後會隨市場適應而回落。台灣投資人應注意戰爭引發的供應鏈中斷風險,這可能導致本地實體金溢價進一步拉高。
核心結論:回收價 = (國際現貨價 × 匯率) – 損耗(1-5%) – 銀樓工錢。 每一家銀樓的損耗計算標準不同(俗稱「扣重」),建議選擇信譽良好的連鎖銀樓或參考台灣銀行實體黃金回購規定,以確保價格透明。
岳衡|EFX 市場風險編輯,專注整理外匯、加密貨幣、交易平台與跨市場事件的公開資料;內容不構成投資建議。

