截至 2026 年,判斷日本是否衰退,先看連續兩季 GDP 負成長、薪資停滯與消費疲弱是否同時成立,再看是實質改善還是基期幻影,並以官方數據標示失效條件。以下整理日本經濟衰退原因的現況與判定要件,幫助讀者分辨復甦訊號的實質意義。以下資訊以本文整理時點為準,後續數據請以內閣府與日本央行最新公告為準。
日本經濟再陷衰退深淵:內外夾擊下的復甦幻象
日本在 2026 年仍呈名目改善、實質動能偏弱的狀態,衰退與否取決於 GDP 與薪資、消費的比對。曾經以經濟奇蹟震驚世界的日本,在經歷長期停滯後偶爾展現微弱復甦跡象,然而最新數據揭示了復甦的脆弱性與深層結構性問題。
這一次,日本經濟的困境不再只是後泡沫時代的遺留問題,更交織著全球貿易局勢、疫情遺緒,以及自身的人口結構挑戰。理解這些深層經濟動態,對關注日本股市與日圓匯率的讀者而言至關重要,因為它不僅影響日本市場,也對全球供應鏈與貿易格局產生連鎖反應。
理解日本經濟現況,可先觀察以下關鍵指標:
- 日經指數(N225)走勢
- 實際 GDP 變化
- 核心消費價格指數(cpi-announcement-market-impact-investment-strategy/">CPI)上漲情況
| 指標 | 2025 年第一季 | 預測方向 |
|---|---|---|
| GDP 環比變化 | -0.2% | 可能惡化 |
| 個人消費增長 | 接近零 | 持平 |
| 核心 CPI 增長 | 2.7% | 持續上升 |
從 GDP 數字解讀:日本經濟的脆弱本質與技術性衰退
先把季增年率與名目與實質分開,連續兩季負成長才算技術性衰退,單季回落不必然等於衰退。判斷日本經濟衰退原因時,技術性衰退的定義是連續兩季 GDP 負成長;符合此條件即進入技術性衰退,但若後續季度回正,則衰退判定須重新檢視。
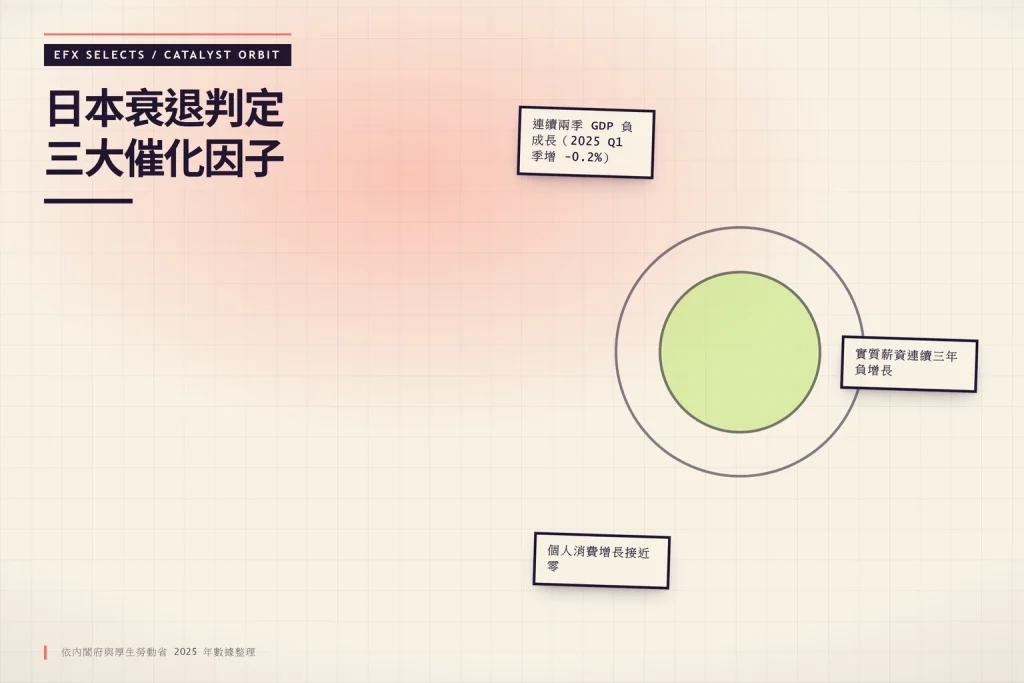
日本內閣府公布的數據顯示,2025 年第一季 GDP 環比下降 0.2%,按年計算萎縮 0.7%。此數據標誌著日本經濟連續第二個季度負增長,正式進入技術性衰退定義。回顧過去八個季度,日本經濟有五個季度錄得負增長,呈現斷續起伏的低迷狀態。
關於 GDP 的定義與計算方式,各國均依內閣府或對應統計機構的季別數據判定,台灣與日本的計算框架相似,可作為跨國比較的參考基準。
曾經高居全球第三大經濟體的日本,如今 GDP 全球排名下滑至德國之後,成為世界第四大經濟體,並面臨可能被印度超越的風險。
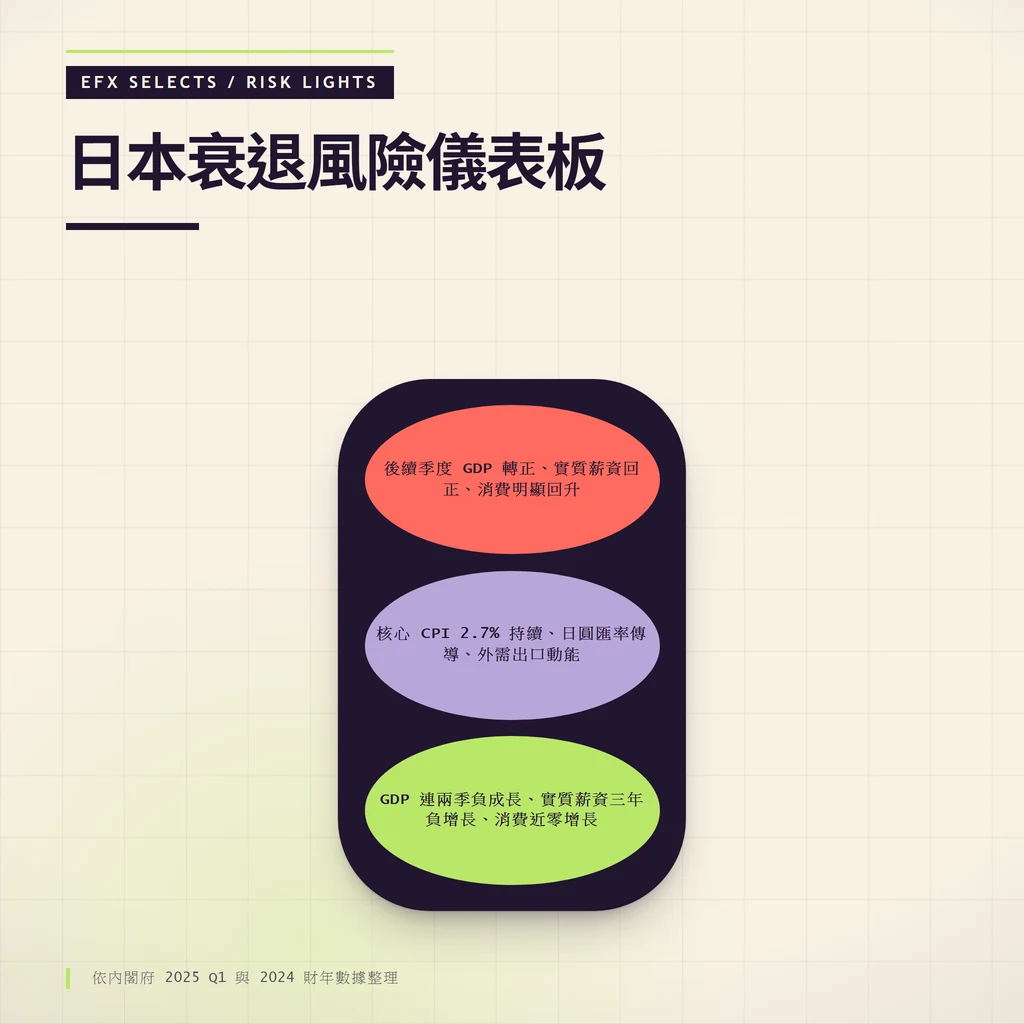
衰退判定四要件
| 指標 | 最近落點 | 是否支持衰退判定 | 資料來源與時間 |
|---|---|---|---|
| 連續兩季 GDP 負成長 | 2025 Q1 季增 -0.2% | 支持 | 內閣府,2025 |
| 實質薪資負增長 | 連三年下降 | 支持 | 厚生勞動省,2024 |
| 個人消費停滯 | 接近零增長 | 支持 | 內閣府,2025 Q1 |
| 日圓匯率與出口傳導 | 出口季減 0.6% | 部分支持 | 財務省,2025 Q1 |
若後續季度 GDP 轉正、實質薪資回正或消費明顯回升,上述衰退判定須重新檢視。單一季度的回落不必然構成技術性衰退,需連續兩季確認。
股市與實體經濟脫鉤
日經指數持續創下歷史新高,實體經濟卻步履維艱,這是當前日本經濟呈現的股市與實體經濟脫鉤現象。股市上漲部分歸因於日圓貶值對出口企業的利好、公司治理改革吸引外資,以及全球資金對日本市場的再配置,但這並未轉化為普遍的內需動能與薪資增長。這種脫鉤提醒我們不能僅憑股市表現判斷經濟健康狀況,而應更深入關注經濟結構與民生實況。
消費停滯與薪資困境:內需引擎為何熄火?
內需熄火的根源是實質薪資未能追上物價,消費停滯是結果而非獨立原因。個人消費在日本 GDP 中佔比超過一半,其表現直接牽動整體經濟。2024 年第四季與 2025 年第一季的個人消費增幅幾乎停滯,接近零,是拖累日本經濟增長的關鍵因素。
實質薪資與消費的因果鏈
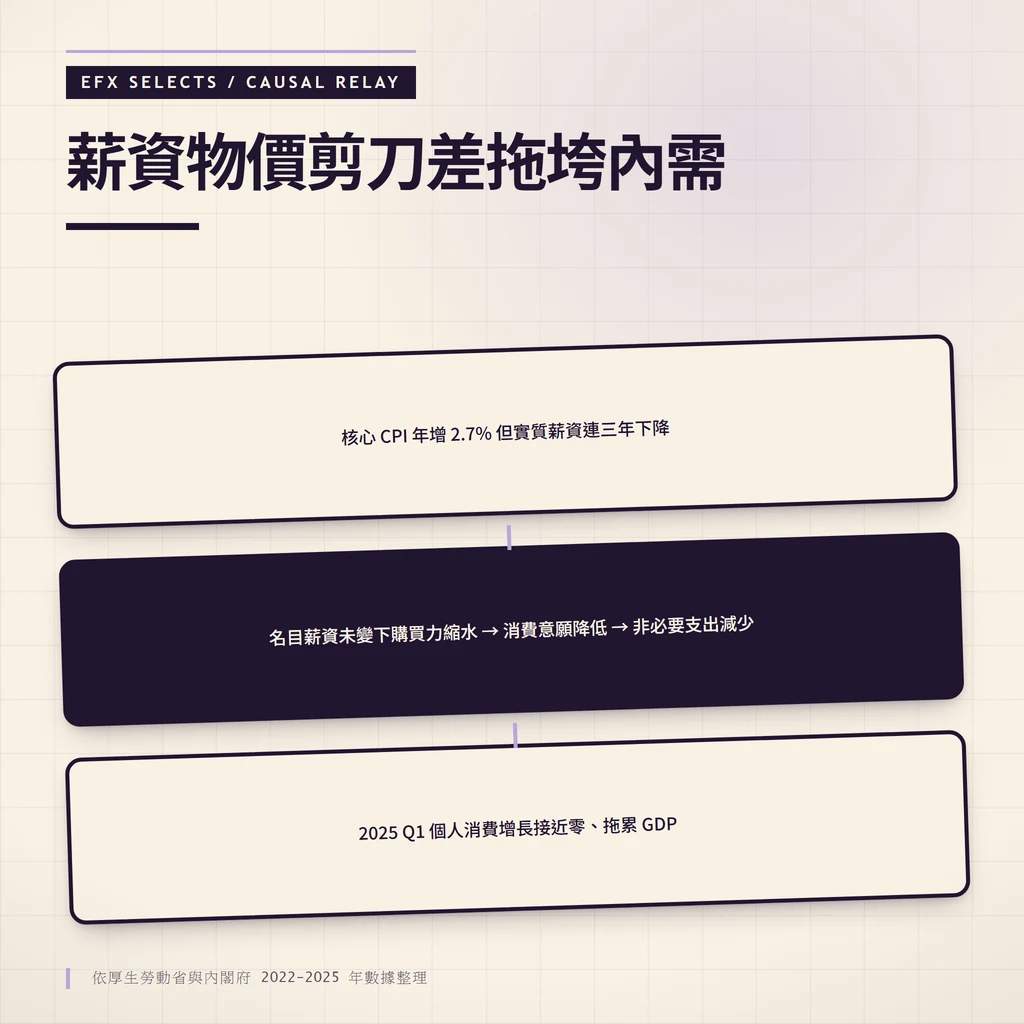
消費持續乏力的關鍵在於物價上漲與實際薪資下降的惡性循環。核心消費價格指數(核心 CPI)持續上漲,2024 財年核心 CPI 上漲 2.7%,包含生鮮食品的 CPI 上漲 3.0%。然而工資增長速度遠跟不上通膨腳步,實質薪資水平已經連續三年下降。關於 CPI 計算方式與通膨關聯,台灣與日本的 CPI 均涵蓋食品、能源與服務等項目,可作為購買力變動的跨國參考。
當每月收入名義上未變,但商品與服務價格上漲,實際購買力縮水,消費意願自然降低。消費者變得更加保守,減少非必要支出,增加儲蓄以應對未來不確定性。這種消費疲軟的困境,挑戰著日本銀行試圖透過通膨驅動經濟增長的政策效果。
| 年份 | 實質薪資水平變化 | 核心 CPI |
|---|---|---|
| 2022 | -1.0% | 1.8% |
| 2023 | -1.5% | 2.3% |
| 2024 | -1.8% | 2.7% |
失效條件
- 若名目薪資增長率超過核心 CPI 年增率,實質薪資轉正,消費停滯的判定須修正。
- 若政府補貼或一次性給付大幅提升可支配所得,消費數據可能短期回升,但不代表結構性改善。
- 薪資與物價數據需同週期比對,不同基期或不同調查範圍的數字不可直接比較。
日圓匯率與外需傳導:出口與輸入成本的傳導環節
日圓方向經出口競爭力與輸入成本兩條路徑影響企業與家計。日圓貶值時,出口企業以日圓計價的海外營收增加,有利於大型製造業獲利;但同時,能源與食品等進口成本上升,推升家計支出與企業生產成本。
實務上要先查日圓走勢與進口結構的交互影響。日本能源與食品高度依賴進口,日圓貶值帶來的輸入型通膨,往往抵消出口獲利的正面效果,對一般家庭的實際購買力造成壓力。
下一個數據驗證節點落在 2026 年更新的貿易統計與家計調查。若出口量恢復正增長且進口成本壓力緩解,日圓傳導段落的部分衰退判定須重新檢視。
外部衝擊與貿易迷霧:出口動力能否再啟?
外部衝擊與複雜的貿易環境持續對日本經濟施壓。長期以來,製造業與出口是日本經濟的兩大支柱,但當前全球貿易戰與關稅壓力正在改變這一局面。
新冠疫情帶來的供應鏈衝擊和價格失衡對全球經濟造成深遠影響,日本的疫情應對措施持續時間更長,影響也更為滯後。全球貿易保護主義抬頭,特別是與美國之間的關稅談判,對日本汽車業等支柱產業構成直接威脅。日本汽車產業曾為了規避潛在關稅壁壘而提前增加出口,這在短期內粉飾了出口數據,但並非由強勁內需驅動。
2025 年第一季貨物和服務出口環比下降 0.6%,轉為負增長,反映出口動能顯著減弱。日美關稅談判仍未見轉機,美國在汽車、鋼鐵等關鍵領域拒絕讓步,貿易摩擦將持續對日本出口、企業盈利乃至整體經濟表現構成下行壓力。
日本央行與政策困境:利率調整的兩難抉擇
日本銀行面臨升息抑制通膨與維持經濟動能的兩難。長期超寬鬆貨幣政策下,日本銀行試圖透過升息應對通膨,但在消費疲軟的背景下,此決策與經濟現實顯得脫節。
當通膨驅動因素並非來自強勁需求,而是成本推動(例如能源、進口物價上漲)時,升息反而可能進一步抑制本就疲軟的消費與投資。更高的借貸成本會讓企業投資更謹慎,消費者貸款消費意願也會降低。日本銀行已下調 2025 財年經濟增長預期,並推遲通膨目標達成時間。
央行傳統工具在當前環境下效果有限。若繼續降息,恐刺激短期投機需求而非解決根本問題;若升息,則可能抑制經濟復甦的微弱火苗,導致經濟再次陷入衰退。這裡能確認的是變化,不能直接確認的是下一段行情。
結構性挑戰:人口萎縮與勞動力危機的長期陰影
探究日本經濟衰退最深層、最難以逆轉的原因,必須直面結構性問題,尤其是人口挑戰。這是一個長期且緩慢發酵卻影響深遠的因素。
日本出生率已降至歷史最低點,直接導致年輕勞動力供給嚴重不足。人口高齡化問題日益嚴重,老年人口比例不斷攀升,加重國家在養老金和醫療護理方面的財政負擔,也意味著生產性勞動力減少。當社會上需要被照護的人越來越多,而能夠創造財富的人越來越少,經濟成長潛力自然受到嚴重限制。
這也直接引發勞動力短缺問題。許多服務業和製造業領域面臨嚴重用工荒,導致勞動市場趨緊,服務質量下降,甚至一些基礎設施維護都面臨困難。日本的勞動生產率也呈現急劇下降趨勢,在經合組織(OECD)國家中排名靠後。這些結構性問題並非短期政策能夠立竿見影解決,它們像慢性病般侵蝕著日本經濟的活力。
貧富差距擴大:經濟成長果實的分配不均
日本當前的困境呈現出貧富差距擴大現象。數據顯示,日本貧困率已達 15.4%(2022 年數據),意味著每六個人中就有一個生活在貧困線以下。單親家庭及老年女性的貧困率尤為突出。
由於日本文化中普遍存在的恥感文化,許多陷入貧困的家庭和個人往往選擇隱藏困境,不願對外尋求幫助,使貧困現象隱而不見。這種分配不均問題不僅影響社會公平性,也間接削弱內需基礎。當一部分人口的購買力持續被擠壓,整體社會的消費動能自然難以提振。
歷史借鑒:從失去的十年到廣場協議的警示
理解日本經濟衰退,需要回溯歷史。日本經濟奇蹟在 1960 年至 1995 年間達到頂峰,盛極而衰的轉折點始於 1980 年代末的房地產和股市泡沫破裂(1991 年)。泡沫破裂直接導致日本長達數十年的經濟停滯,被廣泛稱為失去的十年,甚至被延伸為失去的三十年。
泡沫破裂後,接踵而至的是 1997 年的銀行業危機,許多金融機構相繼倒閉,大量殭屍貸款累積,使銀行系統難以發揮金融中介功能。流動性陷阱的形成,讓日本經濟陷入長期低增長與通縮泥潭。
更深層次的歷史伏筆可追溯到 1985 年的廣場協議。這份由美國、日本、德國、英國、法國五國簽署的協議,旨在協調匯率以解決美國龐大的貿易逆差,核心影響是導致日圓大幅升值。日圓升值雖然增加了日本國民的海外購買力,卻嚴重打擊出口競爭力。為抵消日圓升值的負面影響並刺激內需,日本銀行被迫採取激進降息政策,間接助長了股市與房地產的資產泡沫形成。當泡沫最終破裂,日本經濟為此付出數十年的代價。
股市熱潮與實體經濟脫鉤:投資者的挑戰與機遇
日經指數屢創新高與經濟衰退並存,揭示了股市與實體經濟脫鉤的複雜性。這種脫鉤現象背後有幾個關鍵因素:
- 日圓貶值:持續走弱的日圓對出口導向型企業意味著更高的海外營收轉換為日圓後的利潤,使大型跨國企業財報亮眼,提振股價。
- 企業治理改革:東京證券交易所推動的公司治理改革,鼓勵企業提高股東回報,增加投資者吸引力。
- 全球資金再配置:在中國經濟面臨挑戰、歐洲不確定性增加的背景下,部分國際資金將日本視為相對安全的配置選擇。
- 通膨預期:市場對日本擺脫通縮、進入溫和通膨時代抱有期待,有利於企業定價權的恢復。
然而對普通日本民眾來說,股市繁榮與實際薪資水平連續三年下降、消費疲軟的現實形成鮮明對比。這種反差正是日本經濟衰退的本質性矛盾之一。
面對這種脫鉤,市場已經定價多少,比事件名稱本身更重要。投資者應關注基本面,深入研究企業基本面,特別是具有全球競爭力、受益於日圓貶值或新興技術的企業,而非盲目追逐指數上漲。在全球經濟不確定性增加的背景下,不應將所有雞蛋放在同一個籃子裡,考慮不同地區、不同資產類別的配置以分散風險。投資涉及風險,過去績效不代表未來結果,可能虧損本金。
面對複雜挑戰:我們應如何理解與應對?
日本經濟衰退的多重根源包括 GDP 數字的疲弱、消費疲軟與薪資停滯的內需困境、全球貿易戰與疫情遺緒帶來的外部衝擊、日本銀行在貨幣政策上的兩難抉擇,以及人口萎縮、高齡化社會、勞動力短缺和日益擴大的貧富差距等長期結構性問題。
沒有失效條件的看法,不算完整判斷。對於關注日本市場的讀者,需要用更全面的視角理解市場:
- 超越表面數據:不要僅被單一指標(如股市上漲)所迷惑,要深入挖掘數據背後的真實經濟動態和民眾生活狀況。
- 關注結構性問題:短期刺激政策固然重要,但長期而言,一個國家經濟的韌性與活力,更取決於能否有效解決勞動力、人口結構、生產力等深層次問題。
- 理解政策局限性:即使是經驗豐富的央行,在面對前所未有的複雜局面時,其傳統政策工具的有效性也可能受到限制。
- 持續學習與適應:全球經濟環境瞬息萬變,沒有一勞永逸的投資策略。持續學習、理解宏觀經濟趨勢,並根據市場變化靈活調整,才是面對不確定性的關鍵。
日本的經驗為我們上了一堂深刻的宏觀經濟課。經濟的健康成長,不應建立在消費者購買力下降或貧困率攀升的基礎上。未來無論是日本還是全球經濟,都需要跳脫傳統政策框架,尋求重振需求、提高薪資並恢復消費者信心的結構性改革之路。
日本經濟衰退原因常見問題
Q:日本目前的經濟狀況如何?
A:日本經濟面臨連續負增長,最新數據顯示經濟已進入技術性衰退,且經濟結構問題依然存在。截至 2025 年第一季,GDP 季增率為 -0.2%,個人消費增長接近零。
Q:為何日本的消費者購買力下降?
A:購買力下降主要受物價上漲和實質薪資下降的影響。核心 CPI 持續上漲,但實質薪資連續三年負增長,造成消費者對非必要支出的保守態度。
Q:日本央行的貨幣政策目前有何挑戰?
A:日本央行面臨升息與刺激經濟的兩難局面。升息可能抑制消費,而降息未能顯著改善經濟增長。在成本推動型通膨環境下,傳統貨幣政策工具的效果受到限制。
Q:什麼情況下衰退判定會失效?
A:若後續季度 GDP 轉正、實質薪資回正或消費明顯回升,技術性衰退的判定須重新檢視。單一季度的回落不必然構成技術性衰退,需連續兩季確認。