Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM

Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
日幣匯率走勢圖十年深度解析:從 2016 至 2026 年,整理 JPY/TWD 年度高點、低點與收盤數據,分析利差擴大、日本貿易結構轉變與央行政策三大核心變數對日幣結構性弱勢的影響,提供 2026 年換匯甜蜜點判斷、分批進場策略與判斷失效條件,協助台港讀者在換匯前做好完整評估。
截至 2026 年 7 月,日幣兌台幣十年走勢呈現先升後貶的結構性轉變。本文整理關鍵價位與失效條件,協助判斷換匯時機。
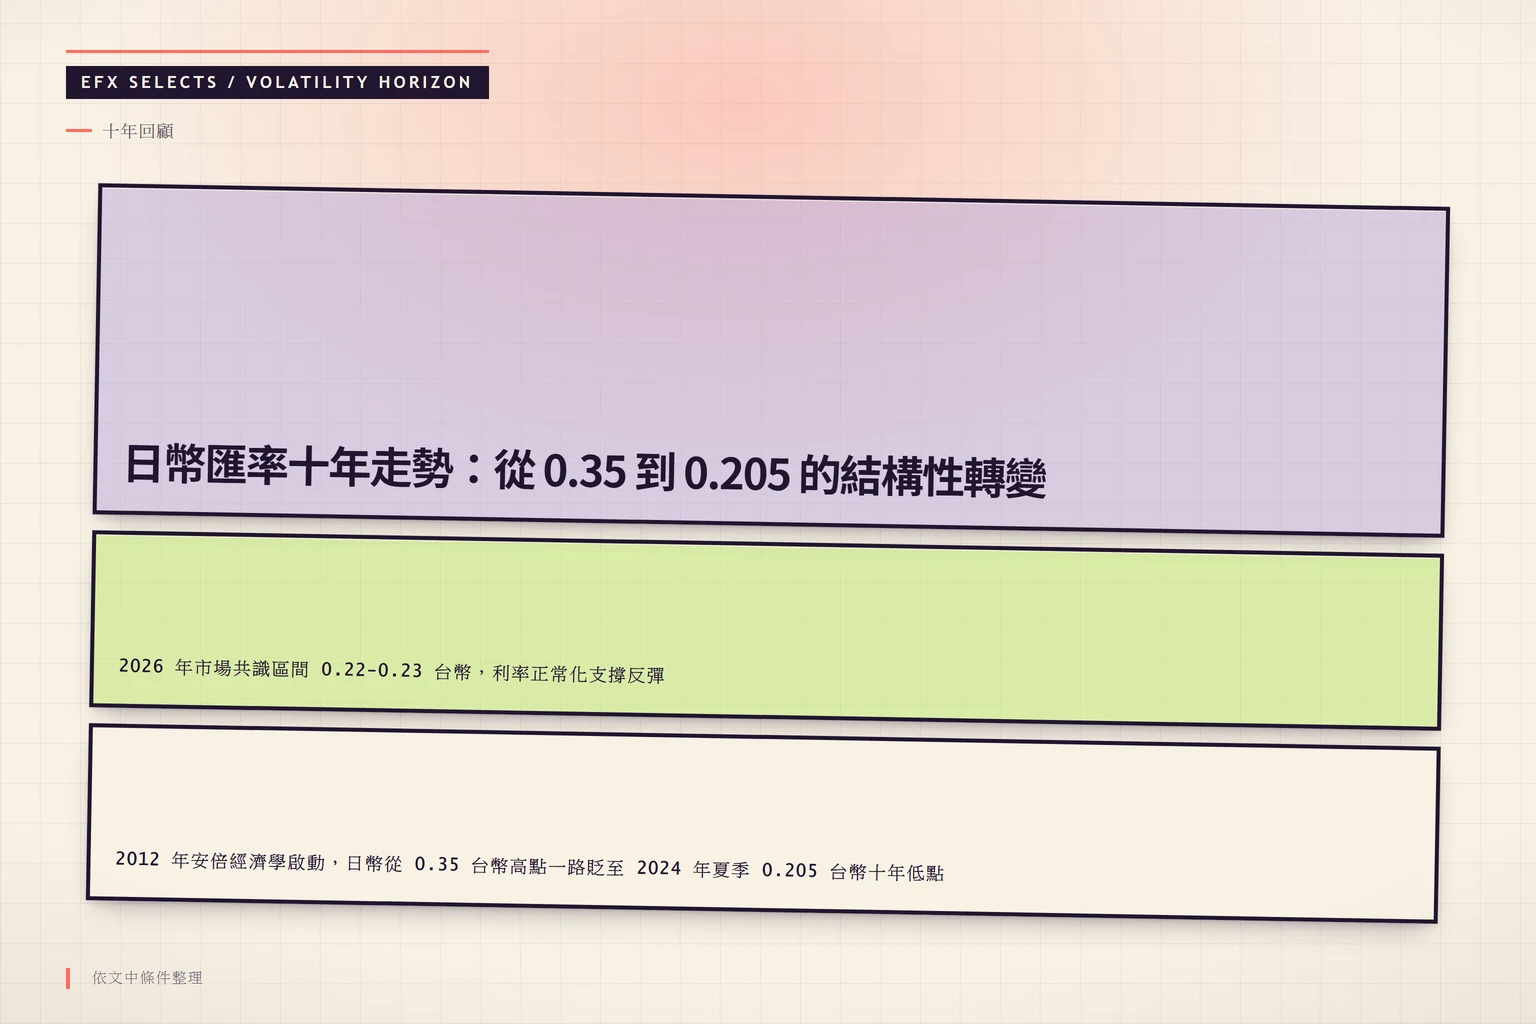
日幣兌台幣匯率在過去十年經歷劇烈震盪。2012 年安倍經濟學上台後,日幣從高點約 0.35 台幣快速下滑。
量化寬鬆政策與負利率環境推升貶值力道。2015 年起,日本央行維持超低利率,匯率逐步逼近 0.25 台幣區間。2022 年俄烏戰爭與美國升息放大美日利差,日幣加速崩跌,2024 年觸及十年低點,台銀現鈔賣出價約 0.205 台幣左右。
2025 年起,政策風向逆轉。日本央行終止收益率曲線控制(YCC),短期利率小幅上調至 0.25%。到 2026 年,匯率回升至 0.22-0.23 台幣,擺脫長期低檔。台灣銀行數據顯示,這段轉變與全球通膨趨緩密切相關。
從歷史來看,這些高低點不僅是數字,更是政策轉向的直接反映。哈日旅遊族常在低點附近換匯,錯過反彈就後悔。外幣資產配置者則需注意,日本央行植田和男主政後的正常化路徑。
對比台幣兌日幣視角,1 台幣從 2012 年的約 3 日圓,貶至 2024 年的近 5 日圓。2026 年穩定在 4.3-4.5 日圓,顯示日幣相對強勢回歸。
以 10 萬台幣為例,2012 年高點可換約 2.86 萬日圓;2024 年低點可換約 4.88 萬日圓,多換約 2.02 萬日圓(換算升值約 70%);2026 年 0.225 台幣可換約 4.44 萬日圓,仍較 2012 年高出約 55%。這顯示日幣貶值大幅提升了台灣消費者的海外購買力,但 2026 年結構性反彈將部分收回這優勢。
| 年度 | JPY/TWD 參考價位 | 1 TWD 兌 JPY | 關鍵事件 |
|---|---|---|---|
| 2012 | 高點約 0.35 | ≈ 2.86 | 安倍經濟學啟動 |
| 2015 | 約 0.25 | ≈ 4.00 | 量化寬鬆持續 |
| 2022 | 加速貶值 | 俄烏戰爭,美日利差擴大 | |
| 2024 夏 | 低點約 0.205 | ≈ 4.88 | 觸及十年最低 |
| 2025 | 逐步回升 | 終止 YCC,利率上調至 0.25% | |
| 2026 | 0.22-0.23 | ≈ 4.35-4.55 | 利率正常化路徑 |
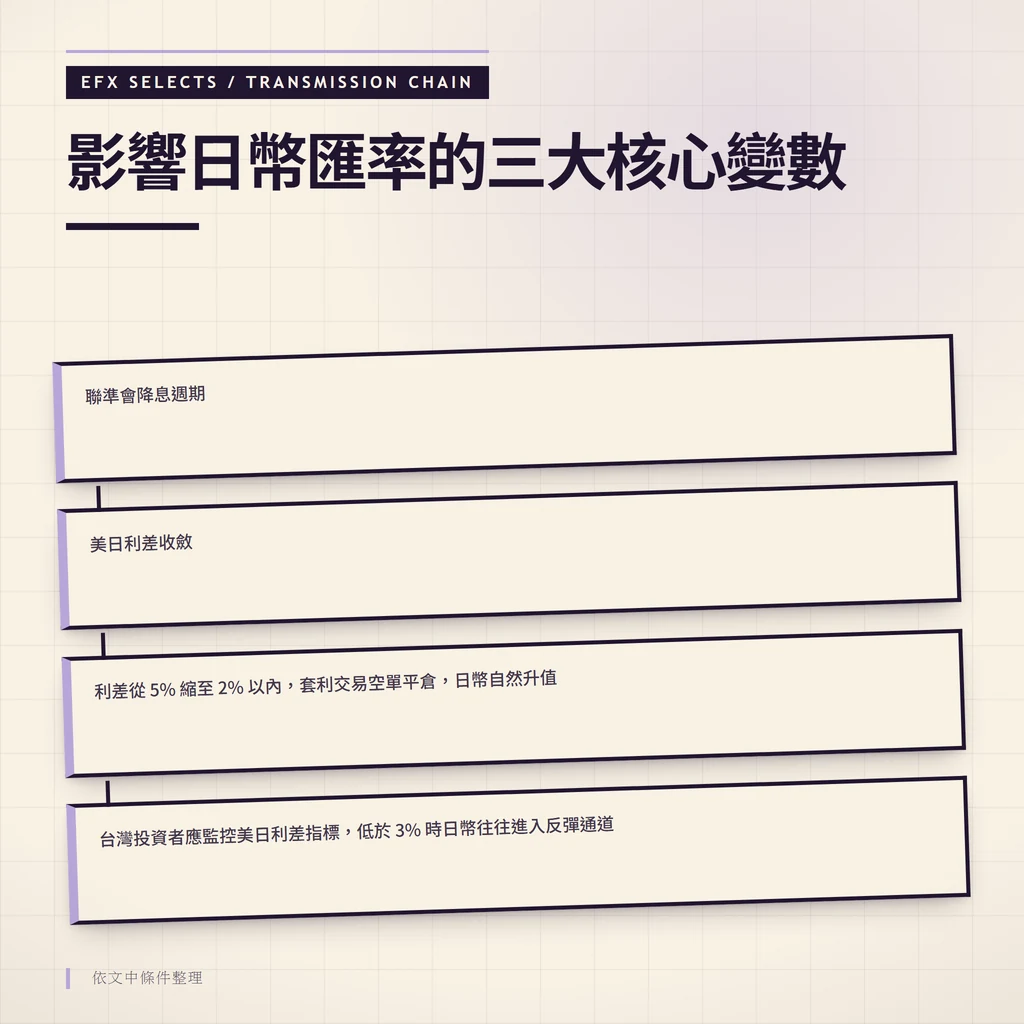
要理解日幣為何難以回到過往低位,必須從三大核心變數的差異入手,這些變數共同決定了 2026 年的新常態。
第一,日本央行貨幣政策轉向結束通縮枷鎖。過去十年,BoJ 透過量化寬鬆壓低利率,實質匯率持續低估。2026 年通膨預期穩定在 2% 以上,利率正常化支撐日幣底部。關鍵在於,日本央行利率走向對台幣匯率的影響已從「無限寬鬆」轉為「漸進緊縮」,這改變了全球套利交易的基礎。
第二,美日利差收斂成關鍵推手。美國聯準會降息週期下,利差從 5% 縮至 2% 以內,迫使利差交易(Carry Trade)空單平倉,日幣自然升值。台灣投資者必須監控「美日利差」指標:當利差低於 3%,日幣往往進入反彈通道。例如,一位台灣蝦皮跨境賣家在 2025 年 Q4 看到美日利差從 4.5% 縮至 2.8%,提前用遠期外匯避險,節省了 3% 的匯差成本。深入理解套息交易(Carry Trade)在台灣投資者的操作說明,有助於預判日幣波動節奏。
第三,貿易收支與避險需求重塑格局。日本經常帳順差回升,能源進口成本下降強化日幣支撐。台灣讀者特別關心,台灣央行升息節奏與日幣連動:若台銀維持重貼現率 2.000%,日幣升值將壓縮台幣相對優勢。但核心驅動仍是美日利差,而非台日利差。
因果鏈清晰:美國降息啟動利差縮小,日圓空頭回補,匯率從 0.21 台幣反彈至 0.23。獨特觀察是,2026 年日本正式脫離通縮,將提供匯率長期底部確認。參考日本銀行官網最新報告,此轉變已成定局。
跨境電商業者可據此調整進貨時機。當美日利差低於 3%,日幣往往進入反彈通道,避免在低點全倉壓注。
台灣在地視角,兆豐銀行掛牌邏輯常追隨 BoJ 會議。歷史數據顯示,政策轉向後首三個月,匯率波動達 5%,需設好風險防線。台灣央行規定個人每年換匯上限等值 50 萬美元,需分散規劃。
換匯不僅是看對方向,更要掌握成本控制與時機判斷,包括避開隱藏成本、選擇最佳渠道,並運用歷史週期規律。
建議採用「3-3-4 換匯法」:30% 在心理價位(如 0.22 台幣)分批進場,30% 等技術支撐(如 50 日均線 0.215),剩餘 40% 留給剛性需求(如出遊前)。這避開單點風險,適用旅遊與投資。
3-3-4 法的 WHY 與 RISK
這種分批策略源於行為金融學,旨在對抗「錯失恐懼(FOMO)」與「恐慌拋售」。當匯率接近心理關卡(如 0.22)時,市場情緒容易極端,分批可降低平均成本波動。風險在於若市場單邊上漲,分批可能錯過部分漲幅;若單邊下跌,分批可能過早投入。但歷史數據顯示,在震盪市中,此方法能提升 5-10% 的換匯效率。
數位帳戶成利器,如台灣換匯實務全攻略所詳述,Richart、玉山Wallet、Line Bank、Bankee 提供線上結匯,手續費低至 0.5 毛,優於傳統銀行 1-2 毛。外幣提款機適合小額,匯率加成僅 1%,但上限每日 10 萬台幣。
許多讀者忽略信用卡刷海外消費的隱藏成本。實際總成本公式為:
總成本 = (銀行匯差%) + (信用卡外幣交易費%) – (信用卡回饋%)
假設台銀現金賣出入價差 1.5%,信用卡交易費 1.5%,回饋 2%,則總成本 = 1.5% + 1.5% – 2% = 1.0%。但若刷卡時銀行使用較差匯率(隱藏匯差 3%),則總成本升至 3% + 1.5% – 2% = 2.5%,反高於現金換匯的 1.5%。因此,小額緊急可用信用卡,大額換匯仍建議現金。
| 銀行 | 手續費/匯差 | 線上優惠 | 適合金額 | 備註 |
|---|---|---|---|---|
| 台銀(傳統) | 現金匯差 1.5-2% | 無 | 所有 | 最普遍,但無折扣 |
| Richart(數位) | 匯差 0.7% | 手續費減免 | 10-50 萬 | 玉山銀行,App 操作 |
| Line Bank | 匯差 0.6% | 免手續費 | 小額 | 連結 Line,方便 |
| Bankee | 匯差 0.5% | 現金回饋 0.3% | 中額 | 實際成本可降至 0.2% |
| 外幣 ATM | 匯差 1%+可能手續費 | 無 | 小額緊急 | 24 小時,但上限 10 萬/日 |
| 金額/緊急程度 | 緊急(<1 週) | 一般(1-4 週) | 不緊急(>1 個月) |
|---|---|---|---|
| 小額(<10 萬台幣) | 外幣 ATM(便利,成本 1%) | 數位帳戶掛價(成本 0.5-0.7%) | 數位帳戶掛價+限價單 |
| 中額(10-50 萬台幣) | 銀行線上結匯(成本 0.5-0.7%) | 銀行線上結匯+分批 | 銀行線上結匯+觀察政策 |
| 大額(>50 萬台幣) | 銀行櫃台(需預約,成本 0.8-1%) | 銀行櫃台+比價 | 遠期外匯合約(避險) |
2026 日幣換匯最划算方式:結合數位帳戶優惠與分批掛價策略。台灣銀行即時匯率顯示,週二至週四下午最穩。對比海外刷卡,回饋 2% 但隱藏匯差 3%,現金換匯勝出。
外幣資產配置者,佈局前評估風險:日幣升值 10% 等於資產增值,但全球衰退恐壓回低點。電商業者用此法控成本,利潤率提升 5%。
下一步清單:
過去十年,日幣兌台幣最低點約 0.205 台幣,出現在 2024 年夏季(台銀現鈔賣出價)。2026 年目前徘徊 0.225 台幣,屬中低檔位置,高於歷史低點 10%,但低於十年平均 0.26 台幣。相對 2012 高點 0.35,已貶逾 35%,對換匯者仍具吸引力。數據來自台灣銀行歷史紀錄,位置判斷需結合政策面。
週二至週四下午 2-4 點最宜,因為台灣銀行在此時段外匯交易量最大、流動性最高,匯率最穩定。避開周一開盤(波動大)和周五收盤(銀行調頭寸)。數位帳戶可 24 小時掛價,但執行仍以銀行營業時間內為準,且通常下午報價較佳。
高機率升值,受 BoJ 升息路徑與美日利差縮小驅動。市場共識預期年底達 0.24 台幣,但風險包括美國經濟衰退或日債危機壓抑升勢。植田和男路線圖顯示,2026 年利率可能至 0.5%,支撐反彈。非保證,建議分散持有。日本央行會議紀要可追蹤。
線上結匯勝出:匯率優惠、手續費低(0.5 毛 vs. ATM 1% 加成),上限高達百萬。ATM 適合緊急小額,便利但成本較高。比例如台銀線上 0.223 vs. ATM 0.228。數位銀行比較:Line Bank 匯差約 0.6%,免手續費;Bankee 匯差 0.5%,另有 0.3% 現金回饋,實際成本可降至 0.2%;Richart 匯差 0.7%,手續費減免。因此,中額換匯首選 Bankee 或 Richart,小額可選 Line Bank,緊急才用 ATM。
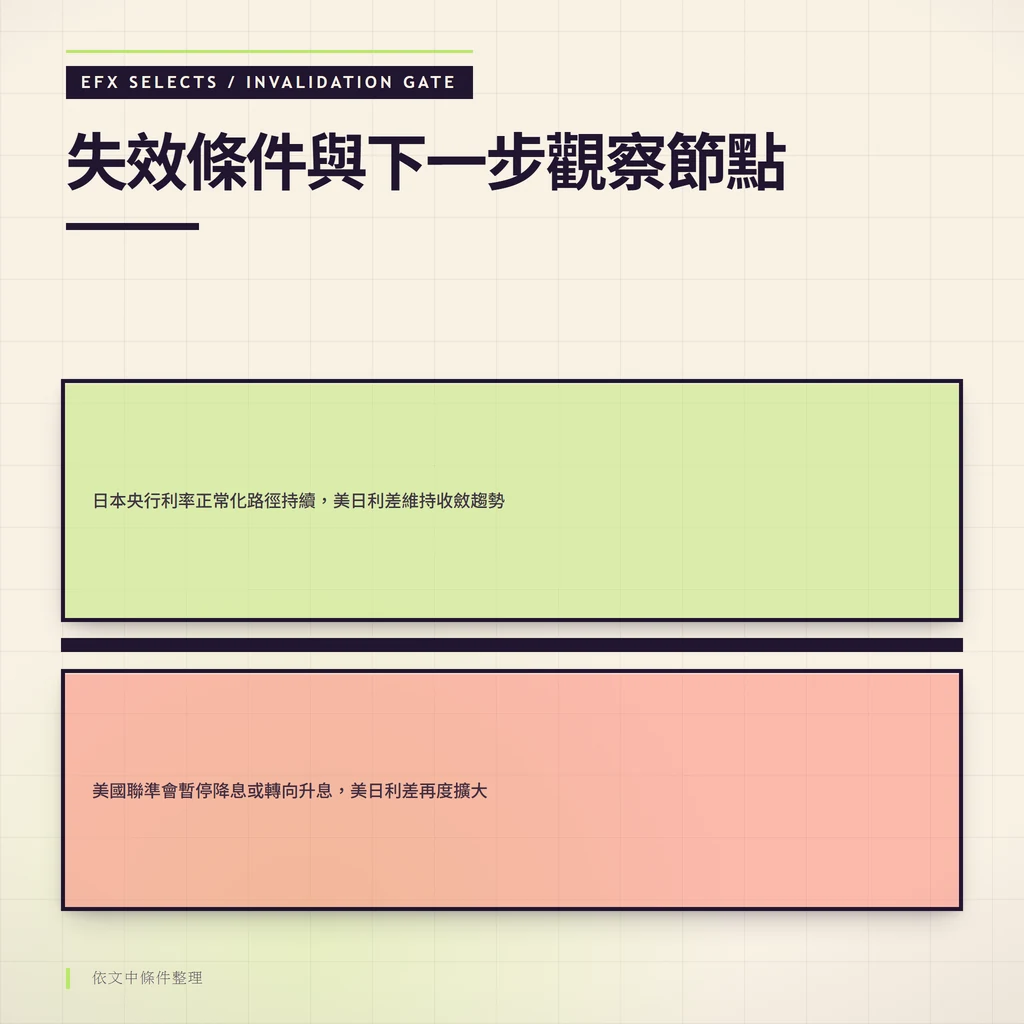
以下情境可能使上述判斷不適用,需重新評估換匯時機。
建議追蹤以下節點:每月 BoJ 會議摘要、美聯準會利率決議、日本貿易收支月報。跨貨幣對配置可參考站內的澳幣匯率深度分析。
岳衡|EFX 市場風險編輯
岳衡是 EFX Selects 的編輯筆名,專注整理外匯、加密貨幣、交易平台與跨市場事件的公開資料;內容不構成投資建議。