Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM

Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
台灣消費者物價指數(CPI)計算全解析:本文以2026年主計總處公布的最新數據(截至2026年8月)為基礎,搭配逐步計算範例,拆解CPI的拉氏公式、七大類組成項目與權重、購買力換算規則及常見誤解,協助讀者在主計總處統計資料庫自行核對數值,理解指數的適用條件、限制與誤判情境。
台灣消費者物價指數(CPI)衡量一籃子固定商品與服務的價格變動,反映一般家庭購買力消長。截至 2026 年,主計總處以 2021 年為基期,追蹤八大類支出項目,每月公布年增率(YoY)與指數值;資料取自主計總處公開統計資料庫。
消費者物價指數(CPI)以固定商品籃比對基期與當期總價格,算出物價漲跌幅;基期設 100,CPI 105 即物價漲 5%。CPI 的波動直接關乎購買力、生活開支,乃至國家經濟決策。想抓住經濟動態、守護個人財富,就得弄懂 CPI 的計算原理。
國家層面,CPI 幫助判斷通貨膨脹或緊縮,是貨幣與財政政策的核心依據。對個人來說,它決定薪資能否追上物價,影響儲蓄與投資的真實價值,還可能牽動基本工資或福利調整。留意 CPI,等於留意自己的錢包。
要搞懂CPI,從它的核心公式入手。基本邏輯是比較當期商品與服務價格對基期的變化,用百分比表示。公式是這樣:
CPI = (當期一籃商品與服務的總價格 / 基期一籃商品與服務的總價格) × 100
基期至關重要。它是選定的特定時期,通常某一年,作為基準。所有CPI值都以此為參照。比方說,基期設為100,某年CPI達105,就代表物價比基期漲5%。
為何要有基期?單比今年與去年,容易受季節或供需短期影響而失準。固定基期讓我們看清長期趨勢,濾掉暫時波動。統計單位會不定期更新基期,適應經濟變遷與社會演變。
台灣的CPI數據由行政院主計總處負責蒐集、計算與發布。他們每月公布最新數字,並在中華民國統計資訊網提供詳盡資料與報告。這些是台灣CPI最可靠的來源,供學術、政策與媒體參考。想獲取準確資訊,直接上主計總處官網最穩當。
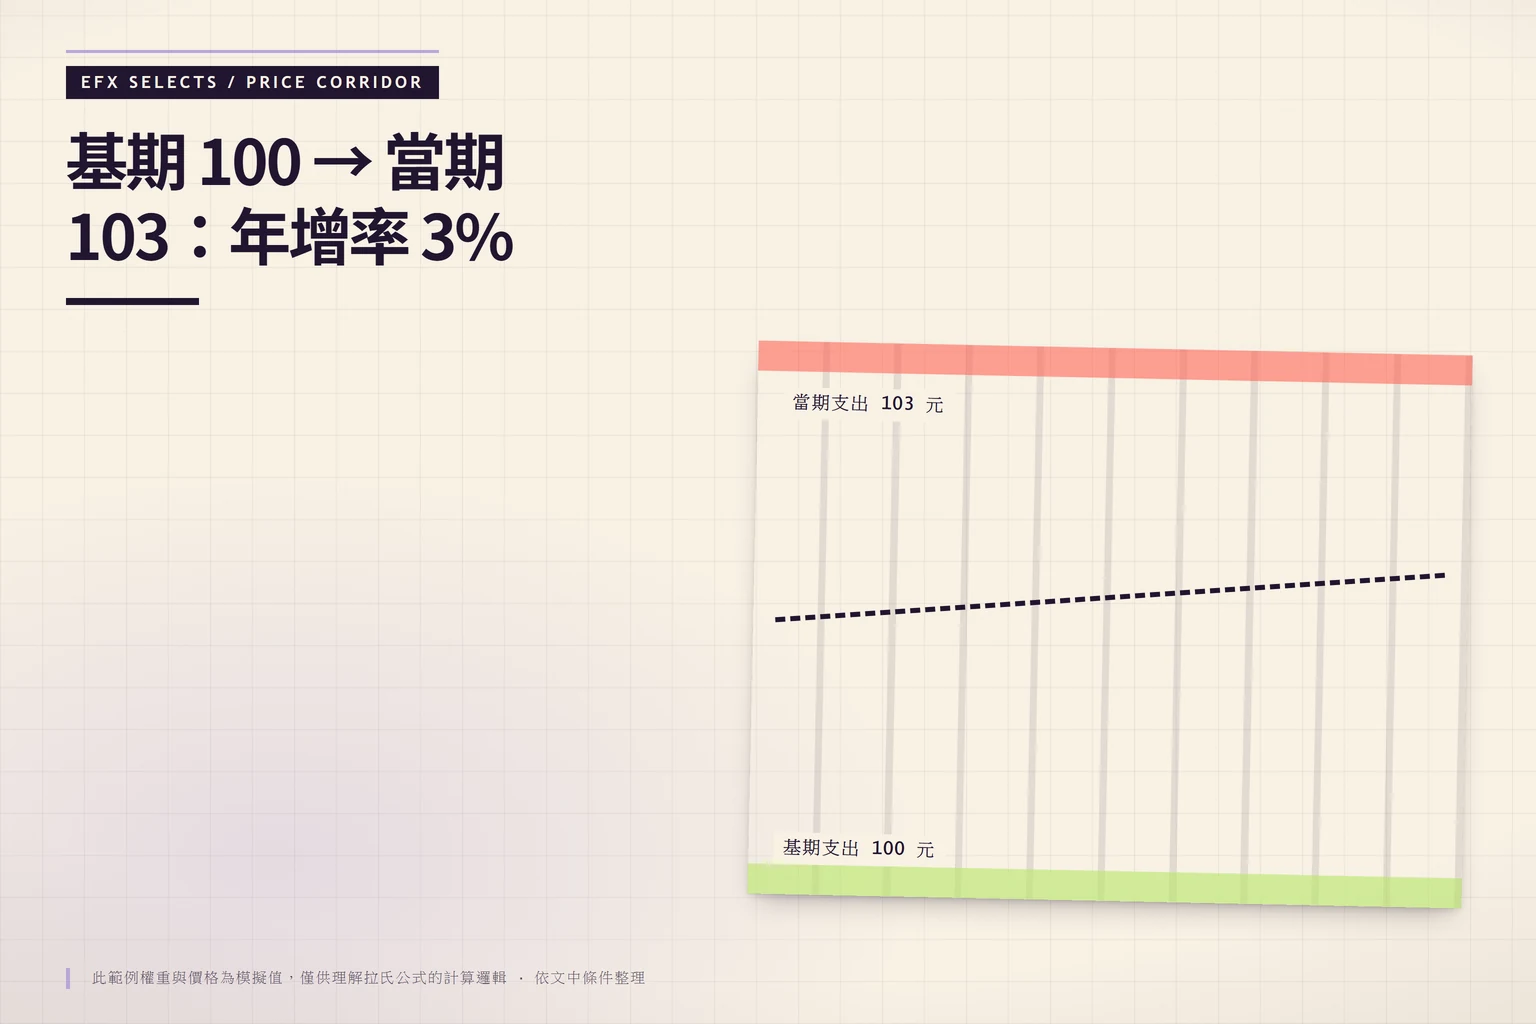
台灣 CPI 採用拉氏價格指數,以基期支出結構為權重,比較同一籃子商品在當期與基期的總費用變動。以下用簡化數據示範從個別價格到指數值與年增率的完整路徑。
以下範例以基期支出 100 元、當期支出 103 元為起點:
| 消費類別 | 基期支出(元) | 當期支出(元) | 權重(%) |
|---|---|---|---|
| 食物 | 35 | 36.5 | 35 |
| 居住 | 27 | 27.5 | 27 |
| 交通及通訊 | 15 | 16 | 15 |
| 醫療保健 | 10 | 10.2 | 10 |
| 其他 | 13 | 12.8 | 13 |
代入公式:CPI =(103 ÷ 100)× 100 = 103;年增率 =(103 − 100)÷ 100 × 100% = 3%。
此範例權重與價格為模擬值,僅供理解拉氏公式的計算邏輯。實際編製時,主計總處以數百項查價項目與精確權重建構指數,個別項目的變動方向可能與總指數不一致。
CPI不是隨便加總所有價格,而是鎖定精心設計的消費籃。這籃子代表台灣家庭的典型消費模式。目前,台灣CPI分八大類,觸及生活各角落:
這些類別涵蓋食衣住行育樂,鏡射台灣消費風貌。統計人員抽樣調查,定期收集代表性價格,加權計算後得出總指數。
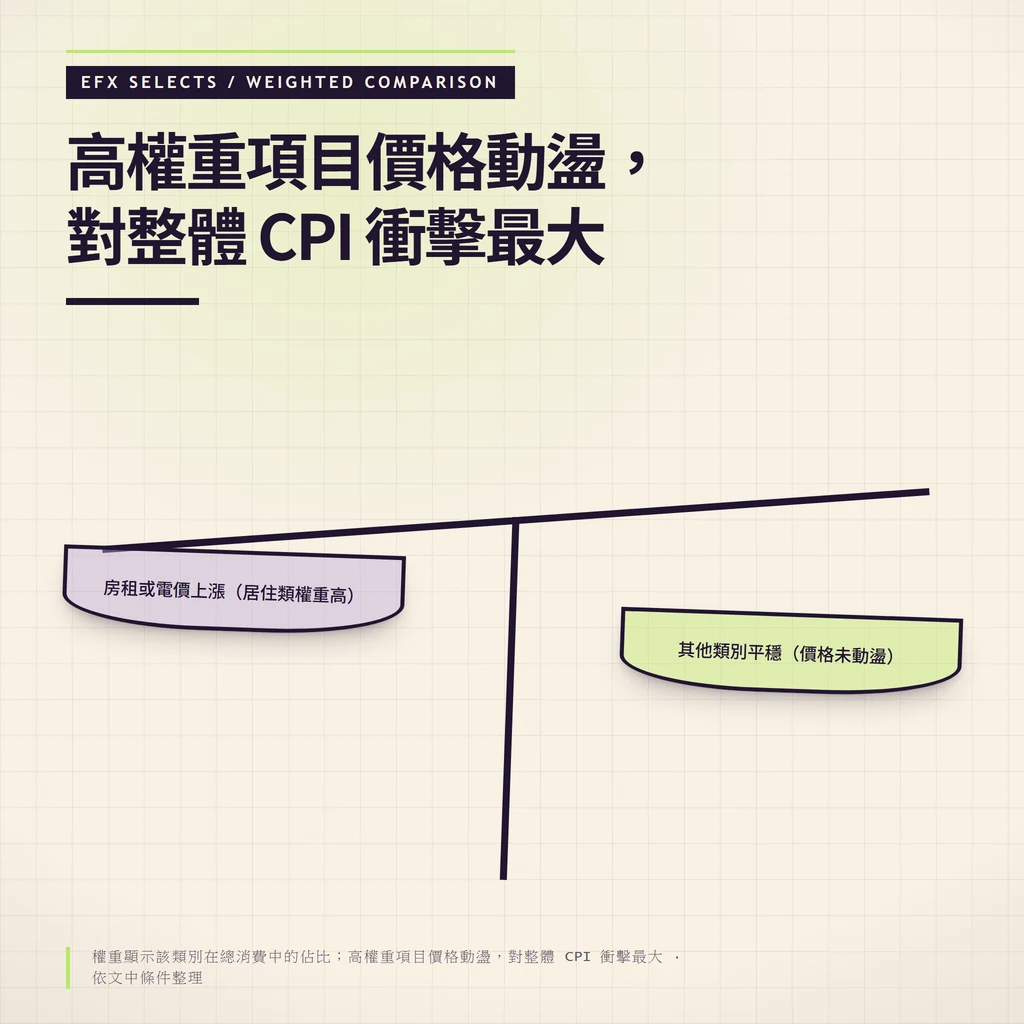
權重在CPI計算中舉足輕重。它顯示該類別在總消費中的佔比。高權重項目價格動盪,對整體CPI衝擊最大。譬如居住類權重高,房租或電價漲時,即便其他平穩,整體CPI也易拉升。
台灣CPI權重依家庭收支調查,每五年調整一次,確保貼近當下消費。科技進步或飲食轉變,都可能移轉權重。知曉權重,就能辨識物價變動的關鍵推手。
不少人把CPI等同通膨。實際上,CPI是測量通膨的工具,兩者不同。更準確說,CPI變動率就是通膨率(或緊縮率)。
CPI上漲,代表買同樣一籃東西得多掏錢,這叫通貨膨脹(Inflation)。反過來,下跌則是通貨緊縮(Deflation)。CPI是相對基期的值,年增率或月增率則顯示通膨強度。
釐清這點,能洞察經濟數據的真意。我們盯CPI變動,其實在追蹤購買力的起落。
來個簡單例子,讓CPI邏輯更清楚。假設台灣家庭的標準消費籃,在2025年(基期)和2026年的總支出是:
基期 (2025 年) 標準消費籃總花費:新台幣 30,000 元
這30,000元包括每月開銷,如:
當期 (2026 年) 標準消費籃總花費:新台幣 31,500 元
2026年,物價推升下,同樣籃子花了31,500元。
計算2026年CPI:
CPI (2026 年) = (31,500 元 / 30,000 元) × 100 = 105
相較2025年,CPI為105,物價平均漲5%(105 – 100)。這5%即年度通膨率。
例子雖簡化,卻凸顯CPI精髓:比對消費籃總價,量化價格變幅。
通膨壓力若持續升溫,各國央行可能調整利率因應。2026 年 FOMC 會議時程與台灣時間對照,可供追縱貨幣政策動向的讀者參考查驗。
CPI 不等於個人生活成本,也不直接代表房價變動。讀者對照 CPI 數據時,以下三項限制可能會顯著影響判斷。
以上限制為 CPI 編製方法的設計特性,不屬於主計總處的計算錯誤。若讀者需要評估個人生活成本,應以自身記帳資料為基礎,搭配 CPI 作為總體參考。
CPI數字看似抽象,卻深刻形塑日常生活。掌握其影響,有助財務規劃與經濟應變。
先看薪資與購買力。通膨下CPI漲,薪資若跟不上,相同收入買不到以往東西,實質購買力下滑。久了,生活品質恐受壓。
接著是儲蓄與投資。銀行存款利率若輸CPI,你的錢實質在貶值。這解釋為何有人轉戰股市、房產,追求勝過通膨的回報。
貸款與債務也受波及。固定利率貸款在通膨期,償還貨幣貶值,實質負擔減輕。存款者則相反,收益縮水。
CPI 也牽動政府政策。基本工資、福利、中央銀行利率,都可能因CPI調整。關注它,等於關注公共事務。
實質購買力的變動也可從總體指標交叉比對。人均GDP的計算方式與對個人的影響,能協助讀者補充不同角度的經濟觀察。
主計總處於 2021 年(民國 110 年)更新 CPI 基期,將消費籃結構調整為八大類;各年份指數均以此年為 100 換算。如需完整歷史數列,可前往主計總處「中華民國統計資訊網」搜尋「消費者物價指數」,下載各月份的歷史表;官方數據以月為單位,含年增率(YoY)與月增率(MoM)。
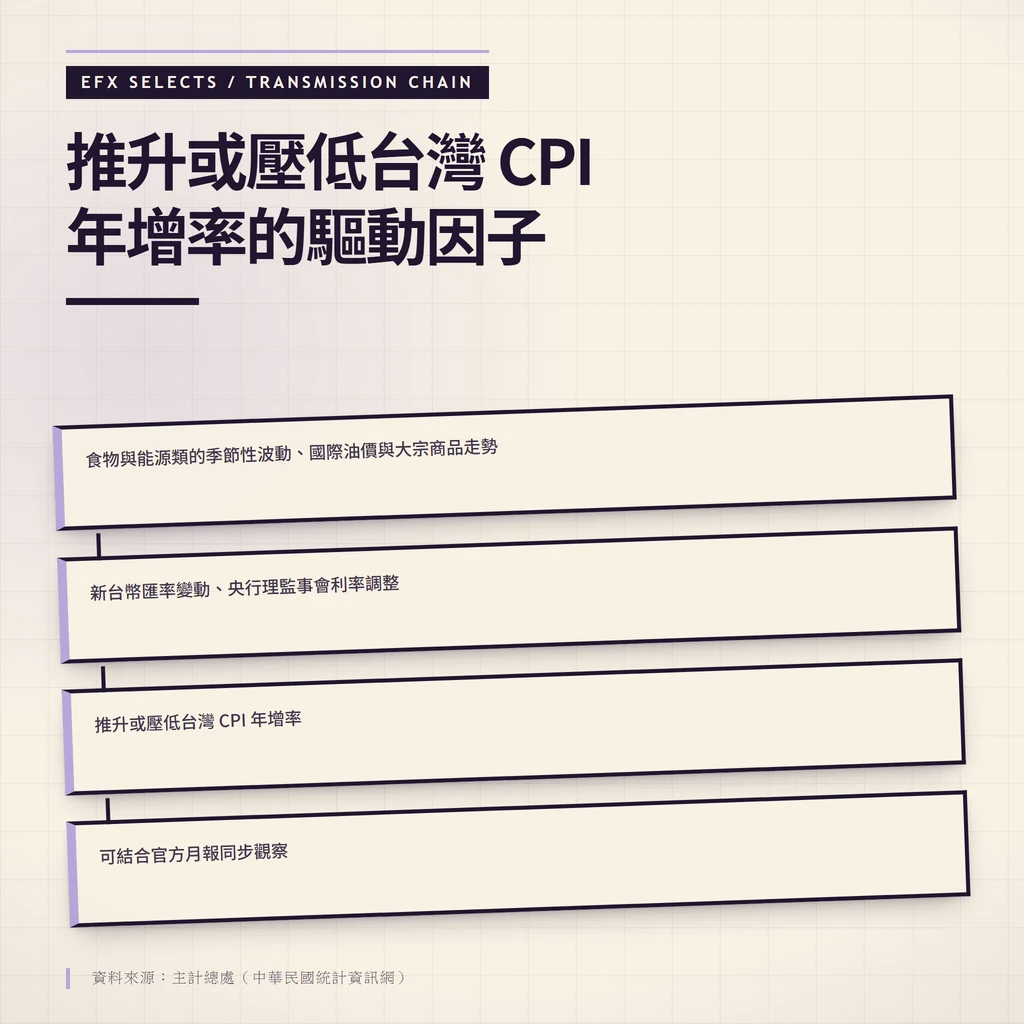
判讀 CPI 趨勢時,以下要素值得持續追蹤:食物與能源類的季節性波動、國際油價與大宗商品走勢、新台幣匯率變動、以及央行理監事會的利率調整。這些變數是推升或壓低台灣 CPI 年增率的主要驅動因子,可結合官方月報同步觀察。
購買力換算用於比較不同年份之間,同樣金額的貨幣所能購買的商品與服務數量變動。主計總處提供的換算邏輯為:
實質價值 = 名目金額 ×(比較期 CPI ÷ 當期 CPI)
舉例來說,若 1995 年 CPI 指數為 90(2021 年基期 = 100),2024 年 CPI 指數為 108,則 1995 年的新台幣 10,000 元在 2024 年的實質價值約為 10,000 ×(108 ÷ 90)≈ 12,000 元。這代表 1995 年的一萬元購買力,相當於 2024 年約一萬兩千元。
此換算僅反映一般物價水準變動,不包含股票、房地產等個別資產的增值或貶值。讀者可在主計總處「中華民國統計資訊網」查詢各年度 CPI 指數歷史數列,自行代入公式估算不同時期的貨幣實質價值變化。
以下為近三十年選定期間的換算參考對照:
| 年份 | CPI 指數(模擬值,不含回溯修訂) | 相對於 2021 年基期購買力變化 |
|---|---|---|
| 1995 | 90 | 1995 年 1 元 ≈ 2021 年 0.90 元購買力 |
| 2005 | 84 | 2005 年 1 元 ≈ 2021 年 0.84 元購買力 |
| 2015 | 95 | 2015 年 1 元 ≈ 2021 年 0.95 元購買力 |
| 2021 | 100 | 基期 |
| 2024 | 108 | 2024 年 1 元 ≈ 2021 年 1.08 元購買力 |
上表指數值為協助理解換算邏輯的模擬數值;實際數據以主計總處官方發布為準。查詢時可在主計總處網站搜尋「消費者物價指數」即可取得最新統計表。
114年(2025年)台灣CPI的變化受到多重因素影響。若有具體月份的數據,其變動原因可能與國際原物料價格波動(如能源、大宗商品)、國內特定產業的供需狀況、季節性因素(如農產品價格)、新台幣匯率變動、以及國內外經濟情勢等有關。例如,若某月份食物類因氣候因素導致歉收,其價格上漲便會推升整體CPI。又若國際油價上漲,也會直接影響交通及通訊類中的汽油價格,進而影響CPI。
台灣 CPI 的「消費籃」涵蓋了民眾日常生活的八大類商品與服務,並進一步細分為眾多子項目。這八大類分別是:食物類(包含蔬菜、水果、肉類、外食費等)、衣著類、居住類(包含租金、水電瓦斯等)、交通及通訊類(包含汽油、手機通訊費等)、醫療保健及個人用品類、教育文化及娛樂類(包含旅遊、書籍等)、菸酒類、以及雜項類(包含理髮、家電、保險等)。這些項目是透過大規模的家庭收支調查來確定的,以反映台灣家庭的典型消費結構。
CPI 指數本身是衡量特定時期物價水平相對於基期的比例。而「通膨率」(或通貨膨脹率)則是 CPI 指數的「變動率」。因此,CPI 指數上升,表示物價上漲,這就表示存在通貨膨脹。例如,若 CPI 指數從 100 上升到 105,那麼通膨率就是 5%。CPI 是「標尺」,通膨率是「標尺的移動速度」。
台灣消費者物價指數 (CPI) 的計算,是基於一個固定的「消費籃」,比較當期與基期的總價格。計算公式為:CPI = (當期消費籃總價格 / 基期消費籃總價格) × 100。舉例來說,若基期 (例如 2025 年) 家庭一個月在標準消費籃上的總花費為 30,000 元,而 2026 年這個相同的消費籃總花費變為 31,500 元,則 2026 年的 CPI 就是 (31,500 / 30,000) × 100 = 105。代表物價較基期上漲了 5%。
雖然台灣官方統計機構(如主計總處)通常不直接提供個人化的 CPI 公式計算機,但您可以透過理解其基本公式自行計算。如果您想進行更複雜的試算,可以尋找一些金融理財網站或 App,它們可能會提供模擬工具,讓您輸入特定商品價格的預期變動,來估算對整體 CPI 的影響。最準確的官方數據與趨勢分析,仍需參考行政院主計總處的發布資訊。
台灣 CPI 的組成項目權重是根據「家庭收支訪問調查」的結果來決定的。這個調查會蒐集台灣家庭的各項消費支出,以反映實際的消費結構。為了確保 CPI 能持續準確地反映當前物價變動,主計總處會定期(通常是每五年)更新 CPI 的基期與權重。這使得 CPI 能夠跟上時代的消費習慣變化,例如新興商品或服務的出現,或傳統商品消費比例的增減。
除了行政院主計總處的官方網站(中華民國統計資訊網)是 CPI 數據最權威的來源外,您還可以透過一些金融資訊網站、財經新聞媒體的數據分析專區,或是學術研究機構發布的報告,找到台灣歷年的 CPI 趨勢圖。這些平台通常會整理並視覺化官方數據,方便使用者快速了解物價的長期走勢。
CPI 的變動與您的薪資有著直接且重要的關聯。當 CPI 持續上漲(即通膨),但您的薪資未隨之調漲,那麼您實際能購買到的商品和服務就變少了,也就是您的「實質購買力」下降了。反之,如果您的薪資調漲幅度高於 CPI 的漲幅,那麼您的實質購買力就會提升。許多企業在進行年度調薪時,也會將 CPI 作為參考指標之一,以確保員工的薪資能反映物價變動。
若 CPI 持續上漲(通膨),您的儲蓄若僅存放於報酬率偏低的定存,其「實質價值」可能會縮水。這是因為貨幣的購買力下降了。為應對此情況,您可以考慮以下幾種方式:
最重要的是,要對自己的財務狀況有清晰的了解,並根據自身的風險承受能力做出明智的決策。
台灣 CPI 目前使用 2021 年(民國 110 年)為基期,基期指數設定為 100。主計總處不定期更新基期,以反映消費結構的長期演變;2021 年基期於民國 113 年(2024 年)正式啟用。設定基準年的主要目的是提供穩定的參照點,衡量物價隨時間的相對變動。透過將當期價格與基期價格進行比較,CPI 指數能清晰顯示物價是上漲還是下跌,以及變動幅度,是分析通膨趨勢、制定經濟政策的核心依據。
本文由岳衡|EFX 市場風險編輯撰寫。岳衡是 EFX Selects 的編輯筆名,專注整理外匯、加密貨幣、交易平台與跨市場事件的公開資料;內容不構成投資建議。