Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM

Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
截至2026年7月24日,美元指數自高點回落逾10%,台幣匯率升至31元區間震盪。美金會漲回來嗎?本文從聯準會利率路徑、台美實質利差與市場預期落差,拆解此輪美元循環是否已接近低點,並提供2026下半年買美元時機的判斷框架、風險條件與資產配置調整原則。
截至2026年7月24日,美元指數自高點回落約10%,台幣匯率一度升破31元。美金是否會漲回來不是單一方向問題,需分別看聯準會降息路徑、美國經濟軟著陸機率與央行利率政策。三條線各自獨立,答案取決於條件組合。
截至2026年7月,美金是否會漲回來取決於三個條件:聯準會降息幅度是否低於市場定價、美國經濟能否軟著陸、央行是否跟進降息。若降息幅度低於市場定價且美國經濟未進入衰退,美元觸底條件逐步浮現;若央行跟進降息則台幣同步走弱,美元反彈時點延後。三條件需同時成立才有較高機率支撐美元反彈,任一條件不符則原判斷需重新評估。
聯準會的降息週期雖已進入尾聲,美元指數(DXY)自2024年高點回落逾10%,台幣匯率一度逼近31.5元,但這不意味美金即將崩跌。關鍵在於2026年聯準會利率點陣圖預期,聯準會FOMC經濟預測顯示基準利率中位數將維持在3.5%-4%區間,遠高於疫情前水準。這反映美國經濟韌性強於歐日,預期2026年美國CPI將趨穩於2.2%左右,聯準會利率4.25%仍產生約2%的正實質利率,優於歐洲央行負實質利率,這解釋了降息不等於美金一定跌,同時也壓抑台幣大幅升值空間。要深入理解美元指數的組成與走勢,可參考美元指數(DXY)走勢與構成要素解析。
實質利率的計算方式為名目利率減去通膨率,這是衡量美元資產吸引力的核心指標。截至2026年7月,聯邦資金利率維持在4.25%-4.50%區間(資料來源:Federal Reserve H.15),市場對2026年美國CPI的共識預期約2.2%,計算後實質利率約落在2.05%-2.30%。同期台灣重貼現率維持在2.00%,台灣CPI年增率約2.0%,台方實質利率接近零。台美實質利差約2個百分點,這使得美元定存對國際資金仍有競爭力。台美名目利差目前維持在1.5%左右的窄幅區間,削弱了資金大幅流出台幣轉入美金的動能。數字隨每月CPI與利率決議更新,此處為截至2026年7月24日的截點估計,並非預測。
追蹤美元對台幣的走勢,不能只看單一指標。投資人應聚焦於一個「雙層過濾模型」:第一層是「全球利差環境」,主要觀察美國10年債殖利率與主要貨幣的利差,這決定了資金的總體流向;第二層是「台灣央行態度」,需細讀央行理監事會議紀要與總裁記者會用詞,例如「維持匯率穩定」與「適度干預」的差別。歷史經驗顯示,如2023年第四季央行在台幣快速升值時加強口頭干預,成功將升值幅度減半,保護出口競爭力。台灣央行外匯存底已達5800億美元,其干預決心是台幣匯率的重要天花板。
美元循環的終點取決於聯準會政策轉向的節奏。過去三次降息循環中,美元指數平均在降息12個月後觸底反彈,因為美國就業數據(如非農)優於預期,強化美金避險地位。對套牢在32元以上的持有者,短期回本壓力較大,需視聯準會降息節奏而定,但若聯準會縮表步伐放緩或點陣圖右移(顯示官員預期利率更高),美金仍有機會回測32元關卡。讀者可定期追蹤聯準會(FOMC)會議日曆與政策影響,觀察點陣圖變化即為美金強勢訊號。
資產配置調整的三條件檢查框架:調整美元部位前,先逐項確認以下三項:
三項同時成立時,調整方向較明確;任一項不成立,維持原部位並等待條件明朗是更穩健的做法。
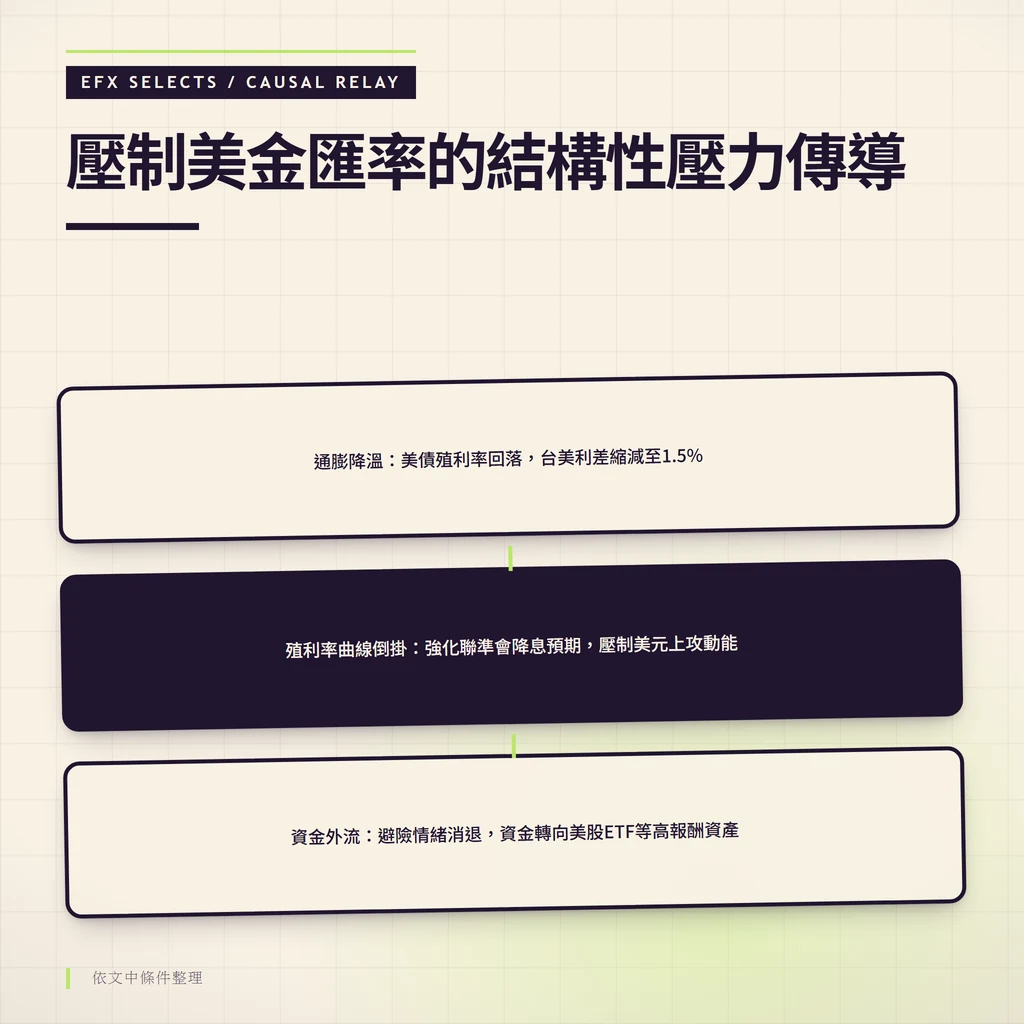
美金疲軟源於結構性壓力,第一大因素是通膨降溫帶來的利差縮減。美國10年美債殖利率從4.7%回落至4.2%,台美利差僅剩1.5%,削弱資金流入美元定存動能。第二,避險情緒消退,全球股市上漲中,美元指數失血,資金轉向高報酬資產如美股ETF。
台灣在地因素加劇壓力,核心在於AI出口引擎。以台積電為首的供應鏈(如廣達、緯創)在季末(3、6、9、12月)的結匯需求,會推升台幣需求。根據經濟部統計,2024年下半年AI相關的電子元件與通訊產品出口訂單年增率維持在15-20%,這直接導致外資匯入台股結匯,2024年淨流入逾200億美元,進一步稀釋美元需求。要理解台幣報價背後的經濟意涵,可進一步閱讀台幣匯率的計算方式與意義。
美債殖利率曲線(如2年與10年)若持續倒掛,通常預示經濟放緩壓力,這會強化聯準會降息預期,進而壓制美元。對台灣投資人而言,這是一個關鍵的領先指標:當曲線倒掛加深時,代表市場預期未來利率更低,美元資產的持有成本與吸引力相對下降,美金上攻動能受限。
台灣的匯率走勢與AI產業週期高度掛鉤。台積電、廣達、緯創等指標企業的季報結匯時點(通常在季末前),會產生集中的台幣買盤。經濟部統計處的「出口訂單」數據是監控此一壓力的關鍵:若「電子元件」與「資訊通訊產品」的訂單年增率持續高於10%,通常預示著季末台幣將面臨升值壓力,進而壓制美金上攻。2025年上半年,台灣出口結匯額預計成長15%,央行外匯存底持續累積,這足以讓美金難以上攻32.5元,但尚不足以引發台幣單邊大幅升值。
以下三個關鍵指標監控美金下跌壓力,並需對應具體數據來源與閥值:
| 指標 | 當前/觀察水準 | 壓制美金的臨界條件 |
|---|---|---|
| 台美利差 | 約1.5% | <1.2% 時,美金定存吸引力顯著下降 |
| 台灣出口結匯(季增) | 預期成長15% | 央行單季外存增加>50億美元,台幣升值壓力大 |
| 美元指數(DXY) | 102 | <100 可能觸發避險資金外流 |
這些因素交織,讓美金短期漲不動,套牢者需調整預期。台灣央行理監事會議紀要透露,央行將視必要干預,維持匯率彈性,避免過度波動影響出口競爭力。
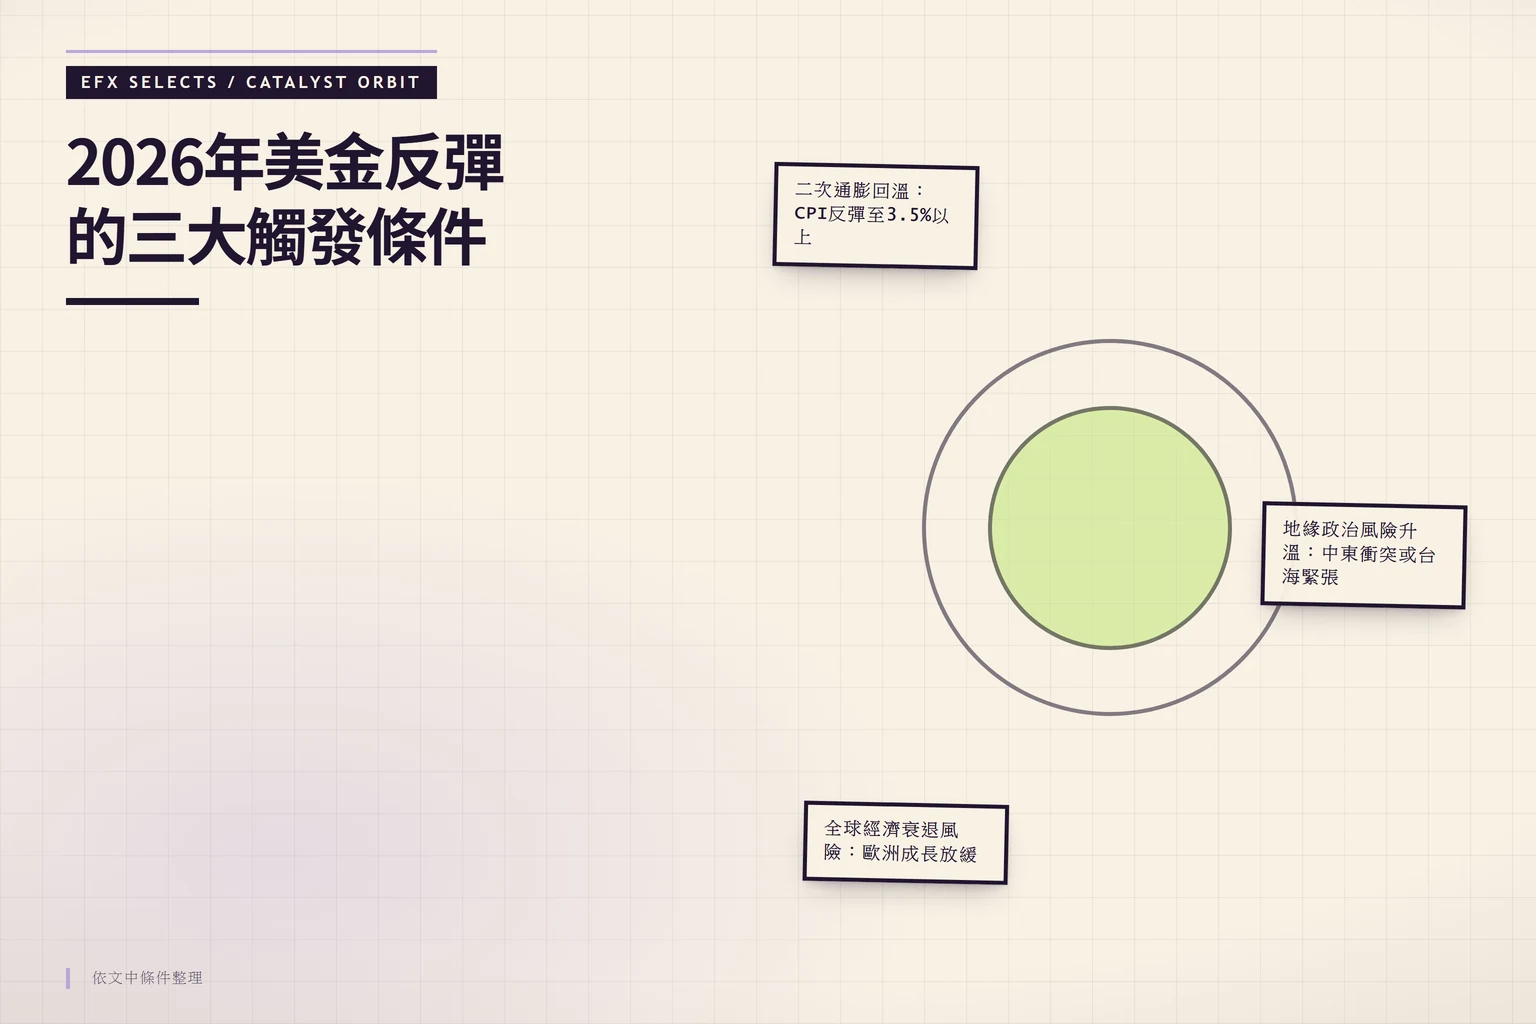
美金反彈需要明確的觸發點。第一是二次通膨回溫,若美國CPI反彈至3.5%以上,聯準會暫停降息,美債殖利率回升將吸引避險資金回流美元。第二,地緣政治風險升溫,如中東衝突擴大或台海緊張,美元指數歷史上平均上漲5%-8%。第三,全球經濟衰退風險,歐洲成長放緩、日圓干預失效,強化美元避險資產地位。
這是台灣市場獨特的「搜索增益」點。根據工研院產經所(IEK)與台積電法說會指引,全球AI伺服器出貨高峰預期在2025年底至2026年中,隨後訂單動能將趨緩。也就是,2026年下半年,來自台積電供應鏈(廣達、緯創、英業達)的季末結匯壓力將減輕,台幣升值動力將隨之減弱,這將為美金反彈創造有利的內部條件。投資人應追蹤經濟部出口訂單數據,若電子元件年增率由高檔回落至個位數,即是台幣壓力減弱的先行指標。
過去幾年外資淨流入台股是壓制美元的重要因素。若未來發生外資因全球風險而淨流出台股,將直接減少台幣需求,轉而買入美元避險,這將成為美金反彈的關鍵觸發點。監控台灣證券交易所(TWSE)的外資買賣超日誌與月度淨流量,是實務上可操作的追蹤工具。
2026年三種經濟劇本與對應的台幣區間如下,並加入領先指標與機率評估:
| 經濟劇本 | 觸發條件 | 美元指數預測 | 台幣匯率區間 | 關鍵領先指標 | 2026機率評估 |
|---|---|---|---|---|---|
| 軟著陸 | 非農穩健、通膨2-3% | 102-105 | 31.5-32.2 | 美債10年殖利率穩在4.0-4.3% | 45% |
| 通膨回溫 | CPI>3.5%、油價飆升 | 105-108 | 32.0-32.8 | 美國核心PCE連續兩月>0.3% | 30% |
| 衰退 | 失業率>5%、歐洲衰退 | 100-103 | 31.0-31.8 | 美債2年-10年倒掛深於-100bp | 25% |
以下依聯準會降息路徑與美國經濟情境交叉,列出美元兌台幣預估區間的九宮格對照。先看時間,再看方向:
| 聯準會降息路徑 \ 美國經濟情境 | 軟著陸 | 硬著陸/衰退 | 不衰退(成長偏強) |
|---|---|---|---|
| 降息加速 | 31.2-31.8 | 30.8-31.5 | 31.5-32.0 |
| 降息持平(符合預期) | 31.5-32.2 | 31.2-31.8 | 32.0-32.5 |
| 降息減緩/暫停 | 32.0-32.8 | 31.5-32.2 | 32.5-33.0 |
過去30年聯準會三次降息循環,美金平均在觸底後45天反彈3.2%,關鍵觀察美債殖利率突破4.5%。結合AI產業週期,2026年中後台幣結匯壓力減輕,將有利美金回穩。波段投機者可鎖定上述觸發點與領先指標,並考慮轉移部位至黃金或日圓避險。
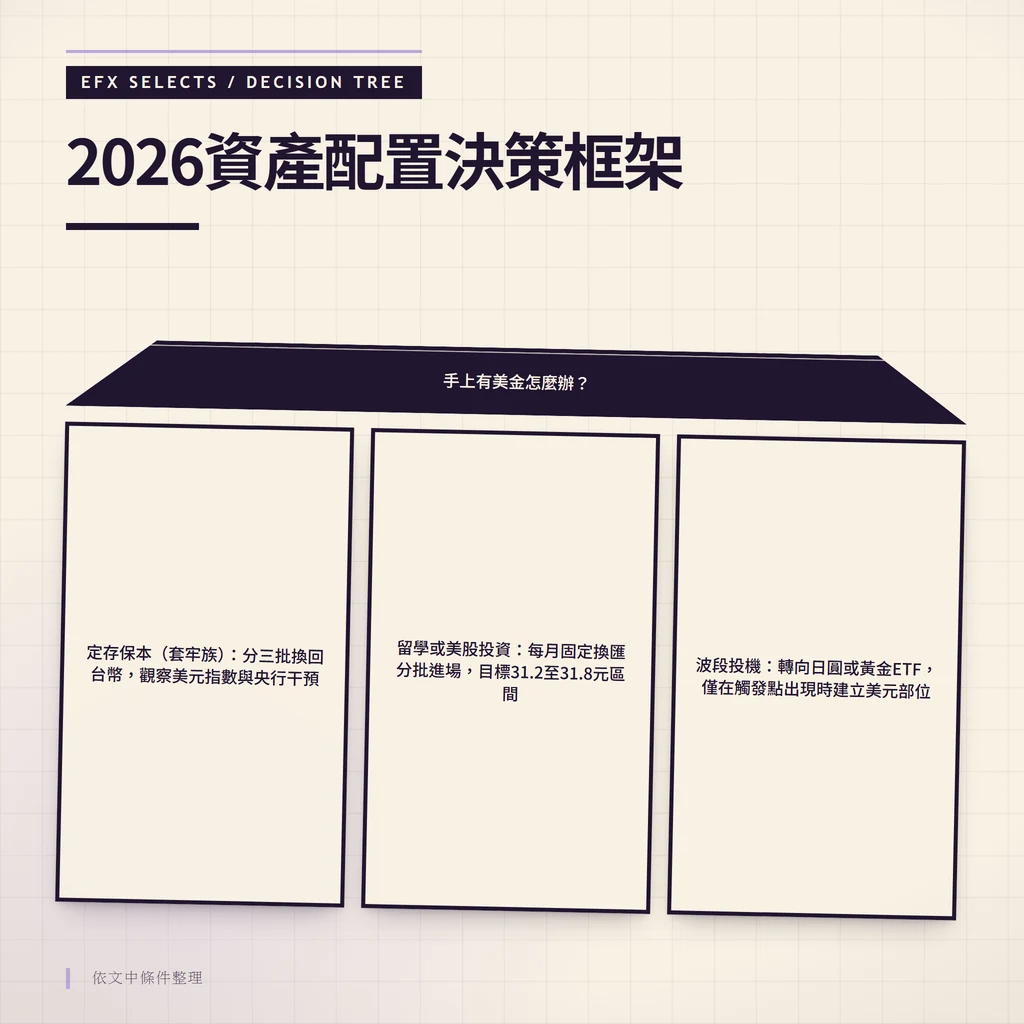
持有美金者應依目的分類操作,並考量台灣特有的稅務與流動性限制。以下提供一個2026年用的決策樹與銀行選擇 rubric。
選擇銀行不能只看利率,需結合目的:
關鍵稅務提醒:根據台灣稅制,利息收入超過27萬新台幣的部分,將無法適用儲蓄投資特別扣除額,需併入綜合所得稅。假設你持有100萬美金定存(約3,100萬台幣),即使利率僅3.5%,年利息也將超過27萬門檻,務必將此稅務成本納入報酬率計算。
各行庫美金定存利率比較(2026年預估值,實際利率以臺灣銀行牌告匯率與各銀行官網公告為準):
| 銀行 | 3個月利率(預估) | 1年利率(預估) | 特色與注意事項 |
|---|---|---|---|
| 台銀 | 3.8% | 4.1% | 新戶優惠,但常需臨櫃辦理。 |
| 合庫 | 3.9% | 4.2% | 數位帳戶利率佳,但優惠可能限額。 |
| 華南 | 3.7% | 4.0% | 高額存款有加碼,適合大額資金。 |
| 玉山 | 3.85% | 4.15% | 數位渠道便利,流動性方案多。 |
若同時持有其他外幣部位,可對照閱讀澳幣2026年匯率走勢深度解析與台灣投資人解套指南,比較不同貨幣的循環位置與操作差異。風險提醒:所有預測受地緣政治與政策突變影響,建議分散配置,美金資產不超過總資產20%。追蹤聯準會會議日曆與台灣央行動態,每月檢視部位調整。
機率相對降低。根據聯準會點陣圖,2026年政策利率中位數約在3.75%,銀行資金成本與競爭壓力會壓縮利差。預期多數銀行1年期定存利率將落在3.5%-4.0%區間,少數數位帳戶或新戶優惠有機會短暫突破4%,但長期鎖定需評估利率風險。建議多比較玉山、合庫等數位銀行的限時優惠。
適合有剛性需求(留學、支出)的投資人。具體步驟:1. 開立外幣帳戶(建議選數位銀行如台新、國泰,手續費低)。2. 設定每月固定日期由台幣帳戶自動扣款轉換,目標分3-5批完成。3. 避開關鍵數據公布日(如美國非農、CPI)前一日,以免波動過大買到高點。4. 目標價位可設定在31.2-31.8元區間,利用美元指數在100-102區間震盪時攤平。可搭配美元MMF作為過渡,年化收益約3.8%,贖回T+1。
沒有絕對價位,關鍵在於「央行態度」與「AI出口壓力」。31元是市場心理支撐,但若台灣央行為保護出口而強力干預(如2023年模式),價位可能止跌反彈。建議觀察「美元指數跌破100」且「台灣出口訂單年增率轉負」同時發生,才是較安全的買進訊號。Dcard 外匯版常討論的28元價位,需全球衰退疊加央行完全不干預,歷史機率極低。
這是台灣市場的獨特現象,主因是「雙重制約」:第一,台灣央行有強烈意圖維持匯率穩定以保護出口,會在外匯市場進行「無聲干預」,這在央行理監事會議紀要中屢次提及。第二,AI產業帶來的出口結匯潮(台積電、廣達等季末匯款)產生了巨大的台幣買盤,抵消了美元弱勢帶來的升值壓力。2024年台幣對美元僅升值約5%,遠低於日圓的15%,正是這股出口結匯力量與央行干預的結果。
這屬於極端情境的網路討論,機率非常低。要達到28元(美元指數約85),需要美國陷入深度衰退、聯準會利率降至零、且台灣央行完全放任台幣升值不干預。歷史上從未出現過如此劇烈的美元兌台幣跌幅。投資人應聚焦於央行公開言論與實際干預數據,而非網路傳言。
觀察三個核心指標的轉向:1. 美元指數:跌破100關卡,代表避險資金流出。2. 台美利差:若因台幣升值或美債殖利率下滑而縮小至1.2%以下,美元定存吸引力下降。3. 美債殖利率:10年債殖利率回升突破4.5%,通常伴隨美元走強。實務操作:避開台灣出口商季末(3、6、9、12月)的結匯高峰;在聯準會會議後,若點陣圖顯示未來降息路徑放緩,是潛在的轉強訊號。套牢者優先以回本為目標,分批執行。
視持有期間與部位規模而定。長期(5年以上)持有美股ETF,台幣升值反而提升你的購買力,通常不需要避險。短期(1年內)波段操作,或持有大額美元資產,則可考慮避險。數據上,過去10年無避險的標普500指數(以台幣計價)年化報酬率約比避險版本高2%,但波動也更大。建議配置:可保留50%的美元部位不避險,以享受台幣升值的自然效益,另一半可考慮透過銀行外匯避險工具或持有美元定存來降低波動。
100點是市場共識的關鍵支撐,這是過去兩年多次測試的底部,也是心理關卡。若美元指數穩守100以上,代表美國相對經濟力道與利差優勢仍在。若失守100,下一支撐看98點,屆時將引發更廣泛的避險資金重新配置,對美金(兌台幣)構成重大壓力。需同步觀察日圓與歐元走勢,因DXY是相對指數。
岳衡是 EFX Selects 的編輯筆名,專注整理外匯、加密貨幣、交易平台與跨市場事件的公開資料;內容不構成投資建議。