Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM

Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
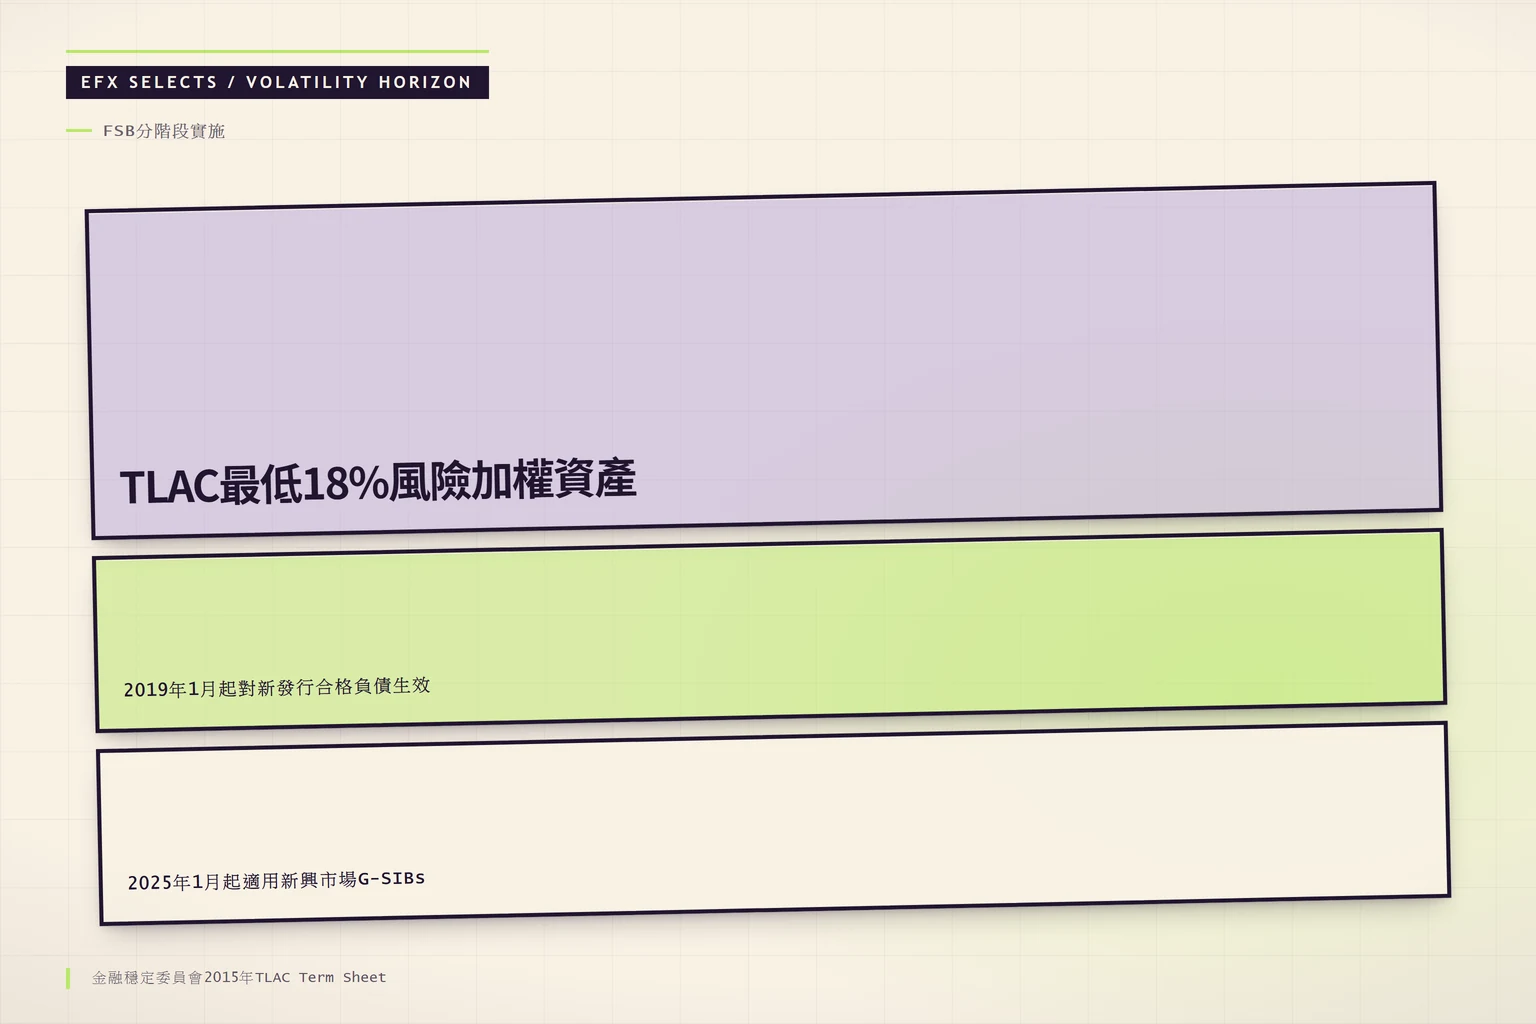
TLAC債券是全球系統性重要銀行在危機時吸收損失的合格負債工具,金融穩定委員會規定最低比率須達18%風險加權資產與6.75%槓桿曝險。本文解析定義、與CoCo債券差異、處置機制及台港投資人5大風險與查證步驟;TLAC債券是什麼相關數字與條件請以官方公告為準。
TLAC債券是G-SIBs在危機時吸收損失的合格負債工具,金融穩定委員會(FSB)最低要求為18%風險加權資產,2019年起分階段實施。與CoCo債券不同,TLAC債券不靠自動觸發條件轉股,而是由處置機關在進入處置程序時直接減記或轉股。本文整理至FSB 2015年公開標準與巴塞爾銀行監理委員會公開文件的可核對內容,附條件說明,供台港讀者在查證時依據。
TLAC債券,全稱總損失吸收能力(Total Loss-Absorbing Capacity eligible debt),是一種專門針對全球系統性重要銀行設計的合格負債工具。它的主要作用是,在銀行遭遇嚴重危機時,能夠透過自身結構來承擔損失,而不必依賴公共資金紓困。這種安排提升了銀行的自我應對能力,是守護整個金融系統不崩潰的監管設計之一。
這種債券的出現,源自2008年全球金融風暴。那次危機中,許多體量龐大、影響深遠的金融機構瀕臨崩潰,各國政府注入巨額稅金來挽救,引發財政與公眾爭議。金融穩定委員會在2015年提出TLAC框架,規定系統性銀行必須準備充足的合格負債工具,使危機時能進入處置程序。自2019年起,這項框架逐步在世界範圍內推行,成為國際金融監管體系的基石之一。
全球系統性重要銀行(Global Systemically Important Banks,G-SIBs)是金融穩定委員會依規模、業務複雜度與跨境關聯性評估公布的名單。TLAC要求只適用於G-SIBs,2019年1月起對新發行合格負債生效,2022年1月起全面適用於先進經濟體G-SIBs;新興市場G-SIBs延至2025年1月起適用。監管設計目的是讓G-SIBs在破產風險逼近時,將損失內部消化,減少動用公共資金的壓力。
依金融穩定委員會2015年公布的TLAC Term Sheet,TLAC最低比率與實施時間如下:
| 指標 | 最低要求 | 適用時間 | 適用對象 |
|---|---|---|---|
| 最低TLAC佔風險加權資產(RWA)比率 | 18%(自2019年1月起逐步實施,2022年1月起全面適用) | 2019年1月起新發行,2022年1月起全面 | 先進經濟體G-SIBs |
| 最低TLAC佔槓桿曝險衡量比率 | 6.75% | 同上 | 先進經濟體G-SIBs |
| 新興市場G-SIBs實施時程 | 同樣的18% RWA與6.75%槓桿曝險 | 延至2025年1月起適用 | 新興市場G-SIBs |
上表數字與時間取自金融穩定委員會2015年公布的TLAC Term Sheet,實際規範可能修訂;讀者查證時應回到金融穩定委員會或巴塞爾銀行監理委員會最新公告。
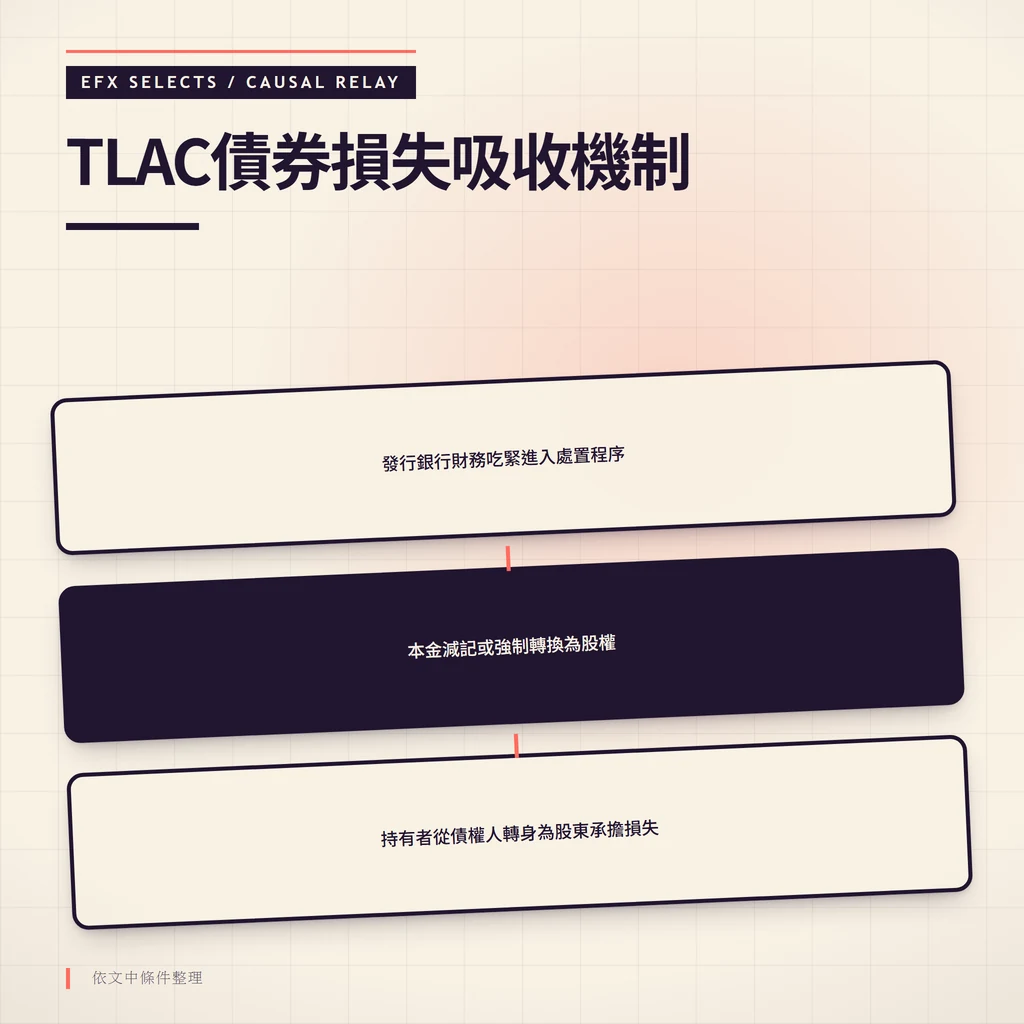
TLAC債券的損失吸收方式是處置機關在進入處置程序時直接減記或轉股,與CoCo債券的自動觸發機制不同。CoCo債券通常設有預設資本比率觸發門檻(如CET1比率跌破一定水準時自動轉股或減記),TLAC債券則由處置機關依個案判斷啟動;,TLAC偏向「由主管機關依情境啟動」,CoCo偏向「依預設比率自動啟動」。
在損失吸收能力方面,當發行銀行財務吃緊、進入處置程序時,TLAC債券就會啟動相關程序。通常有兩種途徑:
此外,TLAC債券往往具備較高的債務次級性。在銀行清算程序中,它的償付順位低於普通無擔保債務,但高於普通股。這一層級安排強化了它的損失吸收功能,確保在損失發生時,持有者優先消化衝擊。
至於觸發條件,則緊扣銀行的處置程序,由處置機關依個案判斷銀行已無法維持營運或達到無法持續經營點(Point of Non-Viability, PONV)。這些門檻的設定,目的是在危機初期就介入,防止事態擴大。
TLAC債券還強調長期性和相對穩定的流動性,通常設定較長的到期期限,如五年、十年或更久,有些甚至是永續型。這種結構幫助銀行長期符合監管標準。不過,因為其設計複雜且針對特定投資對象,二級市場的交易活躍度可能不算高,尤其在動盪期。
TLAC債券和CoCo債券(Contingent Convertible Bonds,應急可轉債)都是銀行用來吸收損失的次級債務工具,但兩者在觸發方式、適用對象與風險層級上差異明顯。直接回應「tlac coco 差異」這一常見查詢的比較表如下:
| 項目 | TLAC債券 | CoCo債券(應急可轉債) |
|---|---|---|
| 觸發方式 | 由處置機關於處置程序中依個案判斷啟動(與PONV或處置決議相關)。 | 依預設資本比率觸發門檻自動啟動(如CET1比率跌破規定)。 |
| 損失吸收機制 | 本金減記或強制轉換為股權,由處置機關決定時點與範圍。 | 本金減記或強制轉換為股權,依契約預設條件執行。 |
| 發行主體 | 主要由G-SIBs發行,須符合FSB 2015年TLAC Term Sheet。 | 任何有補充資本需求的銀行皆可發行,含G-SIBs與非G-SIBs。 |
| 適用對象與法規 | 屬宏觀審慎監管工具,強調整體金融穩定;規範見FSB TLAC Term Sheet與各國處置法規。 | 屬微觀審慎監管工具,強調單一銀行資本適足;規範見巴塞爾協議III與各國資本規則。 |
| 風險層級 | 次級性高,損失風險大;非合約自動觸發,啟動時點具不確定性。 | 次級性視發行結構(AT1或Tier 2)而定,觸發條件相對可預期。 |
上表整理自FSB TLAC Term Sheet與巴塞爾銀行監理委員會公開文件。,TLAC債券更注重整體戰略層面,針對「大到不能倒」議題提供處置工具;CoCo債券則較靈活,專注於個別銀行的資本強化。兩者共享損失吸收理念,但TLAC的規範更嚴格,是金融穩定架構中的特定工具。
對台港一般民眾而言,本地主管機關目前禁止向一般投資人銷售TLAC債券;可接觸者以專業機構投資人與合格專業投資人為主。實務上要先查,判斷時先看條件是否符合身分與法規。以下整理5大風險面向與查證步驟,供讀者在評估前先做核對:
| 風險面向 | 情境說明 | 讀者查證步驟 |
|---|---|---|
| 本金減記風險 | 處置機關啟動時,債券面值可能被部分或全部削減,造成永久性虧損。 | 查閱發行說明書中本金減記的觸發情境、削減幅度與不溯及條款。 |
| 流動性風險 | 二級市場交易量有限,市場壓力下可能需折價出售或難以變現。 | 查詢造市者名單與近30日成交資料,確認平時與壓力情境下的買賣價差。 |
| 信用風險 | 發行銀行財務惡化,即使未啟動吸收機制,債券評級與價格仍可能下滑。 | 查閱G-SIBs年度評估名單、國際信評報告與資本比率公告。 |
| 匯率風險 | 多以美元或歐元計價,台港投資人承擔匯率波動,極端情境下兩種風險疊加。 | 確認計價幣別與匯兌成本,必要時查詢當日銀行牌告或遠匯報價。 |
| 資訊不對稱與法規變動風險 | 觸發由處置機關裁量,時點與規模具不確定性;法規亦可能調整。 | 定期至FSB、巴塞爾銀行監理委員會與金管會網站核對規範更新。 |
除上表五項外,投資前的基本查證步驟包含:
憑藉獨特的損失吸收設計,TLAC債券被視為高風險投資產品。潛在買家在入手前,務必全面審視並衡量這些隱憂。TLAC債券可能造成本金部分或全部損失,且並非所有市場都接受一般投資人交易,買進前應先確認是否符合當地銷售規範。
在台灣,一般民眾無法購買TLAC債券,但對具備專業背景和強大風險耐受力的機構或高淨值人士來說,這類產品或許能帶來較高回報,以匹配其風險水準。經驗豐富的投資者在審核時,通常遵循以下步驟:
為了更具體,例如像摩根大通或匯豐這樣的G-SIBs發行的TLAC債券,投資人常會參考其過往危機應對紀錄與最新信評,來判斷未來穩定性。實務上要先查,判斷時先看信評與資本比率的近期變化。
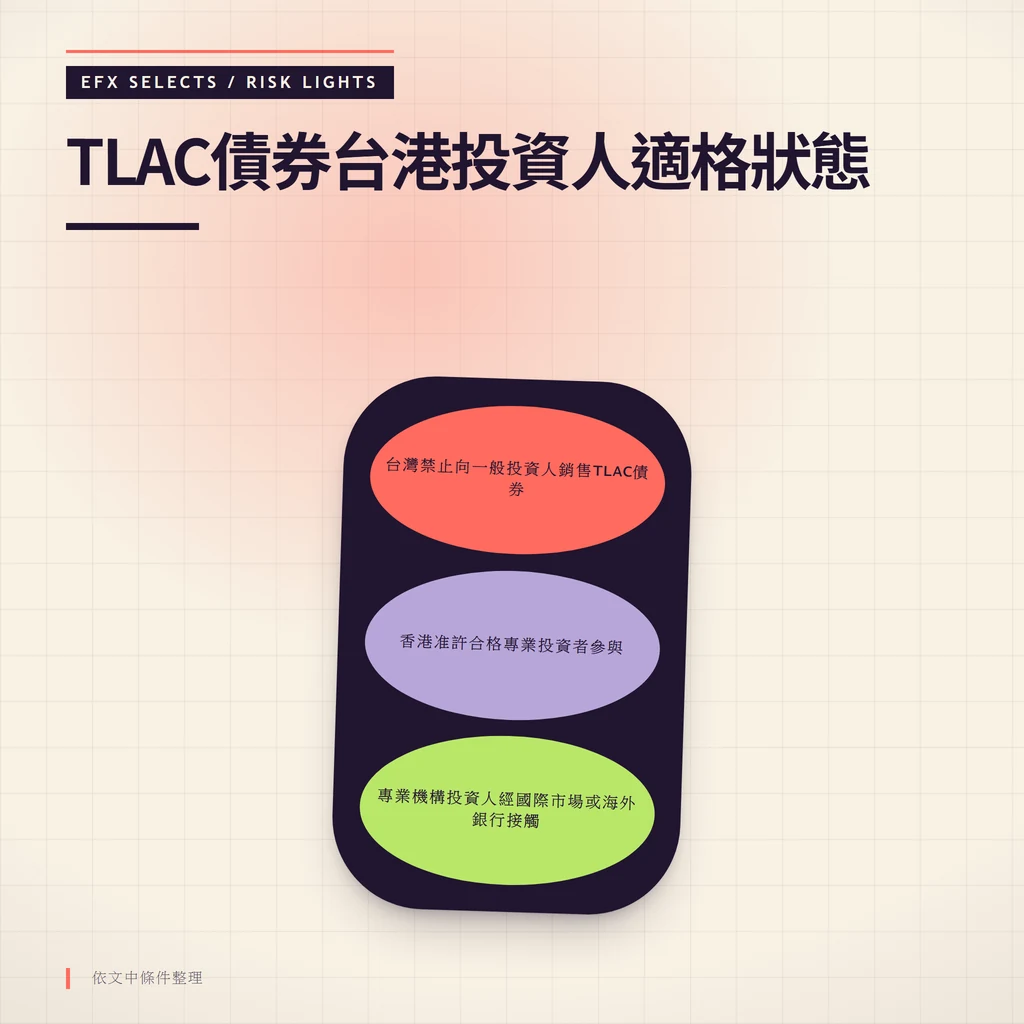
鑑於TLAC債券的複雜度和高風險,台灣金融監督管理委員會嚴格限制其流通。目前,台灣明確禁止向一般投資人推銷這類產品,目的是避免散戶因不熟悉而遭受重大損失。金管會認定,這些債券的本金喪失可能性過高,超出多數民眾的理解和承受範圍。
在國內,TLAC債券多限於專業機構或資深投資者之間流通,他們擁有更強的風險管理資源和知識。這些人通常經由國際市場、海外銀行或專屬財富服務來接觸。
香港金融管理局對本地G-SIBs施加TLAC要求,並准許合格專業投資者參與,這與台灣的禁售一般投資人做法不同。各經濟體在金融穩定與開放間的平衡方式因地制宜,實際規範以主管機關最新公告為準。香港的相關規範亦見於金管局公布的處置規則與監管文件。
在當今銀行監管體系中,TLAC債券扮演樞紐角色。它不僅強化資本儲備,還直接提升資本適足率。依據巴塞爾協議III,銀行需保有足量資本對抗風險,而TLAC作為可吸收損失的合格負債,是資本架構的關鍵一環。
TLAC的出現,等於為銀行加設外部防線。當核心資本如普通股權益第一類資本開始耗損,TLAC的機制就會介入,提供私人投資者承擔的緩衝。這層保護讓銀行在求助公帑前,有機會自救,從而提升資本適足率的品質,避免系統性危機擴散。
從更廣視角來看,TLAC改變了銀行的運作習慣。為了達標,它們需發行更多此類工具,這迫使銀行在定價和風險把控上更精準。由於發行成本較高(需高收益率吸引買家),銀行會積極優化資產負債,降低暴露,進而提升整體金融韌性。巴塞爾銀行監理委員會持續推動資本和流動性改革,TLAC正是其中要角;2016年歐洲銀行壓力測試中,許多G-SIBs透過TLAC強化資本結構,通過考驗。
TLAC債券是全球監管機構為防範銀行危機量身打造的利器,標誌著金融穩定機制的躍進。透過強制全球系統性重要銀行持有充足總損失吸收能力,TLAC確保危機時刻損失由投資者內部消化,而非轉嫁給公眾,從而化解「大到不能倒」的道德隱患。
對專業投資者而言,這類債券開啟高風險高回報的門徑,但需配以深入分析和嚴格風控。其本金減記或股權轉換的潛在衝擊,讓它僅適合成熟玩家。TLAC債券可能造成本金部分或全部損失,投資前應評估自身風險承受度與當地法規允許的身分類別。
對台灣一般民眾來說,禁售規定是合理護航,免於不當風險。熟悉TLAC運作,不只加深對金融結構風險的洞察,還提醒大家,追逐收益時,風險評量與法規遵循缺一不可。TLAC債券體現了當代金融為打造更堅韌、負責任環境的持續努力。
沒有失效條件的看法,不算完整判斷。金融穩定委員會可能修訂TLAC標準,各國處置法規亦可能調整;以上數字與時間整理自FSB 2015年公開標準,實際規範以最新公告為準。市場已經定價多少,比事件名稱本身更重要:TLAC條款的鬆緊會直接反映在G-SIBs的融資成本與債券利差上,讀者查證時可從這條線切入。
TLAC的全名是總損失吸收能力(Total Loss-Absorbing Capacity)。其核心功能是在全球系統性重要銀行遭遇危機時,透過本金減記或轉換為股權來吸收損失,避免依賴納稅人資金紓困,從而維護金融穩定。
主要差異在於損失吸收機制。一般債券在發行人破產時,通常享有較高償付順位,且無強制減記或轉換股權的規定。TLAC債券則在處置機關啟動時,本金可能被減記或強制轉換為股權,讓投資者承擔損失。
G-SIBs因其龐大規模、複雜業務和全球金融連結,一旦崩潰會引發系統性災難。TLAC債券是專為這些銀行設定的監管措施,確保危機時有內部資源吸收損失,化解「大到不能倒」的困境。
當發行銀行進入處置程序並達到處置機關認定的啟動條件(如無法持續經營)時,機制啟動。本金減記會削減債券面值,導致投資者損失本金;轉換為股權則將債券變成普通股,讓持有者轉為股東。
兩者皆為銀行損失吸收工具,但觸發方式與框架不同。TLAC偏向由處置機關依個案於處置程序中啟動,屬宏觀審慎要求,針對G-SIBs系統風險。CoCo則依預設資本比率自動觸發,屬微觀工具,用來補充資本,觸發依銀行資本比率,且償付順位可能有別。
主要風險包括:本金損失風險(可能部分或全部損失本金)、轉換為股權風險(變為股東後股價波動)、流動性風險(市場交易量低,難以變現)、信用風險(發行銀行財務狀況惡化)、利率風險(受市場利率影響)、匯率風險(外幣計價匯兌波動)及法規變動風險(監管政策調整)。
因TLAC的高風險性(如本金損失可能),台灣主管機關禁止向一般投資人銷售,以保護其免受重大損失。專業投資人(如機構或高資產客戶)可經由境外機構或國際市場,在評估風險後參與。
TLAC債券融入銀行資本結構,提供額外損失吸收層,在核心資本耗損後介入,幫助滿足巴塞爾協議III的資本適足率標準,提升銀行整體穩健度。
發行TLAC有助銀行符合監管、強化抗風險力,對長期信用正面。但因級性和吸收機制,TLAC債券本身的評級通常低於銀行優先無擔保債務。
TLAC由金融穩定委員會制定為國際標準,但各國實施時會依本地法規、市場和銀行特徵調整細則,如合格工具類型、最低比例和觸發定義等,可能有差異。香港金融管理局已對本地G-SIBs施加TLAC要求,並准許合格專業投資者參與,與台灣禁售一般投資人做法不同。
作者:岳衡|EFX 市場風險編輯
岳衡是 EFX Selects 的編輯筆名,專注整理外匯、加密貨幣、交易平台與跨市場事件的公開資料;內容不構成投資建議。
免責聲明:本文整理自金融穩定委員會(FSB)2015年公布的TLAC Term Sheet、巴塞爾銀行監理委員會公開文件及金管會與香港金融管理局公開規範;數字與時間截至本文整理時點,實際規範以後續主管機關公告為準。內容不構成投資建議,投資人應自行判斷風險承受度並諮詢專業意見。