Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM

Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
台灣 CPI 最新 2026 通膨率年增率數值、公布時間與資產配置怎麼核對?一次看懂主計總處每月公告時間、台灣與美國 CPI 結構差異、核心 CPI 判斷方式,並用比較表核對高通膨下資產配置條件與失效情境;資料以官方公告為準,不構成投資建議。
台灣 CPI 是行政院主計總處每月公布的消費者物價指數,衡量一籃子商品與服務價格的年增率,是判斷台灣通膨的主要指標。截至 2026 年最新一期,先看數據時間與公布方式,再看資產配置條件與失效情境。資料以主計總處最新公告為準,後續若官方更新數值請以新公告為主,不構成投資建議。
CPI(消費者物價指數)是衡量台灣家庭日常消費的一籃子商品與服務價格變動的指標,直接反映你的購買力變化。行政院主計總處每月計算,選定固定基期(如 2021 年為 100),追蹤食物、交通、居住等類別漲幅。生活成本上漲,CPI 就走高,實質購買力便隨之侵蝕。
台灣 CPI 涵蓋約 500 項品項,權重依家計調查調整。食物類佔比近三成,外食費與蔬果直接拉動數字。居住類權重僅約 15.3%,但電價調整常透過外食費等項目產生連動效應,形成「隱藏通膨」。2026 年,AI 應用將推升長照、教育、雲端服務等服務業價格,官方數據可能低估你的體感壓力。
關注 CPI,因為它連結薪資與物價。通膨溫和有利經濟,過高則侵蝕存款實質價值。主計總處數據顯示,CPI 年增逾 3% 時,房租與電費往往加速上揚。及早看懂,就能避開購買力陷阱。關於 CPI 的計算細節,可參考 台灣 CPI 計算方式的完整解析。
然而,要精準預測台灣央行政策,必須先釐清台灣 CPI 結構與美國的關鍵差異,因為後者才是驅動全球資金流向的總開關。
台灣 CPI 最新年增率以主計總處每月公告為準,公告時程為每月 5 日至 10 日之間公布上月數據,遇假日順延。本頁資料截至時間為主計總處最新一期公告,後續請依官方公告回查。
| 項目 | 內容 | 資料來源 |
|---|---|---|
| 主辦機關 | 行政院主計總處 | 主計總處官網 |
| 基期 | 2021 年 = 100 | 主計總處公告 |
| 公布時間 | 每月 5 日至 10 日公布上月數據 | 主計總處時程 |
| 單位 | 指數(基期 100)與年增率 % | 主計總處公告 |
| 下一期公告 | 以主計總處當月公告為準 | 主計總處時程 |
台灣 CPI 與美國 CPI 計算基礎相似,卻因消費習慣差異,權重截然不同。台灣食物類佔比約 28%,蔬果肉蛋易受天候影響;美國僅 13%,居住類卻高達 33% 以上,房租主導走勢。主計總處權重反映在地生活,美國勞工統計局(BLS)則強調住房成本。
能源價格在台灣 CPI 佔比約 7%,台電調價直接衝擊指數。美國能源僅 7%,但汽油權重更高。居住類差異最大:台灣租屋率低,官方權重僅 15.3%,但實質居住成本對都會區居民而言可能佔比更高,形成體感落差。投資台股時,台灣數據影響本土利率;美股則看美國 CPI 主導聯準會決策。
| 指標 | 台灣 | 美國 | 來源 |
|---|---|---|---|
| 食物類權重 | 約 28% | 約 13% | 主計總處、BLS |
| 居住類權重 | 約 15.3% | 約 33% 以上 | 主計總處、BLS |
| 能源類權重 | 約 7% | 約 7% | 主計總處、BLS |
| 基期 | 2021 年 = 100 | 1982-1984 = 100 | 主計總處、BLS |
| 主要驅動因子 | 外食、蔬果、電價 | 房租、汽油 | 主計總處、BLS |
雙層通膨決策框架:對台灣投資人而言,需同時監控兩條主線。若美國 CPI 持續高於預期,聯準會鷹派立場強化,將壓制美股科技股(如那斯達克 100 指數),間接影響台積電等權值股。若台灣 CPI 年增率突破央行目標區間(1-2%),則需警惕央行升息,對金融股可能有利,但電子股將承壓。
在地例子:台灣電價凍漲多年,2026 年解凍恐預估直接與間接推升 CPI 約 0.15 至 0.3 個百分點,但對外食費的連動效應更值得關注。美國房租持續上漲,居住類貢獻通膨主因。雙線並軌觀察,才能抓準投資時機。比較 CPI 與總體經濟指標的搭配方式,可參考 台灣 GDP 與通膨指標的搭配判讀。
核心 CPI 剔除食物與能源的波動性項目,聚焦長期趨勢。台灣主計總處公布一般 CPI 外,也提供核心數據,其排除項目包含「水果、蔬菜及能源」;美國 BLS 同樣強調它,避免短期供應衝擊扭曲觀察。食品易受農產豐歉,能源則隨地緣政治震盪,核心 CPI 更穩健。
聯準會偏好核心 CPI,因為它預示貨幣政策方向。2026 年能源價格若因綠能轉型大跌,一般 CPI 可能低估通膨壓力,核心數字卻揭露服務業漲勢。更進一步,超級核心 CPI(Supercore)再排除住房(設算租金),專注於核心服務通膨,如醫療、教育、雲端服務,已成 Fed 判斷國內需求壓力的新焦點。
專家視它為定海神針。波動性剔除後,核心 CPI 年增逾 2.5%,往往預告升息循環。台灣投資人用它判斷央行動作,美股波段客則靠它避開假降溫訊號。
2026 年關鍵:超級核心 CPI 如何預判服務業通膨?台灣的「隱藏通膨」在居住類權重(15.3%)與民眾實際感受間存在巨大落差。對台北租屋族而言,實質居住成本佔比可能超過 30%,但官方權重未能充分反映。當 AI 驅動的長照、教育、企業雲端服務費用上漲時,這些項目將直接推升超級核心 CPI,成為 2026 年通膨的主旋律。
CPI 無絕對高低,溫和 2% 目標理想,過高侵蝕購買力,過低警示經濟衰退。公布日市場劇烈反應,取決預期落差。高於預期轉鷹派,聯準會升息預期升溫;低於預期轉鴿派,降息空間開啟。
波段交易者檢查清單(美國 CPI 公布日,台灣時間 20:30):
2026 年通膨回落 2% 後,新常態浮現。CPI 超預期仍推升美債殖利率,壓抑估值。台灣讀者記住邏輯鏈:數據、預期、聯準會、債市、股市、台股電子股。
風險提醒:市場反應非線性,地緣事件可放大效應。預判前,務必確認最新市場共識。沒看到失效條件的看法,不算完整判斷。
實質利率轉負,存款購買力蒸發。CPI 年增 3%,定存利率僅 1.5%,損失加劇。抗通膨需轉向跟漲資產,避開現金陷阱。進行通膨類型診斷:2026 年主導通膨將來自服務業(需求拉動型),而非能源或原物料(成本推動型)。也就是擁有定價權的企業(如公用事業、電信、必需消費品)將優於原物料生產商。
策略一:抗通膨債券(TIPS)。美國發行,價格隨 CPI 調整,台灣投資人可透過複委託或 ETF(如 SCHP)參與。殖利率加通膨補償,穩健對沖。
策略二:高「定價權」台股。非所有高股息 ETF 都適合作為通膨對沖。應聚焦於具有轉嫁成本能力的產業,如公用事業(如台電相關)、電信業(如中華電)、以及必需性消費品。比較 00713(低波動)與 0056,前者在電信與公用事業權重更高,在服務業通膨環境下可能表現更穩健。
策略三:房地產與黃金。台灣房租權重低,但實體不動產仍具保值性;黃金歷史對抗通膨,波動大需分散。以下比較 2024-2026 年預期實質報酬(名目報酬減去 CPI):
| 資產類別 | 預期名目報酬 | 預期實質報酬(CPI 2.5%) | 通膨環境下的優勢 |
|---|---|---|---|
| 銀行定存 | 1.5% | -1.0% | 極差 |
| 高股息 ETF (0056) | 5.5% | 3.0% | 普通 |
| 高定價權 ETF (00713) | 4.8% | 2.3% | 較穩健 |
| REITs (台灣) | 4.0% | 1.5% | 受租金限制 |
| 黃金 | 波動 | 波動 | 避險 |
台北上班族實務配置範例(月薪 8 萬):
2026 年 AI 壓抑商品通膨,服務業漲勢主導。配置前評估風險,無資產保證勝出,定期再平衡。市場可以很快,證據時間不能含糊。
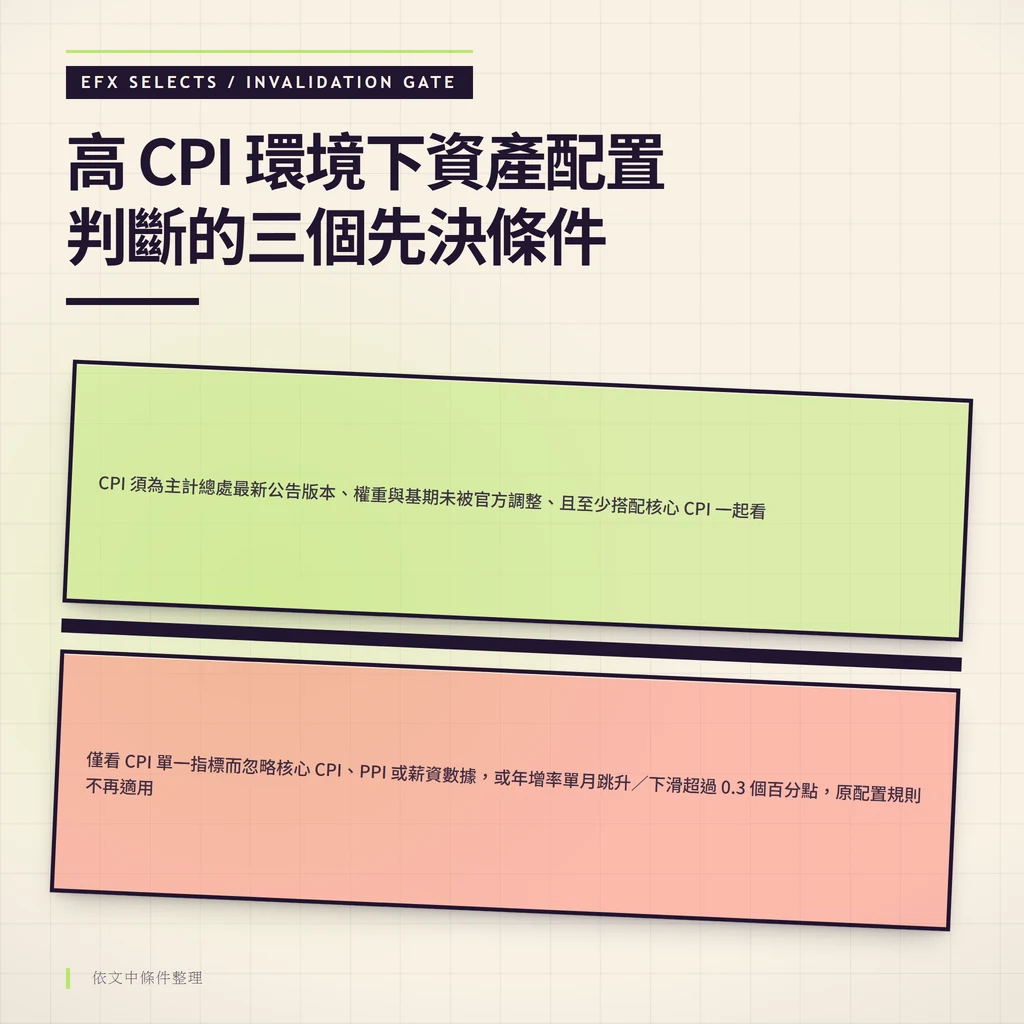
高 CPI 環境下的資產配置判斷,有三個先決條件:CPI 數據須為主計總處最新公告版本、權重與基期未被官方調整、且至少搭配核心 CPI 一起看。任一條件不成立,原判斷可能失效。
另行查證的時機:當 CPI 年增率單月跳升或下滑超過 0.3 個百分點時,應回查原始公告附註與類別指數細項,並交叉比對核心 CPI 走勢再下結論。判斷時先看時間,再看方向。
不。溫和通膨(目標區間 1-2%)刺激經濟,鼓勵消費投資。CPI 持續高於 3% 轉為惡性通膨風險,實質購買力將快速崩潰,央行須猛升息壓制,反傷經濟。
股市樂觀,聯準會降息預期升溫,債券殖利率下滑。台股電子股易漲,新台幣升值,但出口企業將面臨匯損壓力。市場情緒轉向風險性資產。
每月中旬,美國東部時間上午 8:30(台灣時間為晚上 20:30 或 21:30,視日光節約時間調整)。2026 年維持規律,如 1 月 15 日、2 月 12 日等。公布後 30 分鐘內,全球金融市場波動加劇。
核心在權重與個人消費習慣的差異。台灣 CPI 中「居住類」官方權重僅 15.3%,但若您居住在台北市且租屋,房租可能佔您支出 30% 以上,體感通膨自然高於官方數據。此外,主計總處每季調整權重,體感通膨常領先官方數字數月。
核心 CPI 排除「水果、蔬菜及能源」等易波動項目,減低短期干擾,顯露長期通膨趨勢。一般 CPI 涵蓋全項,受短期事件(如颱風、油價)影響大。聯準會與台灣央行均以核心 CPI 作為貨幣政策主要參考。
會。高 CPI 推升央行基準利率,銀行隨之調升房貸利率。台灣央行密切監控 CPI 與核心數據,若年增率持續超過目標,便可能啟動升息循環。浮動利率房貸戶需特別留意還款負擔變化。
上行政院主計總處網站,點選「首頁 > 統計資訊 > 物價統計 > 消費者物價指數」。每月 10 日前後更新上月數據,提供詳細類別指數與 Excel 檔下載。
PPI 通常領先 CPI 約 3-6 個月。生產者物價上漲,成本會逐步轉嫁給消費者,推升 CPI。台灣若出現 PPI 年增率持續高於 CPI 的情況,預示通膨壓力正在產業鏈中傳導,需警惕未來 CPI 跟漲。
作者:岳衡|EFX 市場風險編輯
岳衡是 EFX Selects 的編輯筆名,專注整理外匯、加密貨幣、交易平台與跨市場事件的公開資料;內容不構成投資建議。
免責聲明:本文資料以行政院主計總處與美國 BLS 公開公告為準,數字可能隨官方更新而修正;本文不構成投資建議,投資人應自行判斷並承擔風險。

