Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM

Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
攤提意思與折舊差別一次完整看懂:攤提是把無形資產或借款成本按使用期間分攤到各期費用的會計方法,例如專利權、商譽與貸款手續費。並用直線法、攤提年限與實例,說明攤提費用對損益與稅務的影響,教你判斷哪些成本該攤、攤多久、何時停止,以及如何查證,並列明攤提與折舊的適用對象與年限。
資料更新日:2026 年 8 月 3 日。
攤提是把一筆成本按使用期間分攤到各期費用的會計方法,適用於無形資產與借款成本。它與折舊的差別在資產:折舊管有形資產,攤提管無形資產。
正確理解兩者的定義、適用範圍與對財務報表和稅務的影響,對企業的財務健康與投資決策有重要意義。以下整理攤提與折舊的定義、適用對象與計算方式,幫助你掌握企業資產成本分攤的判斷方法。
” alt=”財務報表的攤提示意圖”>
攤提與折舊的重要性:
究竟什麼是攤提(或稱攤銷)呢?攤提是指將一項無形資產的成本,在其預計使用年限內,有系統地分攤到各個會計期間的一種會計方法。無形資產指的是沒有實體形態,但能為企業帶來經濟效益的資產,例如專利權、商標權、著作權、軟體開發成本或特許經營權等。
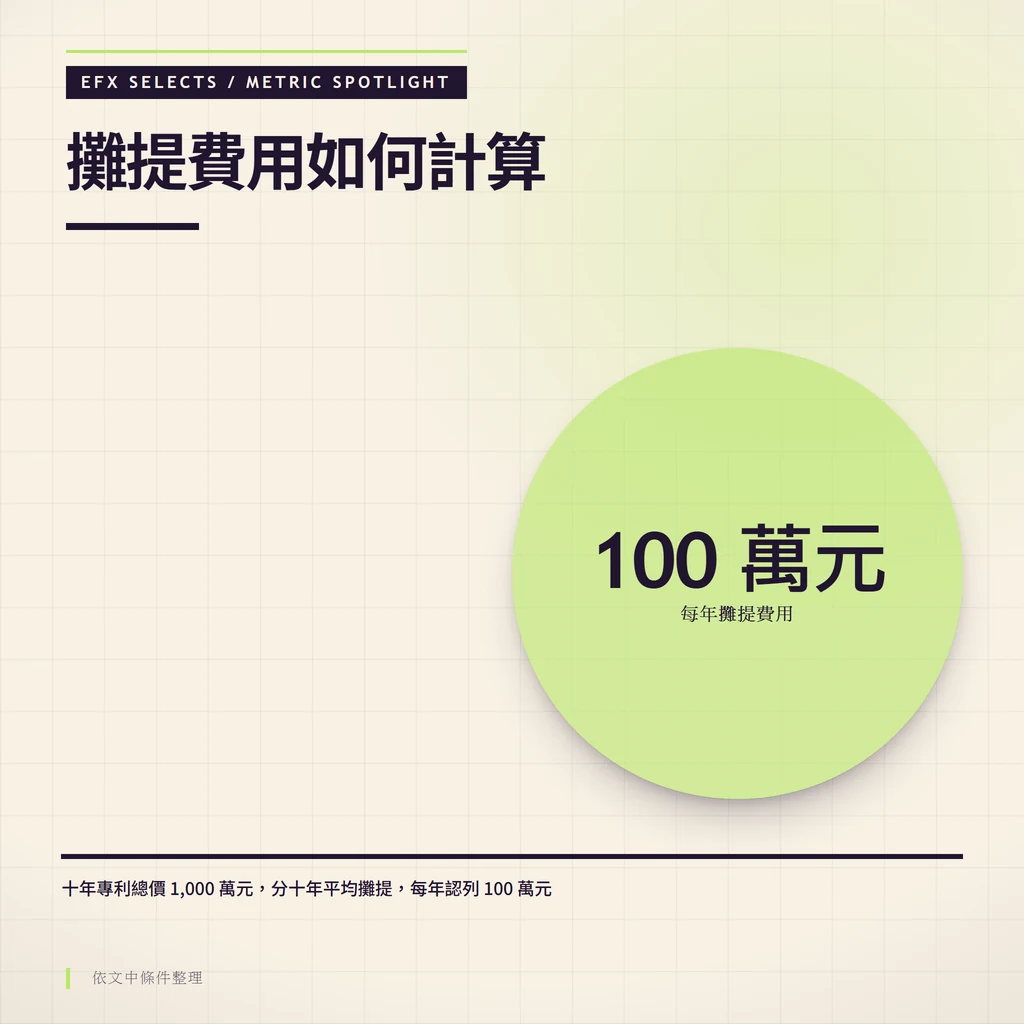
想像一下,你購買了一項為期十年的專利,總價一千萬元。這筆費用不會在購買當下就全部被列為費用,而是會透過攤提,將這筆成本分十年平均分攤,每年認列一百萬元。這樣做能更真實地反映該資產對企業在不同年度的價值,避免一次性的大額支出導致財務報表大幅波動。
攤提費用是把無形資產或借款成本按使用期間分攤到各期所認列的費用,適用對象與年限取決於資產性質與會計準則。判斷時先看資產有沒有實體:無形資產用攤提,有形資產用折舊。
需要攤提的成本通常包括無形資產:專利權、商標權、著作權、軟體開發成本與特許經營權。這些資產沒有實體,但能在未來期間提供經濟效益,成本不一次性認列,而是按使用期間分攤。
攤多久,以資產的預計使用年限與法律保護期限為準,通常取較短者。以專利為例,一項為期十年的專利、總價 1,000 萬元,分十年平均攤提,每年認列 100 萬元。當資產使用年限屆滿、資產報廢或帳面價值減至零時,攤提即停止。
| 項目 | 範例數值 |
|---|---|
| 資產類型 | 專利權(無形資產) |
| 取得成本 | 1,000 萬元 |
| 攤提年限 | 10 年 |
| 每年攤提費用 | 100 萬元 |
而折舊,則是將有形資產的成本,在其預計使用壽命內,有系統地分攤到各個會計期間的方法。有形資產顧名思義就是具備實體形態的資產,例如機器設備、廠房建築、運輸工具或辦公家具等。
這些有形資產會隨著時間的推移而磨損、老化或因技術進步而過時,導致其價值逐漸減少。折舊的目的就是將這種價值的減少,合理地分攤到資產使用的各個期間。例如,一家製造業公司購買了一台價值五百萬元的機器,預計可以使用五年。透過折舊,這五百萬元的成本將分五年攤銷,每年認列一百萬元,反映機器在該年度的耗用。
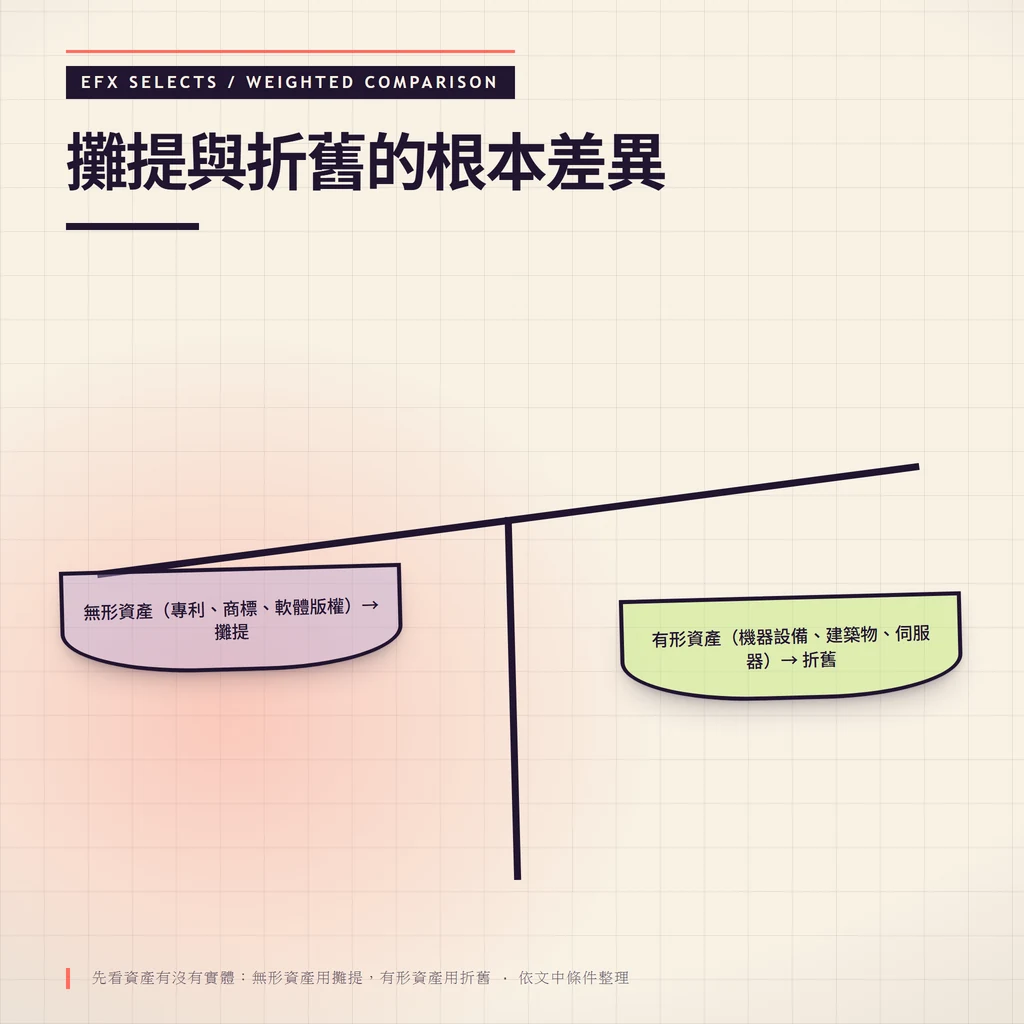
雖然攤提和折舊都是將資產成本在其使用年限內分攤的會計方法,但它們之間存在一個根本性的差異,那就是適用於不同類型的資產。理解這點對於正確解讀企業財務報表至關重要。
兩者的關鍵差異是:攤提主要應用於無形資產,這些資產沒有實體形式,但具有長期經濟價值,如前述的專利、商標、特許經營權等。而折舊則專門用於有形資產,這些資產有實體存在,並會因使用、時間或技術過時而消耗價值,例如機器設備、建築物或車輛等。
舉例來說,一家軟體公司購買了一項獨家軟體版權,它會透過攤提將版權成本在其合法保護期限內分攤。然而,若同一家公司購買了一批新的伺服器設備,則會透過折舊,將設備成本在其預計使用年限內分攤。
” alt=”攤提與折舊的比較圖表”>
攤提、折舊與攤銷的差別在資產類型與適用對象:攤提與攤銷是同一概念的兩種用法,都指無形資產成本分攤;折舊則指有形資產成本分攤。判斷時先看資產有沒有實體,再決定應用的方法。
| 比較項目 | 攤提(攤銷) | 折舊 |
|---|---|---|
| 適用資產 | 無形資產 | 有形資產 |
| 資產類型 | 專利權、商標權、著作權、軟體開發成本 | 機器設備、廠房建築、運輸工具、辦公家具 |
| 分攤期間 | 使用年限或法律保護期限 | 耐用年限 |
| 損益影響 | 每期列為費用,減少淨利 | 每期列為費用,減少淨利 |
在進行攤提時,企業可以選擇不同的方法來分攤無形資產的成本。最常見且廣泛使用的兩種方法是直線法和餘額遞減法。選擇哪種方法會直接影響每期認列的費用金額,進而影響企業的財務報表。
直線法是最簡單也最常用的攤提方法,它將無形資產的成本在其預計使用壽命內平均分攤,每年攤提相同的金額。例如,一項 100 萬元、使用年限 10 年的專利,每年攤提 10 萬元。這種方法簡單易懂,報表呈現也較為平穩。
而餘額遞減法(或稱加速攤提法)則是在資產使用的初期攤提較多金額,後期攤提金額逐漸減少。這種方法適用於那些在初期效益較高或價值下降較快的無形資產。企業應根據資產的特性和自身的會計政策,選擇最能反映其實際效益消耗模式的攤提方法。
| 攤提方法 | 特點 |
|---|---|
| 直線法 | 每年攤提相同金額,計算簡單,結果穩定。 |
| 餘額遞減法 | 初期攤提較多,後期減少,適用於初期效益較高的資產。 |
與攤提類似,折舊也有多種計算方法,而這些方法的選擇對公司的財務報表和稅務申報有顯著影響。常見的折舊方法包括直線法、餘額遞減法和年數合計法。
直線法在折舊中同樣是最基本的方法,它將資產成本減去殘值後,在資產使用壽命內平均分攤。例如,一台可使用五年的機器,每年提列相同的折舊費用,便於預算與分析。
餘額遞減法(或稱雙倍餘額遞減法)是一種加速折舊方法,在資產使用的初期提列較高的折舊費用,後期則較低。這種方法適合那些在初期消耗較快或價值快速下降的資產,例如高科技設備。
年數合計法也是一種加速折舊的方法,其折舊費用隨著時間的推移而減少。這種方法會將資產使用年限的數字倒序相加作為分母,每年按剩餘年限佔總年限合計數的比例來計算折舊。企業應根據資產的實際損耗模式和自身的經營情況,選擇最合適的折舊方法。
| 折舊方法 | 特點 |
|---|---|
| 直線法 | 每年相同的折舊費用,計算簡潔,廣泛應用。 |
| 餘額遞減法 | 初期折舊金額高,後期遞減,適用於初期耗用較大的資產。 |
| 年數合計法 | 折舊費用逐年遞減,為加速折舊的一種,常用於長期資產。 |
攤提除了影響企業的財務報表外,還具有重要的稅務影響。由於攤提費用可以作為一項成本,減少當期的應稅收入,因此能夠有效降低企業的稅負。這使得攤提成為企業進行稅務規劃的重要工具。
舉例來說,如果一家公司每年攤提 10 萬元的專利成本,而公司的適用稅率為 20%,那麼公司就可以因此節省 2 萬元的稅負(10 萬元 × 20%)。這種稅務優惠鼓勵企業對研發、品牌等無形資產進行投資,因為這些投資成本可以在未來年度逐步抵稅。
了解並善用攤提的稅務影響,有助於企業合法地優化稅務結構,將更多資金保留用於再投資或提升競爭力。
” alt=”攤提的稅務影響資訊圖表”>
借款成本攤提是把借款相關成本按每期分攤到費用,例如貸款手續費或借款發行成本,在借款期間內按期認列,而非在借款當下一次性列為費用。判斷時先看借款期限、利率與期數,再依每期還本與利息計算。
借款攤提的影響與無形資產攤提相同:每期費用會減少當期淨利,並反映在財務報表上。實際利率與期數需依借款契約與會計準則確認。借款涉及利息成本與償還義務,是否借款應依個人財務狀況評估,此處不提供借貸或投資建議。
如同攤提,折舊也對企業的稅務產生顯著影響。折舊費用同樣可以減少企業的應稅收入,進而降低其應繳納的稅款。這對企業而言,是管理現金流和稅務負擔的重要手段。
例如,一家公司購買了新的生產設備並進行折舊,每年的折舊費用都會減少該年度的應稅所得,從而降低所得稅。企業可以根據稅法規定,選擇不同的折舊方法,例如加速折舊法,在資產使用初期認列較高的折舊費用,以達到短期內降低稅負的目的。
正確且合理地進行折舊會計處理,不僅能真實反映資產價值的消耗,更能為企業帶來實質的稅務利益,改善整體財務表現。
攤提和折舊對企業的財務報表影響深遠,主要體現在損益表和資產負債表上。理解這些影響,對於分析企業的經營績效和財務狀況至關重要。
在損益表上,攤提費用和折舊費用都被列為當期的費用,這會直接減少企業的淨利潤。費用增加,利潤減少,這能更真實地反映資產在該會計期間的消耗或價值減損。關於淨利潤的計算與解讀,可參考純利:揭開公司獲利能力的關鍵指標。
而在資產負債表上,無形資產(經攤提)和有形資產(經折舊)的帳面價值會隨著時間的推移而減少。例如,一項專利的價值會因攤提而逐年降低,一台機器的價值也會因折舊而減少。這種處理方式能夠更準確地反映企業資產的真實價值,避免高估資產,提供投資人更可靠的判斷依據。
| 報表類別 | 攤提影響 | 折舊影響 |
|---|---|---|
| 損益表 | 作為費用,減少當期淨利。 | 作為費用,減少當期淨利。 |
| 資產負債表 | 無形資產帳面價值隨攤提減少。 | 有形資產帳面價值隨折舊減少。 |
整體而言,攤提和折舊是會計中兩項重要的概念,分別應用於無形資產和有形資產的成本分攤。正確理解並運用這些會計處理方式,對企業的財務管理、財務報告的準確性以及稅務規劃都扮演關鍵角色。
透過將資產成本在其使用壽命內合理分攤,企業能更真實地反映每期的經營成果,避免一次性大額支出對財務報表造成的衝擊。這不僅有助於提升財務報表的透明度,也能為經營者和投資人提供更為精準的決策依據。
” alt=”創意會計辦公室場景,代表財務管理的重要性”>
以下是一些關於攤提和折舊的常見問題,希望能幫助你進一步釐清概念:
Q:攤提和折舊的主要區別是什麼?
A: 攤提主要用於無形資產(如專利、商標),而折舊則用於有形資產(如機器、建築物)。兩者都是將資產成本分攤到其使用年限的各個會計期間。
Q:企業應如何選擇合適的攤提或折舊方法?
A: 選擇攤提或折舊方法應根據資產的性質、其在不同期間的效益消耗模式以及企業的會計政策來決定。常見方法包括直線法和餘額遞減法,應選擇最能真實反映資產價值耗用的方法。
Q:攤提和折舊對企業稅務有什麼影響?
A: 攤提和折舊費用都可以作為企業的成本,減少當期的應稅收入,從而降低企業的稅負。這使得它們成為企業進行稅務規劃的重要工具。
岳衡|EFX 市場風險編輯
岳衡是 EFX Selects 的編輯筆名,專注整理外匯、加密貨幣、交易平台與跨市場事件的公開資料;內容不構成投資建議。

