美元指數與黃金價格在 2026 年的關聯,先看時間與傳導條件,再看方向。美元走強通常壓低美元計價金價,但避險需求與實質利率會讓這條關聯時常失效。以下資訊以本文整理時點為準,即時行情請以官方或銀行當日牌告為準。
2026 美元黃金價格走勢分析:為什麼美元強弱決定了你的荷包?
美元指數走強多數情形壓低美元計價金價,但避險需求高漲時兩者可能同步走強。對台灣投資人而言,觀測黃金價格時,美元指數(DXY)往往是第一個關注的風向球。傳統上,DXY上漲會壓抑國際金價(XAU/USD),這來自於計價貨幣效應:黃金以美元計價,美元走強意味著非美貨幣購買力下降,需求減少。然而,2026年全球去美元化趨勢可能為這一關係帶來結構性挑戰,建議深入閱讀美元指數走勢分析,了解DXY構成與走勢預測。
美元與金價的三條傳導線
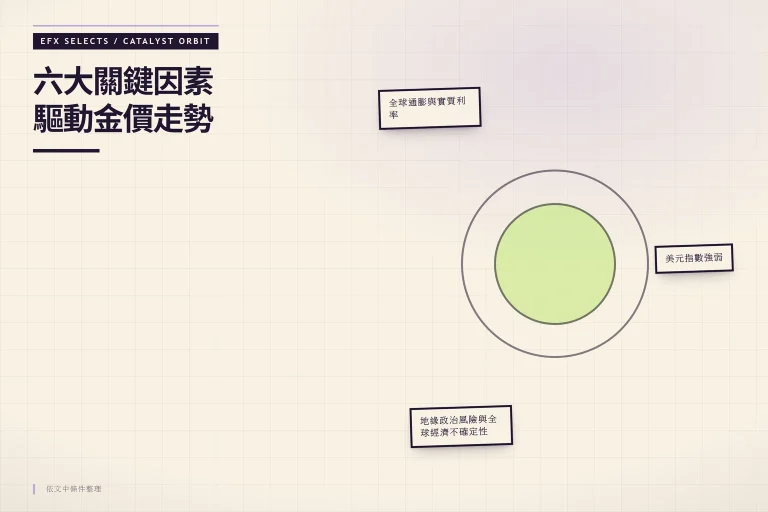
美元指數走勢與黃金價格的關聯,主要透過三條路徑傳導,而非單一直線因果。
- 美元方向(計價貨幣效應):DXY 衡量美元對六種主要貨幣的加權強弱,其中歐元佔比約57.6%。黃金以美元計價,美元走強時非美貨幣購買力下降,黃金需求減少,金價承壓。
- 實質利率(機會成本效應):名目利率減去通膨預期等於實質利率。實質利率上升提高持有無息資產黃金的機會成本,使金價承壓;反之亦然。
- 避險需求(風險偏好效應):地緣政治風險或金融市場動盪時,投資人同時買入美元與黃金避險,兩者可能同步走強,打破傳統負相關。
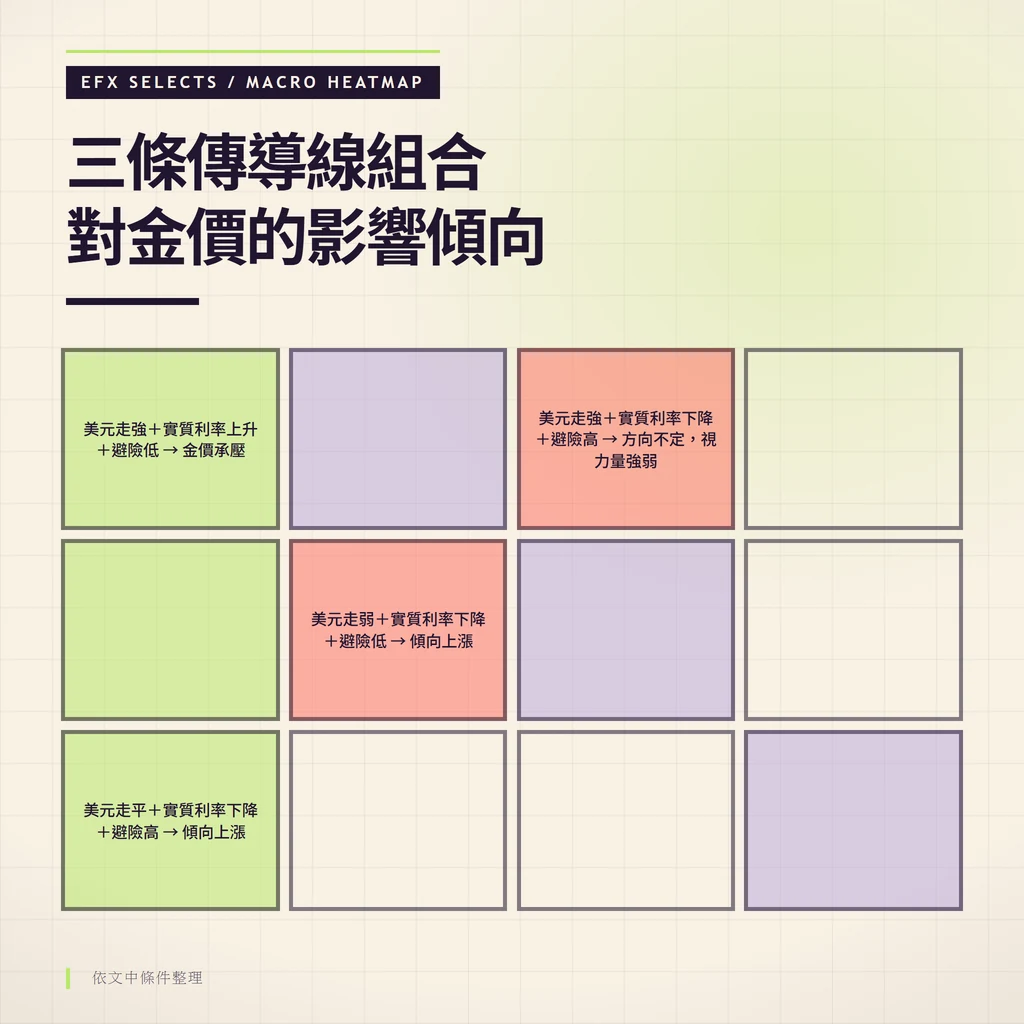
以下表格整理三條傳導線的不同組合對金價的影響傾向:
| 美元方向 | 實質利率 | 避險需求 | 金價傾向 |
|---|---|---|---|
| 走強 | 上升(>1%) | 低 | 承壓 |
| 走強 | 下降(<0%) | 高 | 方向不定,視力量強弱 |
| 走弱 | 下降(<0%) | 低 | 傾向上漲 |
| 走弱 | 上升(>1%) | 高 | 方向不定,視力量強弱 |
| 走平 | 上升 | 高 | 承壓,但跌幅受限 |
| 走平 | 下降 | 高 | 傾向上漲 |
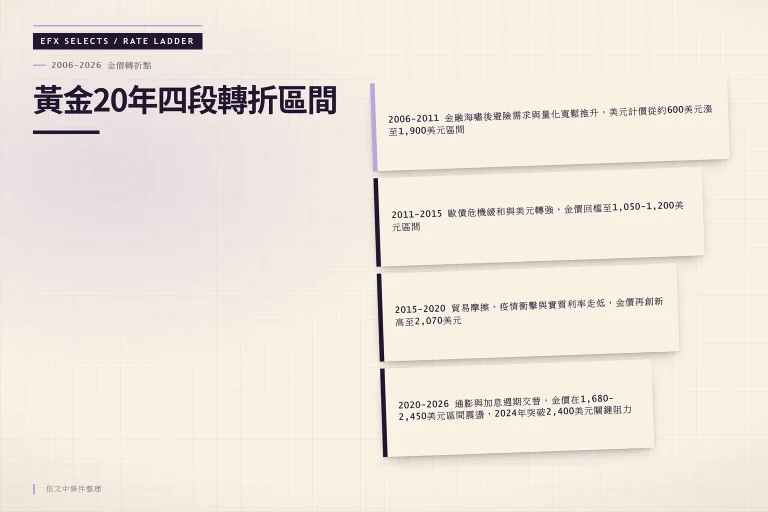
判斷時需同時確認三條線的狀態,只看美元單一變數容易得出片面結論。這裡能確認的是變化,不能直接確認的是下一段行情。想觀察更長週期的金價轉折,可參考20年黃金歷史走勢與轉折點全解析,對照各時期的美元與利率環境。
計價貨幣效應在短期仍關鍵。美元升值提高非美貨幣購買黃金成本,加上機會成本上升,投資人轉持美元資產。根據2026年聯準會點陣圖預期,利率路徑可能延後降息,美元強勢或將持續。國際金融機構如IMF預測,美元定價權雖仍主導商品市場,但去美元化趨勢已為黃金帶來新的定價邏輯。台灣投資者面對國際金價即時行情波動,需留意DXY的每日變化,同時關注央行購金動態。
歷史數據(2022-2025)顯示DXY每升10點,金價平均回落5-8%,但2026年央行購金量增加可能減緩這一跌幅。這不是單純的巧合,而是機會成本與實物需求角力的結果。持有黃金的借貸成本隨美元利率上升而增加,迫使交易者減持;但央行買盤提供緩衝,避免價格崩跌。
2026 年去美元化:傳統 DXY 模型的結構性挑戰
去美元化是結構性慢變量,2026 年較難單獨決定金價方向。根據世界黃金理事會(WGC)數據,全球央行自2022年起每年增持黃金超過1,000噸,2026年此趨勢預期延續。這類實物需求創造了獨立於美元指數的價格底部,形成「雙層定價模型」:短期金價由聯準會利率政策(實質利率)主導,地緣政治風險則作為波動放大器;但長期底部支撐來自央行與去美元化國家的持續購金。因此,即使DXY走強,金價跌幅也可能因央行買盤而受限。
去美元化何時讓 DXY 模型失效
去美元化降低 DXY 對金價的解釋力,但不直接等於金價上漲。結構性慢變量的特徵是:變化以年為單位,不會在單一交易日或單月翻轉判斷。
失效條件包括:
- 全球央行單月淨賣金超過淨買金,連續兩季以上。
- 主要新興市場停止外儲多元化,回歸美元資產為主。
- 地緣風險顯著降溫,避險需求從黃金轉向其他資產。
沒有失效條件的看法,不算完整判斷。觀察區間建議以季為單位,搭配世界黃金協會季度報告與IMF官方外匯儲備貨幣組成(COFER)數據交叉比對。市場已經定價多少,比事件名稱本身更重要。
實質利率才是大魔王:除了美元,你更該看懂的黃金定價邏輯
實質利率升高會增加持有黃金的機會成本,使金價承壓。實質利率是名目利率減去通膨預期。黃金價格與實質利率呈負相關,因為高實質利率提高持有無息資產的機會成本。名目利率由Fed基準利率決定,通膨預期來自CPI數據,但市場即時通膨預期更關鍵。
實務監測指標:如何看 10 年期美債平衡通膨率
要掌握實質利率的即時變化,不能只等CPI發布。克利夫蘭聯儲提供的「10年期美債平衡通膨率」(10-Year TIPS Breakeven Inflation)是市場對未來10年平均通膨的預期,每日更新。您可以透過MacroMicro等圖表平台追蹤此數據。例如,若10年期美債殖利率為4%,平衡通膨率為1.8%,則實質利率約2.2%。即使美元指數(DXY)持平,若通膨預期降至2%以下,實質利率仍可能上升,壓抑金價。這解釋了為何有時美元沒動,黃金卻下跌。
風險提示:CPI數據每月發布,有滯後性;而平衡通膨率反映即時市場預期,更領先。因此,監測實質利率時,應優先使用TIPS breakeven數據,而非等待官方CPI。
套用2026年情境,Fed預期名目利率降至3.5%,但通膨預期若因去美元化或能源價格維持在1.8%,實質利率仍達1.7%,黃金持有成本上升,XAU/USD承壓。債券殖利率走高進一步確認這趨勢。欲了解金價走勢的完整技術與基本面分析,可參考國際金價走勢與投資建議。
- 實質利率>1%:金價易跌,適合減持。
- 實質利率<0%:金價易漲,配置增加。
- 2026年轉折點:監測Fed點陣圖與克里夫蘭聯儲通膨預期。
超越美元單一變數,實質利率提供更精準預判。台灣投資者可透過MacroMicro圖表追蹤,避開表面波動。雙層定價模型提醒我們:實質利率決定趨勢,而去美元化(央行購金)提供價格底部。
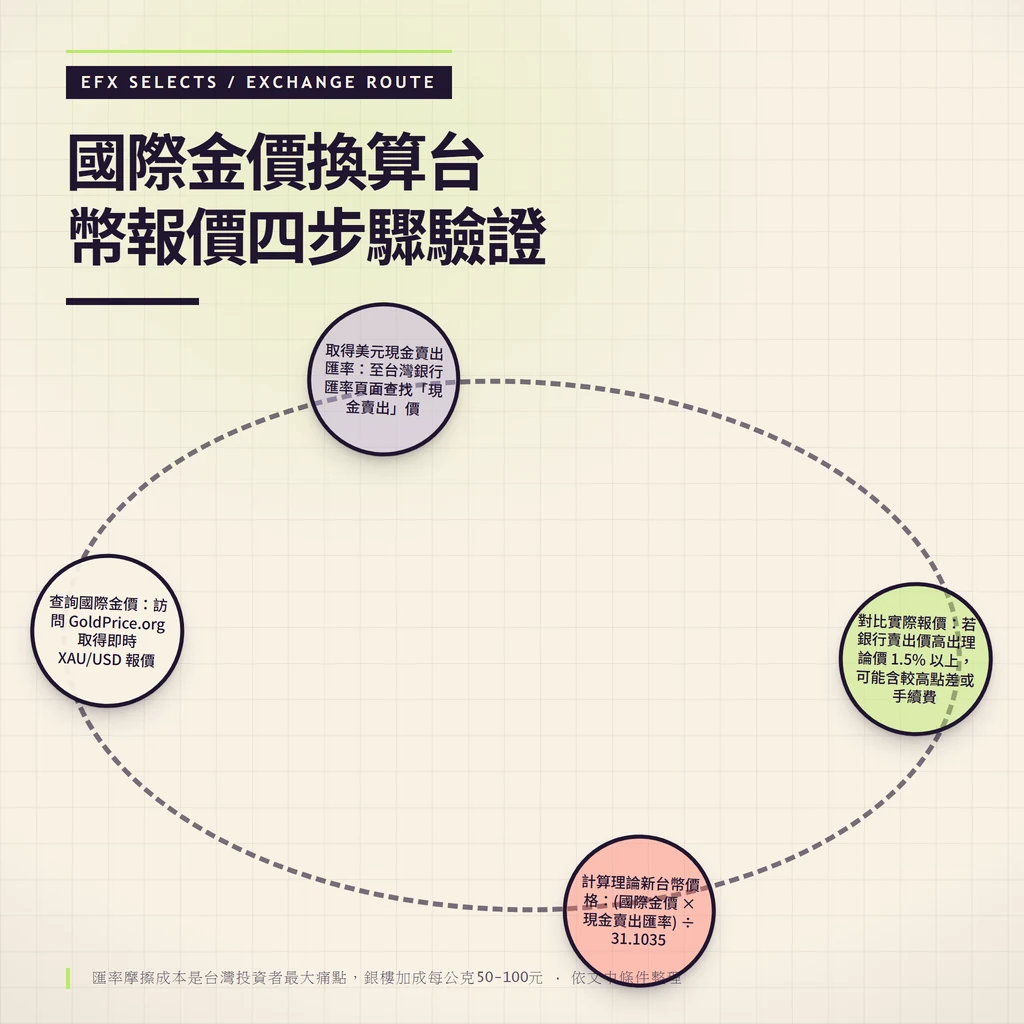
台灣投資者必看:國際金價(美元/盎司)如何換算成台幣報價?
國際金價以美元/盎司報價,台灣黃金存摺與9999黃金價格則用新台幣(TWD)/公克。換算公式是:(國際金價 × 美元對台幣現金賣出匯率) ÷ 31.1035 = 每公克新台幣價格。31.1035為一盎司等於公克數。關鍵在於使用「現金賣出匯率」,這是銀行賣出美元給你的價格,也是銀行計算黃金存摺成本的基礎。
四步驟驗證銀行報價是否合理
為避免被銀行或銀樓點差誤傷,建議遵循以下驗證流程:
- 查詢國際金價:訪問GoldPrice.org,取得即時XAU/USD報價(例如2,400美元/盎司)。
- 取得美元現金賣出匯率:至台灣銀行(BOT)匯率頁面,查找「現金賣出」價(例如32.5)。
- 計算理論新台幣價格:(2,400 × 32.5) ÷ 31.1035 ≈ 2,507元/公克。此為銀行成本參考價。
- 對比實際報價:查閱台灣銀行或玉山銀行黃金存摺的「賣出價」,若高出理論價1.5%以上,可能包含較高點差或手續費。
假設XAU/USD為2,400美元,美元現金賣出匯率32.5,則理論價約2,507元/公克。這是銀行買進參考價。賣出價會扣買賣價差,通常1-2%。台灣銀行(BOT)報價反應國際市場快,更新頻率每15分鐘。玉山銀行黃金存摺則有額外手續費,美元波動大時價差拉大至3%。
- BOT優勢:權威,低價差,適合穩健族。
- 玉山優勢:App操作便利,但匯率鎖定較慢。
- 銀樓實體金條:加成加工費,每公克多50-100元。
注意時差,美股開盤後金價易變。匯率摩擦成本是台灣投資者最大痛點,建議鎖定即時工具驗證。買賣價差損耗短線操作,長期持有則可忽略。對照國際金價,確認報價合理性。
2026 投資策略:現在是買入黃金的好時機嗎?
無單一答案,取決美元週期與個人風險。提供三情境框架,配置比例5%-15%,視資產組合調整。過去表現不保證未來結果,投資涉及風險,可能虧損本金。關於進場時機的細部判斷,請參考何時是買入黃金的最佳時機。
資訊增益:台灣專屬「雙重避險」策略詳解
在美元走勢不確定時,台灣投資者可採用「雙重避險」策略:同時配置美元計價資產與黃金資產,對沖匯率與價格風險。具體而言,將部分資金投入美元保單或美元定存(賺取美元利息),另一部分投入黃金存摺(避險通膨與地緣風險)。
以500萬新台幣資產為例,若擬將10%(50萬)配置於避險資產,可分配為:
- 60%(30萬)購買美元保單或美元定存:鎖定2.5-3%年化收益,對沖新台幣貶值風險。
- 40%(20萬)買入黃金存摺:分散至台灣銀行與玉山銀行,採用定期定額(每月5萬)降低時點風險。
此策略在震盪美元情境(DXY 95-105)下最有效:若美元走強,美元保單收益可抵消黃金虧損;若美元走弱,黃金上漲彌補保單收益不足。成本比較:美元保單可能有保費或鎖定期,黃金存摺則有1-2%點差,但流動性高。
定期定額 vs. 單筆進場:決策框架
- 定期定額:適合預期美元震盪或上漲時,平滑成本,避免追高。建議每月固定日投入總額的1/6。
- 單筆進場:若確信Fed將快速降息、美元走弱,可於DXY跌破95關卡時單筆布局,捕捉金價反彈。
- 資產配置上限:黃金相關資產不宜超過總資產15%,避免過度集中。
強美元情境(DXY>105):實質利率高,金價壓力大。配置降至5%,用黃金存摺避險,但優先以美元保單為主。分批進場,每月定額,減低波動風險。
弱美元情境(DXY<95):Fed降息,通膨回升,金價可能獲得支撐。配置升至15%,混搭GLD ETF與實體金條,長期持有抗通膨。可考慮單筆加碼。
震盪美元情境(DXY 95-105):地緣風險主導,避險需求增。配置10%,採用上述雙重避險策略。監測投資風險,如流動性與稅務。
- 分批進場:每月投入總額1/6,避免追高。
- 資產配置:黃金不超總資產15%,分散至股票債券。
- 風險提醒:過去表現不保證未來,諮詢專業顧問。
2026年去美元化趨勢或推升央行買金,但短期美元主導。評估個人需求後行動,優先使用台灣銀行等在地工具執行策略。
讀者下一步查證清單
在依據上述框架做配置決定前,以下項目需要讀者自行向平台或主管機關確認:
- 確認你的開戶平台是否提供黃金存摺、黃金ETF或實體金條交易,各商品的買賣價差與保管費不同。
- 向發卡銀行確認信用卡刷新幣的國際手續費率,具體費率因卡種與銀行而異。
- 查詢財政部國稅局最新規定,確認黃金存摺交易所得的申報方式與稅務處理。
- 核對你的總資產中黃金相關配置比例,確認不超過個人風險承受範圍。
- 監測克利夫蘭聯儲通膨預期數據與Fed點陣圖更新,作為調整配置的參考依據。
流動性一變,同一套進出方式就可能不再適用。把品牌、簽約實體與監管牌照拆開,風險才看得清楚。
資料資訊卡
- 資料截至:以本文整理時點為準,即時行情請以官方或銀行當日牌告為準。
- 主要來源:克利夫蘭聯儲通膨預期數據、台灣銀行匯率牌告、世界黃金協會季度報告。
- 失效條件:央行購金趨勢反轉、地緣風險顯著降溫、Fed政策方向大幅調整。
- 需讀者自行確認:各平台實際費率、個人稅務適用規定、資產配置比例與風險承受度。
常見問題
為什麼美元漲黃金就會跌?
美元升值提高非美貨幣購買黃金成本,需求下滑。加上機會成本上升,投資人轉持美元資產,金價承壓。這是計價貨幣效應。
9999黃金價格美元與台幣報價為什麼有落差?
匯率轉換、買賣價差與加工費造成。公式(美元金價×現金賣出匯率)÷31.1035後,還扣1-3%價差。銀樓報價更高,因加成。
現在買黃金存摺好,還是買實體金條好?
黃金存摺便利、無保管費,適合新手。實體金條有實物保障,但價差大、儲存風險高。依需求選:短期存摺,長期金條。
2026 年黃金價格預測看漲嗎?
依Fed政策與實質利率。若降息加速,金價可能獲得支撐。但強美元延續則承壓。無確定預測,監測DXY與通膨。
什麼是「去美元化」?它會讓黃金變貴嗎?
新興國家減持美元資產,轉買黃金。央行儲備增加推升需求,可能長期利多金價。但短期美元主導,影響有限。
國際黃金即時行情要去哪裡看最準?
台灣投資者可優先使用台灣銀行(BOT)官網查詢美元匯率與黃金存摺報價,或透過MacroMicro等圖表平台觀看國際金價即時走勢。此外,玉山銀行等金融機構的黃金存摺App也提供便捷的交易與報價服務,建議交叉比對以確保資訊準確。
美元指數跌破多少時,黃金會出現大行情?
歷史經驗顯示,DXY 跌破 95 關卡時,往往為金價提供強勁動能,觸發反彈10%以上。例如2020年,結合實質利率轉負確認行情。
黃金投資需要繳稅嗎?(台灣法規)
黃金存摺的買賣價差屬於「財產交易所得」,依法須併入年度綜合所得總額申報,適用所得稅級距計算。實體金條若為個人持有且非營業性質,通常無課稅問題,但若大量交易可能被國稅局認定為營業活動,則需申報營業稅。建議保留所有交易紀錄(銀行對帳單、收據)以備查核。詳細規定請參閱財政部國稅局相關解釋。