Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM

Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
日幣換算台幣公式怎麼算?2026 年手算方法一次懂,涵蓋 10000、2200、2300 日幣等於多少台幣的具體試算範例,並解析銀行牌告賣出價的計算方式、限制條件與查證步驟。無論金額大小,都能快速套用公式得出可核對的換算結果,幫助你做出更精準的財務判斷與資金規劃。馬上查閱完整指南。
2026 年,日幣換算台幣最基本的公式是「日幣金額 × 匯率 = 台幣金額」。截至本文整理時,匯率數值請以銀行當日牌告為準。岳衡|EFX 市場風險編輯整理公開資料供讀者核對。
簡單一個乘法,就能快速抓到旅遊花費或購物金額,不用老靠轉換 App。匯率多半有小數點,手算最好搭配計算機,免得出錯。
匯率要標示截至時間與時區,牌告價依銀行而異。公式適用於各種金額的快速估算,但實際結算以銀行當日牌告為準。
匯率一變,結果就差不少。以下試算涵蓋 2000 至 10000 日幣的常見金額,匯率數值僅供參考:
| 日幣金額 | 匯率 0.20(台幣) | 匯率 0.22(台幣) | 匯率 0.23(台幣) |
|---|---|---|---|
| 2,000 | 400 | 440 | 460 |
| 2,200 | 440 | 484 | 506 |
| 2,300 | 460 | 506 | 529 |
| 10,000 | 2,000 | 2,200 | 2,300 |
公式好用在查台灣銀行牌告,匯率天天晃,行程前最好確認最新數字。會公式後,你可能發現牌告上數字一大堆,到底挑哪個?這點我們馬上拆解。
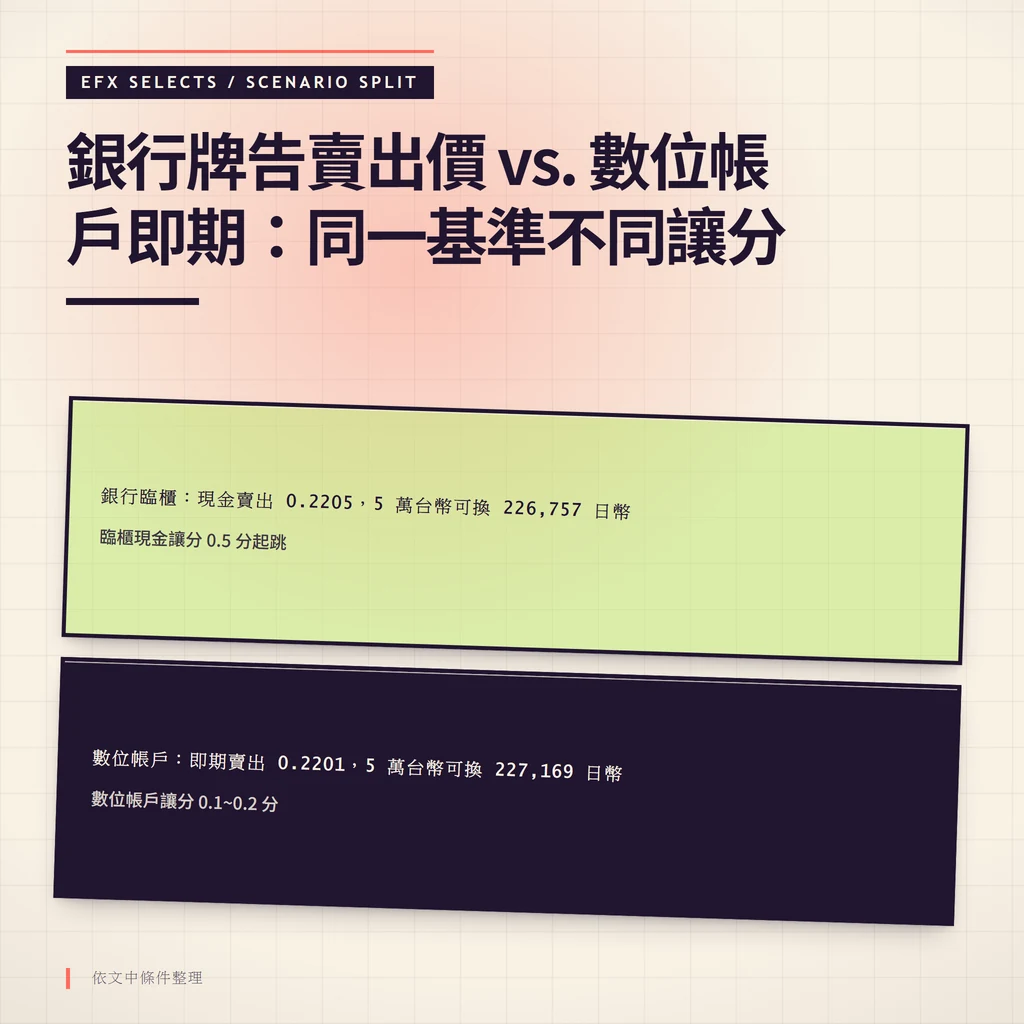
台灣銀行牌告分銀行買入跟銀行賣出,重點看你是買方還是賣方。要買日幣現金,就挑「現金賣出價」,這是銀行賣給你的價。反過來賣日幣給銀行,用「銀行買入價」。現金賣出價通常比即期賣出貴幾分,裡頭藏了手續費。
| 項目 | 適用情境 | 為何選它 |
|---|---|---|
| 現金賣出 | 臨櫃買日幣現金 | 銀行賣現金給你,含運鈔成本 |
| 即期賣出 | 外幣帳戶或刷卡 | 電子交易,價較低 |
| 銀行買入 | 賣日幣給銀行 | 你賣出,價較低 |
市場即期價與牌告價存在差異。牌告上的即期賣出價是銀行依據國際市場匯率加計利潤後的報價,並非完全等同國際即時成交價。現金賣出價更高,因為含運鈔、保險與金庫成本。匯率劇烈波動時,牌告價可能與國際市場產生明顯落差,建議以當日查詢結果為準,不宜沿用昨日數字估算。
牌告常更新,用台灣銀行網站或 App 瞧一眼,就能避開排隊,直接套公式算。懂了這買賣視角,接著看跨境購物那些藏的成本。
光算匯率不夠準,像是 Amazon JP 網購,得加海外刷卡手續費跟信用卡回饋。這兒用「有效匯率」:真實公式是(日幣金額 × 即期匯率) × (1 + 手續費率 – 回饋%)。
台灣信用卡海外消費通常加收手續費,費率因卡種而異。例如某卡有 2% 回饋,就改乘 (1 + 手續費率 – 2%),總花費會降低。但台灣信用卡海外消費常有限額,或不給特定類別回饋(如歐盟交易、機票),實際可能沒那麼美。雙幣卡能省點手續費,不過銀行規則得確認。這手續費比較表有助抉擇:
| 方式 | 費率說明 | 實質匯率調整 |
|---|---|---|
| 一般信用卡 | 加收海外手續費 | 匯率 × (1 + 費率) |
| 雙幣卡 | 手續費較低或免收 | 匯率 × (1 + 較低費率) |
| 有回饋卡 | 手續費減回饋 | 匯率 × (1 + 費率 – 回饋%) |
台灣信用卡多收海外手續費,這是 Google 工具常漏掉的,購物前用公式試算總額。懂進階成本,再來看從台幣反推日幣,這才是小資族控預算的絕招。
從台幣反推日幣公式是台幣金額 ÷ 匯率 = 可得日幣,超適合小資客控開支。以 5,000 台幣、現金賣出 0.22 為例:5,000 ÷ 0.22 ≈ 22,727 日幣。但現金跟即期差 0.5%~1%,實際換時留點餘裕,別超支。
小林想去大阪玩五天,打算帶 5,000 台幣等值日幣現金。他上台灣銀行牌告,現金賣出 0.2210。算出來:5,000 ÷ 0.2210 ≈ 22,624 日幣。考量現鈔價差,他多備 200 台幣,換到約 22,500 日幣,夠交通小吃用。反向預算表適用各情境:
| 台幣金額 | 匯率 0.20 | 匯率 0.22 | 匯率 0.24 |
|---|---|---|---|
| 1,000 | 5,000 | 4,545 | 4,167 |
| 5,000 | 25,000 | 22,727 | 20,833 |
| 10,000 | 50,000 | 45,455 | 41,667 |
市場預期 2026 日幣因國際貨幣政策,波動會更頻繁,建議分批換分散風險。出發前用這表搭配銀行即時報價,保證不爆預算。會反算後,你或許想知數位帳戶跟臨櫃差多少?用數字來比。
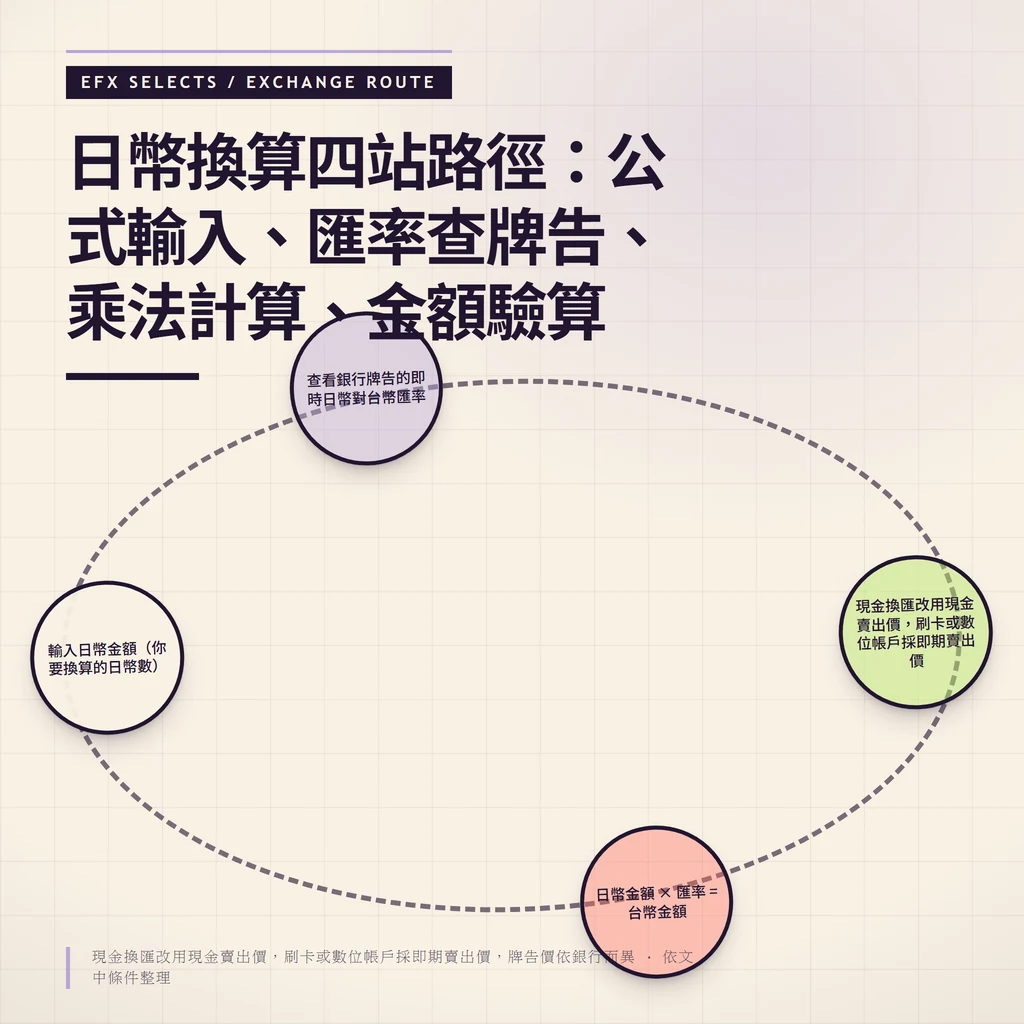
換匯貴賤在讓分,就是買賣價差。數位帳戶像台新 Richart、玉山 Wallet,讓分才 0.1~0.2 分(0.0001~0.0002),公式是基匯率加讓分。臨櫃現金讓分 0.5 分起跳,多付不少。這「分」是匯率單位,0.1 分就是 0.0001 台幣。
譬如即期賣出 0.2200,數位帳戶讓分 0.1 分變 0.2201;臨櫃現金 0.2250。長期分批換的投資客,用數位帳戶平均成本低得多。這是 2026 數位換匯比較(50,000 台幣、基準 0.2200):
| 管道 | 讓分(日幣) | 計算匯率 | 5 萬台幣可換日幣 |
|---|---|---|---|
| 玉山 APP | 0.1 分 | 0.2201 | 227,169 |
| 台新 Richart | 0.15 分 | 0.2202 | 227,118 |
| 國泰 KOKO | 0.12 分 | 0.2201 | 227,149 |
| 臨櫃現金 | 0.5 分 | 0.2205 | 226,757 |
外幣 ATM 提款也走即期,但留意提款費。若想進一步了解不同幣別的走勢與匯率分析,可參考澳幣匯率走勢與台灣投資人策略。投資客挑 App 分批操作,降低匯率波動帶來的影響。
看最新台灣銀行牌告,1000 日幣約 220 台幣(匯率 0.22)。用現金賣出價算,可能略貴點。
Google 秀國際中間價(如 0.2198),沒銀行利潤;銀行賣出加讓分(如 0.2215),差 0.5~1 分。現金更貴,因運鈔保險。中間價只參考,換匯必看銀行牌告。
匯率 0.22,5000 台幣約換 22,727 日幣(現金賣出價)。留 0.5%~1% 現金價差,實際 22,500~22,700 日幣。
即期匯率是電子即時價,用在外幣帳戶轉帳、海外刷卡或 App 換匯。非現金,價低但方便。去日刷卡或數位帳戶時,直接乘即期賣出價。
現金適合小店交通,匯率用現金賣出但沒刷卡手續費;刷卡方便回饋高,加手續費。建議混搭:大額刷雙幣卡,小額換現金。手續費低於回饋時,刷卡較划算。
依金管會防洗錢規定,單筆超 3 萬元(或等值 1000 美元),得帶身分證、駕照或護照給銀行查。建議先備影本,臨櫃快一點。
讓分是銀行買賣價差,0.1 分 = 0.0001 台幣。數位帳戶 0.1~0.2 分,臨櫃現金 0.5 分起。讓分低,你換外幣多,對長期投資影響大。
不是所有海外消費都給回饋。銀行常排除歐盟交易、機票、第三方支付如 PayPal,或特定網購。回饋還有每月上限,超了就沒,細看條款吧。
數位帳戶匯率優,但限額低(單筆日限),得先開外幣帳戶。有些要綁台幣自動扣,或限提現次數。適合小額頻換,大筆現金還得臨櫃。
岳衡|EFX 市場風險編輯
岳衡是 EFX Selects 的編輯筆名,專注整理外匯、加密貨幣、交易平台與跨市場事件的公開資料;內容不構成投資建議。