Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM

Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
GDP公式是什麼?從支出面(C+I+G+NX)與所得面兩條路徑完整解說國內生產毛額定義。台灣2026年全球名目GDP排名約第22大、人均GDP突破3.6萬美元,以及增速轉折如何影響台股大盤方向、新台幣匯率預期與央行利率政策路徑及其限制。看懂數字背後的驅動結構與現實差距,再判斷市場風險方向。
GDP(國內生產毛額)衡量一國在特定期間內創造的最終財貨與服務總值。掌握定義、公式拆解與台灣2026全球排名排序,才能判斷景氣方向與市場風險。
GDP(GDP 的意義與基本概念),即國內生產毛額,是指一個國家或地區在特定時間內(通常為一季度或一年),於其境內生產的所有最終商品與勞務的市場價值總和。這是衡量經濟活動規模的核心指標,強調流量概念,只計算當期新增產值,而非存量。特別一提,台灣主計總處在算的時候,會特別把「自有住宅虛擬租金」加進去,把民眾自己住的房子當成租金收入來計,這在台灣GDP裡佔比不小,也更完整反映居住服務的經濟價值。
看到這裡,你可能會想,為什麼特別強調「最終商品」?因為像鋼鐵這種中間投入品,已經包含在最終產品如汽車的價值裡,避免重複算。台灣工廠做出來的晶片、珍奶,或捷運服務,都會計進去;但二手屋轉手就不算,因為那是既有資產的移轉,沒有新增價值。同樣,家庭主婦的家事或志工服務,雖然有經濟貢獻,但缺了市場價格,就沒列入GDP。
這到底代表什麼?GDP走屬地原則,只看國境內生產,不管生產者是哪國人。主計總處每季公布台灣數據,2023年全年來到23.5兆新台幣,顯示疫情後的復甦力道。不過,黑市或地下經濟被忽略,也是個隱憂,這些活動有產值,但難統計就排除在外。
時間長短也很重要:季度GDP追短期波動,年度數據看長期趨勢。國考學生記重點,「最終、境內、市場價值」三點,就能抓到精髓。
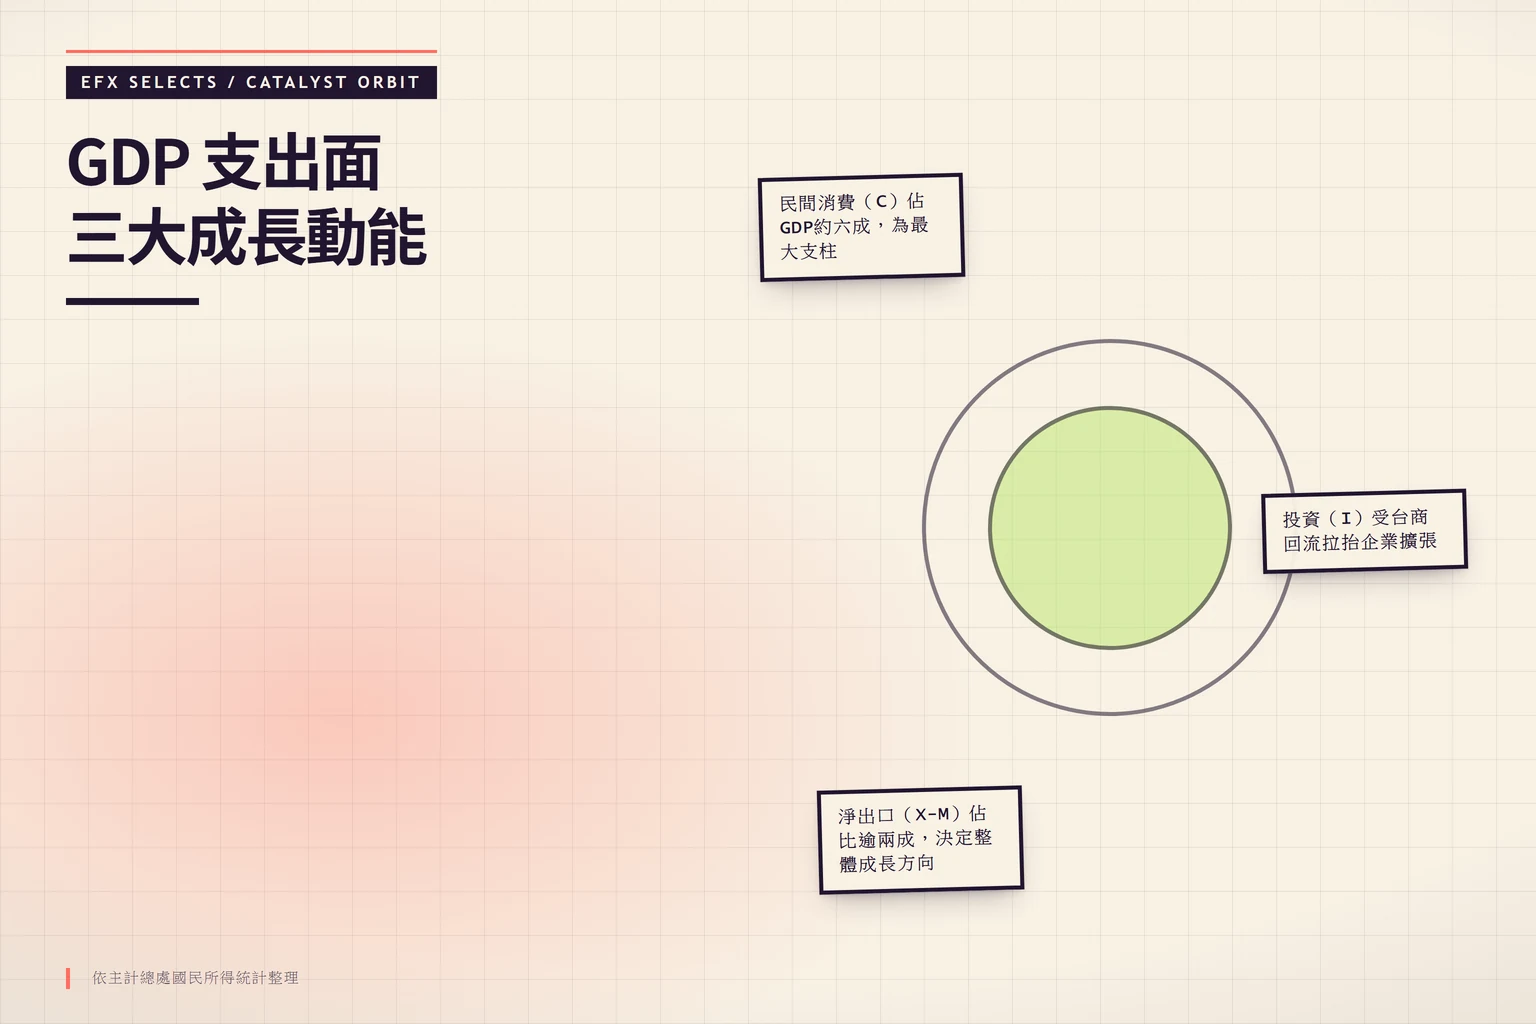
台灣最常見的GDP計算是支出面公式:C + I + G + (X – M),C是民間消費、I是投資、G是政府支出、X是出口、M是進口。這條公式抓的是經濟循環的支出端,台灣出口導向,淨出口(X-M)佔比經常超過兩成,往往決定整體成長方向。
從台灣讀者視角,民間消費C就是買車、吃飯、旅遊這些日常支出,約佔GDP六成,是最大支柱。投資I包括企業買廠房、機器設備,近年台商回流拉抬這塊。政府支出G像基礎建設、國防與教育,疫情期間擴大財政扮演穩定角色。淨出口看全球終端需求,半導體外銷熱時直接推升整體數字。先看時間,再看方向:同一筆政府支出在景氣過熱與衰退時的邊際效果截然不同。
所得面則拆成工資、租金、利息、利潤、折舊與間接稅,反映生產要素怎麼分配。兩面算出來的結果原則上一致,主計總處的國民所得統計可以交叉驗證。2024年第一季台灣GDP成長6.52%,靠出口與投資雙引擎拉動。
| 計算方式 | 公式 | 各成分定義 | 台灣數據範例 |
|---|---|---|---|
| 支出面 | GDP = C + I + G + (X − M) | C=民間消費、I=投資、G=政府支出、X=出口、M=進口 | 民間消費約佔GDP六成;淨出口(X-M)佔比逾20% |
| 所得面 | GDP = 工資+租金+利息+利潤+折舊+間接稅 | 反映生產要素的分配結構 | 薪資報酬佔GDP比重處於歷史低檔,營業盈餘創高 |
對台灣來說,(X-M)下滑如遭遇全球終端需求轉弱,就容易衝擊GDP。投資人盯C與I的比例變化,可用來判斷內需強弱。沒有失效條件的看法,不算完整判斷:同一筆淨出口貢獻,背後的驅動因素是量增還是價漲,對後續季度GDP的延續性完全不同。
GDP依屬地主義計算境內生產,GNP(國民生產毛額,或GNI國民所得)則依屬人主義,只計台灣國民全球生產價值。差異在淨因素所得:GNP = GDP + 境內外國人所得 − 境外台灣人所得。
快速分兩者,用這個兩步驗證法:
台灣最明顯例子:台積電在美國亞利桑那設廠,產值進美國GDP,但利潤回台積電股東,計台灣GNP。反過來,美光在台中設廠,產值貢獻台灣GDP,利潤匯美就從台灣GNP扣。這解釋台灣GNP常比GDP高約5%,反映台商海外布局。近年台商回流,縮小差距,但全球化依賴還在。
很多人搞混海外所得:2023年台灣GNP 24.8兆,高於GDP,主因台商中國、東南亞獲利匯回。懂了GDP 平減指數與實質成長的說明,名目實質差異更清楚。
這有什麼意義?個人財務看GNP較貼近國民所得,人均GNP評生活購買力。國考記:GDP看經濟規模,GNP看國民獲利。
依國際機構最新預測,2026年台灣全球名目GDP排名約維持在第22大,名目GDP規模約8,500億美元,人均GDP突破3.6萬美元,歸類為高收入成熟經濟體。這裡能確認的是排名位置,不能直接確認的是各家機構下季會不會修正。
人均GDP超日本(約3.4萬美元)與韓國(約3.5萬美元),但這組比較高度受匯率波動影響,屬於匯率敏感型超越。用購買力平價(PPP)看,台灣2026年人均PPP GDP逾76,000美元,全球前15名,遠高於日本約50,000美元,這組數字較能反映貨物與服務的實際購買力,與人均GDP意思與計算方式不只停留於名目層面。
| 年份 | 全球排名 | 名目GDP | 人均GDP | 年增率 |
|---|---|---|---|---|
| 2023 | , | 約23.5兆新台幣 | , | , |
| 2025 預測 | , | , | , | 3.26% |
| 2026 預測 | 約第22大 | 約8,500億美元 | 突破3.6萬美元 | 約3.0% |
經濟成長率方面,台灣2025年預測3.26%、2026年約3.0%,優於日本約1.2%與歐盟約1.5%,但低於印度約6.5%。半導體與AI伺服器需求是主要支撐,半導體產業佔GDP逾15%,台積電佔出口約四成。
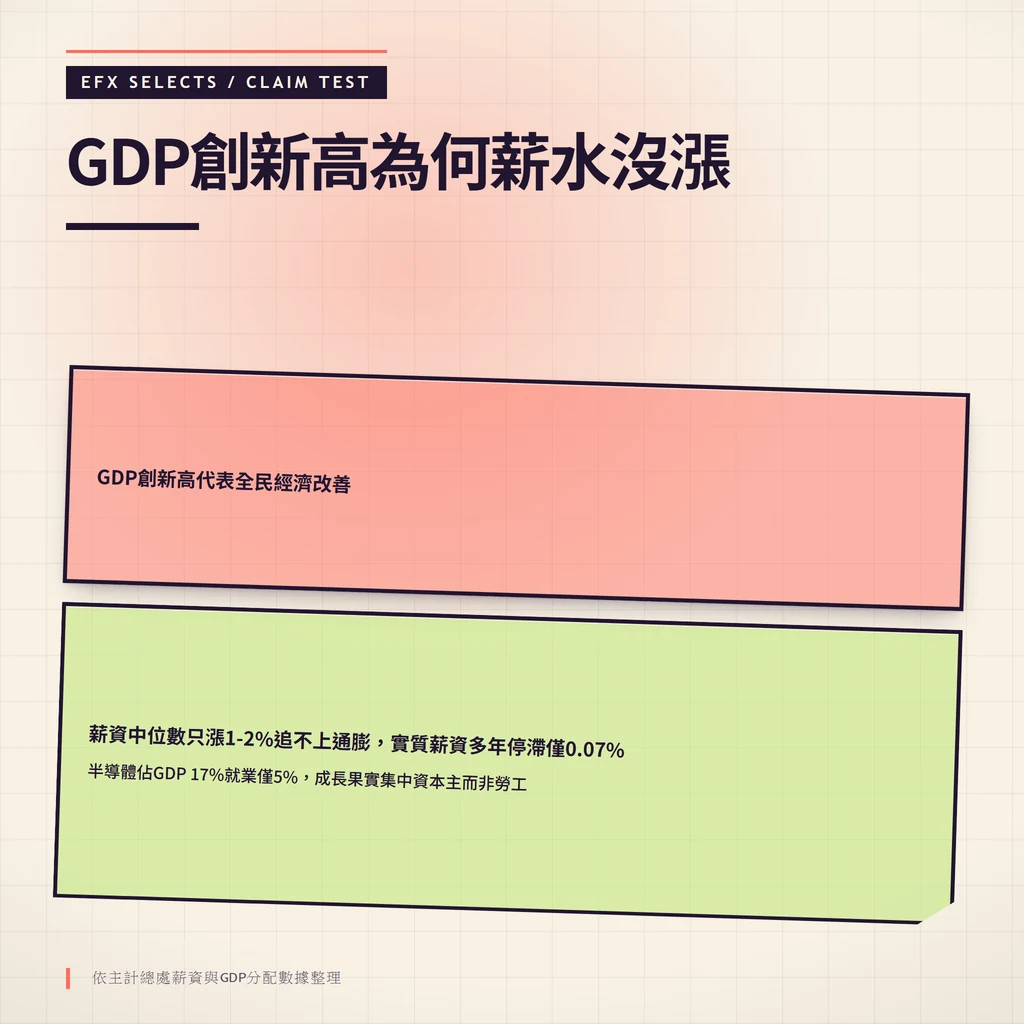
台灣2024 GDP成長逾3%,卻普遍感受「經濟成長無感」,關鍵在分配不均:成長多來自資本密集的半導體,薪資中位數只漲1-2%,追不上通膨。實質薪資(扣通膨)多年停滯,2023僅0.07%。
產業結構歪斜是主因:半導體佔GDP 17%,就業卻只5%,利潤多給企業股東,不是勞工。民間消費只貢獻1.4%成長,內需疲軟。通膨下,珍奶50漲60,侵蝕購買力,人均GDP 3.3萬美元卻買不起房。
不止總量,分配結構才關鍵。主計總處數據顯示,薪資報酬佔GDP比重歷史新低,營業盈餘卻屢創新高,形成K型復甦。GDP果實多給資本主,非勞工。
GDP增速方向本身不是單一訊號,得先區分驅動成分。市場已經定價多少,比事件名稱本身更重要:同一組3%成長率,出口驅動與內需驅動對台股指數的傳導路徑完全不同。
| 驅動情境 | GDP 成分變化 | 台股方向 | 新台幣匯率 | 央行利率 | 失效條件 |
|---|---|---|---|---|---|
| 出口驅動成長 | (X-M) 上升 | 半導體權值股領漲 | 升值壓力 | 可能維持或觀望 | 全球終端需求驟降或庫存調整 |
| 內需驅動成長 | C 或 I 上升 | 內需消費、營建類股受益 | 影響較間接 | 若伴隨CPI過熱可能升息 | 通膨壓縮實質購買力,消費動能反轉 |
| 政府支出擴張 | G 上升 | 基礎建設相關類股 | 短期影響有限 | 依債務與通膨環境而定 | 財政排擠民間投資,長期效果遞減 |
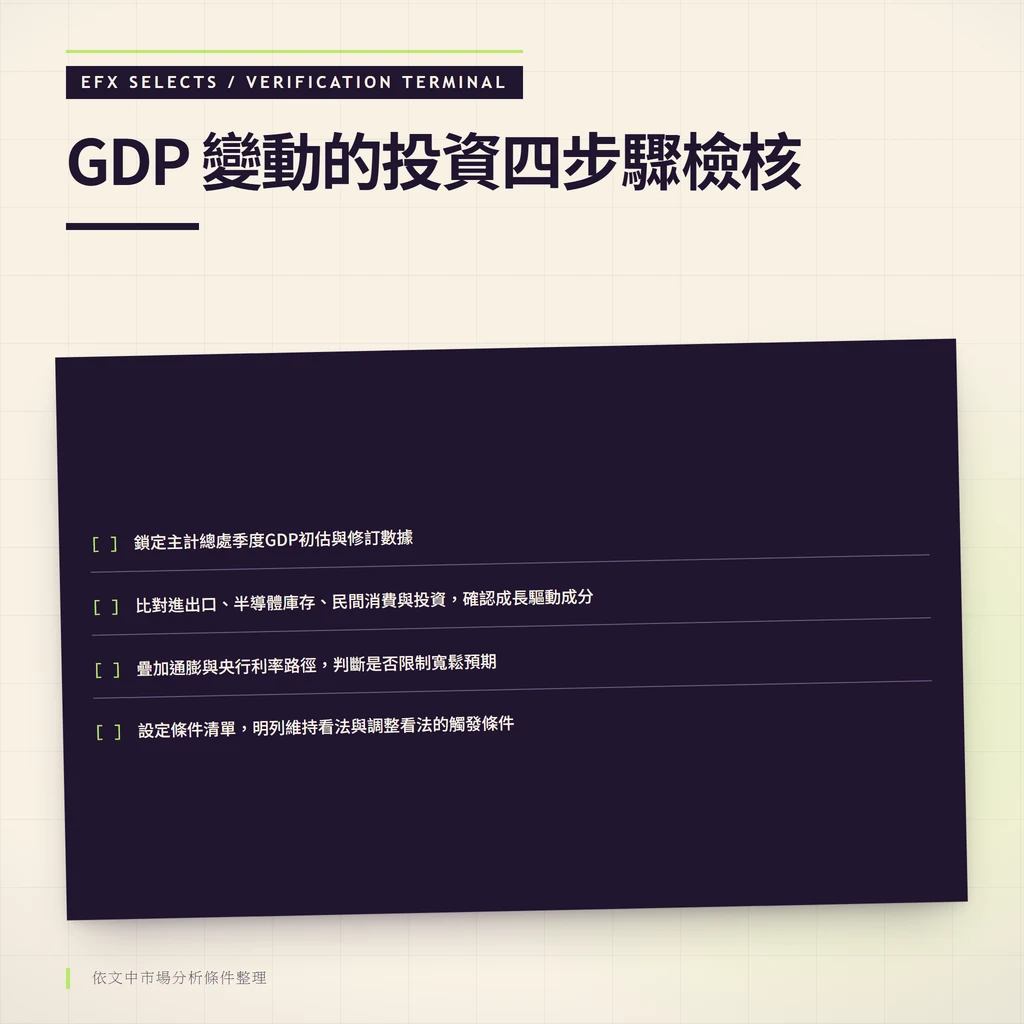
實務上,先看主計總處季度GDP初估與修訂方向。GDP增速觸底回升常領先台股中長期買點信號,但領先期約3至6個月,地緣政治等外部衝擊可以翻轉這個領先關係。
建議用四步驟檢核流程:
風險提醒:GDP指引的是方向機率,不是精準進場點。投資涉及本金虧損可能,不宜因單一總經數據做重倉決定。詳見FOMC會議時間與政策路徑理解央行外部約束。
不見得。GDP高表示經濟熱絡,但忽略分配、環境與生活品質。台灣GDP創新高,卻空污嚴重房價狂漲。若靠債務或資源濫用,長期不永續。理想要人均GNP升、低失業,如綠色GDP調整,淨成長可能砍半。投資看結構,民眾看實感。
名目沒扣通膨,用市場價算;實質用固定年價調整,去掉物價假漲。台灣2023名目6.8%,實質1.3%,通膨扭曲大。投資用實質,避免錯判擴張。詳見GDP 平減指數與實質成長說明。
主計總處估2025成長3.26%,2026維持3%左右,總額逾25兆新台幣。IMF預測2026達8,500億美元,人均3.6萬,受AI半導體推動。但全球終端需求變化可能使實際值低於預測。
有可能,但看供給面是否跟得上。需求超供給才產生通膨壓力;台灣出口型經濟,全球需求旺盛時國內產能若能支撐,物價壓力相對可控。2024成長強但通膨僅約2%,產能利用率撐住。
只有新建案計入投資I,二手轉手不計入GDP,因為沒有新增產值。台灣2023新建住宅貢獻有限,但高房價會排擠民間消費C,間接壓抑其他項目的成長動能。
岳衡|EFX 市場風險編輯
岳衡是 EFX Selects 的編輯筆名,專注整理外匯、加密貨幣、交易平台與跨市場事件的公開資料;內容不構成投資建議。