Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM

Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
美元指數(DXY)2026最新走勢與預測一次看懂:成分權重、歐元占比57.6%、美元升值對台股的影響與查證步驟。截至2026年9月17日公開資料整理,先看時間再看方向,區分觀察、推論與失效條件,並標示資料來源與更新時間,幫助你判斷何時適用、何時另行查證,不構成投資建議,投資外匯可能虧損本金。
美元指數(DXY)衡量美元兌六種主要貨幣的強弱,本文整理美元指數最新走勢與成分權重。資料截至2026年9月17日(台北時間),不構成投資建議。
美元指數 (U.S. Dollar Index, DXY) 是衡量美元對六種主要外幣匯率變動幅度的綜合指標。
這個指數由洲際交易所 (ICE)編制管理,從 1973 年推出後,就成了全球外匯市場看美元強弱的關鍵基準。以 1973 年 3 月匯率為基點定在 100,高於 100 表示美元買力相對變強,低於 100 則是走弱。想更懂它在全球經濟的角色,可以看美元指數(DXY)全球經濟影響概述,裡頭有完整背景。
美元指數看的其實是「相對價值」,不是絕對的。就算美元對新台幣匯率上漲,但如果歐元、日圓對美元漲更多,DXY 還是可能跌。這種一籃子貨幣設計,能濾掉單一貨幣的短期噪音,秀出美元在全球貿易、儲備的真實位置。
不少投資人以為 DXY 完全代表美國貿易力道,這其實是誤會。它主要看美元在發達經濟體的流動性,而不是對全球貿易夥伴的整體表現。成分貨幣多來自歐洲、北美,所以更像「流動性溫度計」,量全球資金對美元資產的喜好。
對台灣投資人來說,搞懂 DXY 當全球經濟晴雨表的角色很重要。DXY 衝高時,通常是全球風險胃納縮水,資金從新興市場跑回美國債市或貨幣基金避險。這波資金動向,直接牽動台股外資進出和新台幣匯率。
美元指數算六種貨幣,但權重分配很不均勻,這就是它的結構特色。
歐元 (EUR) 占 57.6%,穩坐龍頭,DXY 每天波動超過一半靠歐元兌美元決定。接著日圓 (JPY) 13.6%、英鎊 (GBP) 11.9%、加幣 (CAD) 9.1%、瑞典克朗 (SEK) 4.2%、瑞士法郎 (CHF) 3.6%。想知各權重怎麼影響策略,看美元指數成分與權重解析比較清楚。
這種配置造成一個容易忽略的事:DXY 某種程度像「反歐元指數」。歐洲央行 (ECB) 跟聯準會 (Fed) 政策分歧時,例如歐元區高利率、美國卻降息,單一歐元動靜就能翻轉 DXY 方向。
DXY 最大爭議就是沒人民幣 (CNY)、新台幣 (TWD) 或韓元 (KRW)。就算亞洲出口強、亞幣對美元漲,歐元軟掉 DXY 還是可能跌。
台灣這種出口經濟,這是個大盲點。DXY 跌但新台幣沒漲時,常表示亞洲資金流有異,或央行干預匯率。投資人別只看 DXY 猜新台幣,得交叉比亞洲貨幣籃子。
瑞典克朗 (SEK) 跟瑞士法郎 (CHF) 加起來不到 8%,但極端市況下當「波動放大器」。瑞士法郎是傳統避險幣,地緣風險熱時 CHF 大漲,拉 DXY 跌,就算美元沒弱。
這常搞出「假 Risk-Off」訊號。看到 DXY 崩就以為美元弱買新興股,可能忽略是瑞郎避險推的。在 2026 年複雜宏觀下,認出小權重貨幣的波動,是避開誤判的要訣。
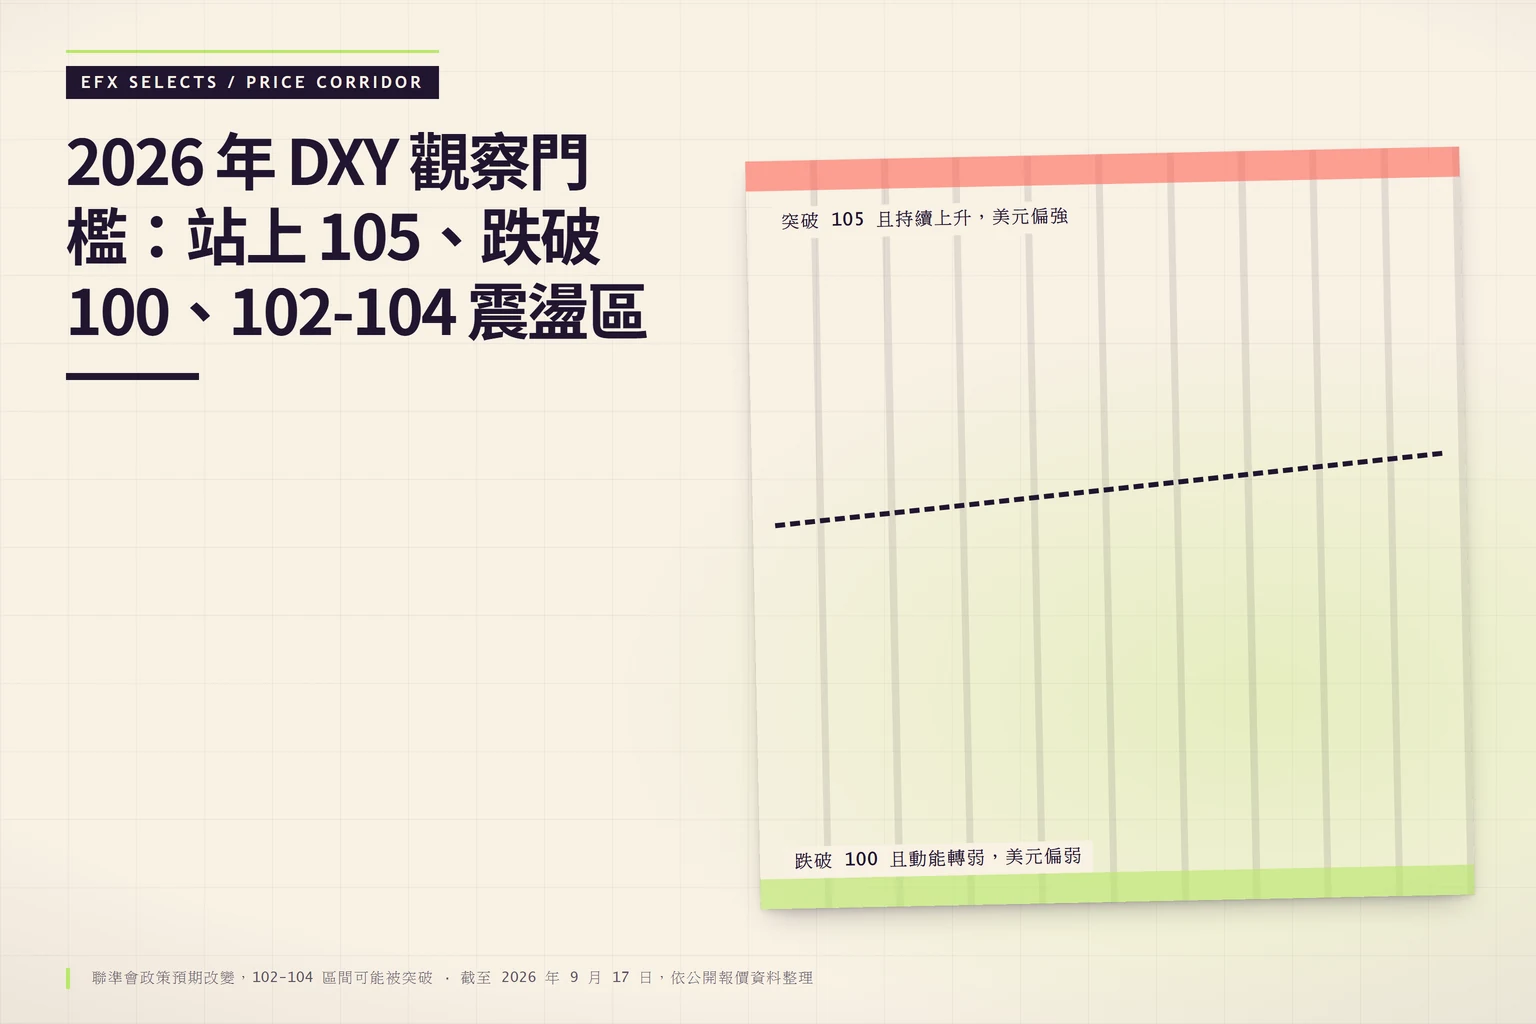
判斷 2026 年美元指數最新走勢,先確認報價時間與資料來源。截至 2026 年 9 月 17 日(台北時間),本文依公開報價資料整理,觀察重點放在 DXY 是否站上 105、跌破 100,或維持在 102-104 區間,這三個門檻與後文台股決策框架表一致。
先看時間,再看方向。沒有失效條件的看法,不算完整判斷。以下表格把觀察事實、推論與失效條件分開列出,避免把單一報價直接當成趨勢結論。
| 觀察事實 | 推論 | 失效條件 |
|---|---|---|
| DXY 突破 105 且持續上升 | 美元偏強,新台幣貶值壓力上升 | 央行動用外匯存底干預,新台幣可能與 DXY 脫鉤 |
| DXY 跌破 100 且動能轉弱 | 美元偏弱,熱錢可能流入新興市場 | 亞洲貨幣未同步走升,DXY 下跌不代表新台幣升值 |
| DXY 在 102-104 區間震盪 | 雙向波動,方向未明 | 聯準會政策預期改變,區間可能被突破 |
想進一步追蹤美元兌新台幣在聯準會政策下的後續走勢,可參考本站的美元與新台幣匯率分析。
美元強時,台股常挨壓。這有條清楚的資金鏈。
DXY 漲,全球資金回美國追實質利率。外資減新興持股,換美元。台灣就外資賣超台股、新台幣貶雙壓。美元指數上漲的市場衝擊,傳導比單匯率複雜多了。
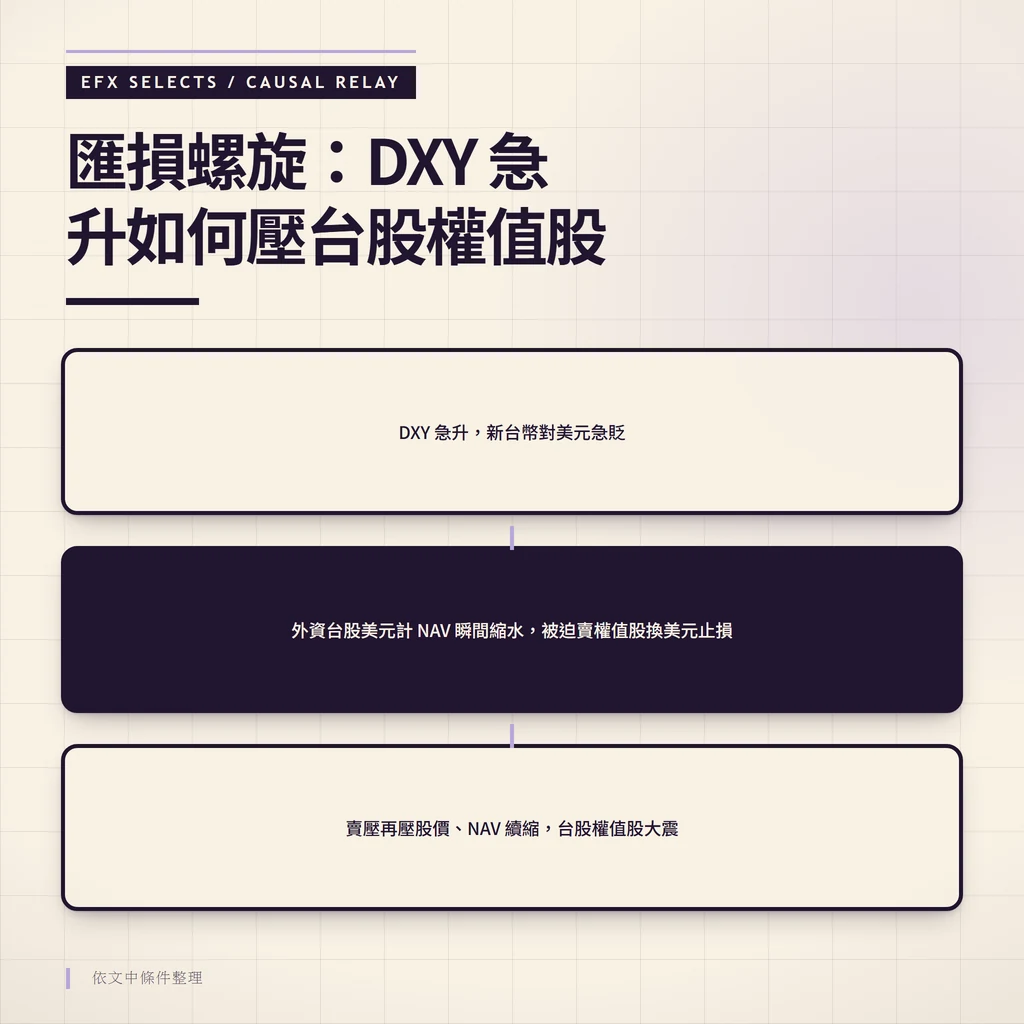
很多人不懂外資為何台幣貶時賣壓特重。這是「匯損螺旋」。新台幣對美元急貶,外資台股美元計 NAV 瞬間縮水。
為保績效或應贖回,經理人被迫賣權值股如台積電換美元止損。這賣壓再壓股價,NAV 續縮,形成惡循環。所以 DXY 急升,常帶台股權值股大震,不是基本面壞,而是資金機械反應。
看 2022 到 2023 年美元強週期,DXY 從 100 飆到 114,新台幣從 28 貶到 32。台積電 (TSMC) 股價跟 DXY 明顯負相關,DXY 日漲 1%,台積電常回檔。
不是巧合,外資持台灣電子權值股比重高,避險時先提款。2026 年第三季 DXY 衝高時,市場甚至從電子轉防禦傳產,這是資金在 DXY 高檔的防禦姿態。
面對 DXY 波動,台灣投資人該有明確框架,別盲從消息。
| DXY 訊號 (Signal) | 新台幣預期反應 (TWD Reaction) | 台股操作建議 (Action) |
|---|---|---|
| DXY 突破 105 且持續上升 | 貶值壓力大,央行可能動用外匯存底干預 | 減碼高估值電子權值股,增加現金或債券部位 |
| DXY 跌破 100 且動能轉弱 | 升值趨勢確立,熱錢可能流入 | 佈局出口導向族群,關注半導體設備與材料 |
| DXY 在 102-104 區間震盪 | 雙向波動,央行維持動態穩定 | 採取區間操作,避免追高殺低,關注個股基本面 |
反過來,DXY 跌表示 Risk-on 回溫,資金從美國流海外追成長。新台幣易升,外資買超台股,尤其電子零組件、半導體受益全球循環。
美元升值對台股的影響,主要透過資金鏈傳導:DXY 走強時,全球資金回流美國,外資減持新興市場持股並換回美元,台灣市場容易出現外資賣超台股與新台幣貶值的雙重壓力。
這個傳導在特定條件下才明顯。外資持有台灣電子權值股比重較高時,避險時會先提款權值股;2022 到 2023 年美元強週期,DXY 從 100 升到 114,新台幣從 28 貶到 32,台積電股價與 DXY 明顯負相關,就是這條資金鏈的歷史案例。
傳導也有失效條件。若台灣出口強勁或外資因其他原因匯入,新台幣可能逆勢走升;央行干預匯率也會切斷 DXY 與新台幣的連動。DXY 下跌但新台幣沒有同步升值時,常表示亞洲資金流有異或央行干預,不能直接推論台股會受惠。
這裡能確認的是資金面的機械反應,不能直接確認的是個股基本面變化。投資外匯或台股都可能虧損本金,進場前請自行查證。
市場多預期聯準會 2026 年續降息,美元該弱,但交易員不敢輕空 DXY?關鍵是「美元微笑曲線」,描述極端走強。
經濟學家史帝芬·詹 (Stephen Jen) 理論說,美元在兩極都強,形成 U 型微笑。左邊全球衰退或地緣危機,美元避險吸金;右邊美國獨強、高利率拉資金;底部是美全球同步溫成長,美元平平。
2026 年宏觀在曲線微妙平衡,投資人該對三情境壓力測:
美國軟著陸、通膨回 2%,歐元區財政拖累成長。利差撐 DXY 在 102-105,高機率,適合持美元資產。
供應鏈重組推成本、成長緩,美元避險強,DXY 破 108。黃金美元同漲,股債配置失效。
聯準會通膨反彈緊縮,或系統風險爆,美元靠利率或避險飆。盯聯準會利率決策、點陣圖,這是 DXY 突破燃料。
2026 聯準會點陣圖中位利率 3.0%-3.5%。通膨超預期,點陣圖上移就爆 DXY。別只看降息,盯每季 FOMC 後 SEP,尤其是 2026 長期利率預估。一旦市場定價跟點陣圖差大,DXY 劇變。
2026 年美元指數預測,先區分觀察與推論。依本文整理的公開資料,2026 年聯準會點陣圖中位利率落在 3.0%-3.5%,這是觀察;據此推論美元偏弱,但交易員不敢輕空 DXY,關鍵在「美元微笑曲線」的兩極走強。
情境分支與失效條件如下,任一條件發生,原判斷就失效:
市場已經定價多少,比事件名稱本身更重要。每季 FOMC 後的利率預估(SEP)是下一個驗證節點,讀者應以最新公布的官方資料為準,本文不保證任何情境會發生。
想把美元指數加進配置的台灣投資人,有四管道,每種風險報酬差很多。美元指數上漲的投資啟示,先挑對工具最重要。
期元大美元指 (00682U) 是台灣唯一追 DXY 的 ETF,用證券戶買賣,適合不想轉倉的存股族。但內扣費 0.99%,長期持還有期貨轉倉隱成本。
00682U 追美元指數期貨,正價差 (Contango) 時,遠月貴於近月。ETF 月轉倉賣便宜近月、買貴遠月,就有損耗。美元盤整緩跌年,這可能吃掉每年 2%-3% 績效,淨值遠輸現貨 DXY。
來比個簡單實戰報酬。假設 2026 年 DXY 全年漲 5%。
溫和漲下,定存效率勝 ETF。但美元大漲(年超 10%),ETF 流動、便利勝出。依 DXY 漲幅預期選工具。
| 工具 (Tool) | 內扣費用 (Fees) | 流動性 (Liquidity) | 槓桿倍數 (Leverage) | 核心風險 (Core Risk) |
|---|---|---|---|---|
| 期元大美元指 (00682U) | 約 0.99% + 轉倉成本 | 高 (盤中隨時買賣) | 無 (1 倍) | 轉倉損耗、追蹤誤差 |
| 美元指數期貨 (CME) | 交易手續費 + 保證金成本 | 極高 (24 小時交易) | 高 (約 10-20 倍) | 保證金追繳、爆倉風險 |
| 差價合約 (CFD) | 點差 + 隔夜融資費 | 高 | 可調 (高風險) | 平台風險、融資成本侵蝕 |
| 美元定存/外幣帳戶 | 無 (可能有匯差) | 中 (需臨櫃或網銀) | 無 | 匯率波動、利率變動 |
美元指數期貨 在芝加哥商業交易所 (CME) 交易,高槓桿適合短線抓聯準會決策波。但得用複委託或期貨商,要有保證金管理、停損紀律,不適合散戶。
差價合約 (CFD) 門檻低、可雙向,但台灣人挑嚴管平台避非法。隔夜費吃利,適合波段。
外幣存款 沒直投 DXY,但美元定存間接玩。預期強時,放高利定存賺息加資本利得。但流動差、匯險自負。2026 年央行匯率政策是新台幣關鍵,盯央行對波動區間態度。
用 TradingView、Investing.com 或鉅亨網等財經網站,就能查 DXY 即時報價和技術圖。多數台灣券商軟體有延遲報價,想交易用即時資料就訂專業服務。
通常負相關,但不絕對。聯準會鷹派、實質利率升時,黃金易壓。但若美元強是地緣避險,黃金也可能同漲。2026 年盯美國實質利率跟 VIX,才能判黃金避險勝不勝匯率。
台灣只有期元大美元指 (00682U) 直連 DXY 期貨。用股票帳戶買賣,像買股票。但它是期貨型,長期持轉倉耗損大,適合中短線或避險。
表示美元對 1973 基點買力降,技術弱勢。心理上 100 是關卡,破了易技術賣壓,資金流出美國轉歐元、日圓或風險資產。台灣持美元人,這預示匯損風險升,得評外幣配置。
1973 年編時,中國還沒進全球貿易,所以只含美國主要夥伴如歐洲、日本、英國。中國雖大經濟體,但改成分會重估合約、衍生品,ICE 維持原架構。這讓 DXY 沒全反映對亞幣強弱。
看期貨價差。遠月貴近月(正價差),ETF 月換賣低買高生成本。DXY 期貨年正價差 2%,00682U 長期持年損約 2%。盯期貨曲線斜率估損耗。
不一定,交易預期。若降幅小於預期(如預 2 碼只降 1),DXY 反漲。若歐洲央行降更大,美元利差擴,DXY 強。重點是相對政策,不是絕對。
長期高度負相關,短期可脫鉤。DXY 大漲新台幣貶,但台灣出口強或外資匯入,就逆升。央行干預也切連動,盯外匯存底變動。
當反向指標。DXY 短漲超 2%、碰布林上軌,外資賣超台股,短減碼訊號。DXY 急跌破支撐,外資回補,佈局權值股時機。但配台股量、外資買賣驗證。
台灣期貨商或複委託交易 CME DX 大合約保證金約 10 萬台幣起(依券商、波動),DY 小合約低。高槓桿,帳戶至少保證金 3-5 倍,不適合小資。
作者:岳衡|EFX 市場風險編輯。岳衡是 EFX Selects 的編輯筆名,專注整理外匯、加密貨幣、交易平台與跨市場事件的公開資料;內容不構成投資建議。