Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM

Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
股價淨值比 (PB Ratio) 是什麼?本文說明計算公式與實例、合理區間、產業差異與限制,並比較本益比,協助判斷股票高低估。適合資產密集型與景氣循環股,虧損或高無形資產公司需改用其他指標。查詢前先確認每股淨值為正,並以同產業公司作為比較基準,資料截至 2026-09-19(台北時間)。
股價淨值比(Price to Book Ratio,簡稱 PB Ratio)是股價除以每股淨值的倍數,用來衡量市場對公司淨資產的定價。本文整理計算公式、合理區間、產業差異與限制,並比較本益比,協助判斷股票高低估。以下資訊以本文整理時點為準,資料截至 2026-09-19(台北時間),實際數字請以台灣證券交易所與公開資訊觀測站公布為準。
股價淨值比是股價除以每股淨值的倍數,衡量市場對公司淨資產的定價。股票投資領域中,掌握公司真實價值是決策的基礎,而股價淨值比正是檢視這一點的實用指標,讓投資者比較市場股價與公司每股資產價值的關係,評估股票是否值得入手。
要簡單解釋,股價淨值比就是股價除以每股淨值的結果。這裡的股價是股票在市場上的即時價格,而每股淨值則是公司資產減去負債後,平均分配到每股的價值。更具體來說,每股淨值來自股東權益總額除以流通股數,股東權益反映了股東對公司資產的實際擁有權。這項比率特別適合用來檢視資產為主的產業,比如銀行、工廠或房地產開發,因為這些領域的資產表往往能忠實呈現公司規模和潛力。透過它,投資者能初步察覺市場定價是否過高或過低,為後續分析鋪路。
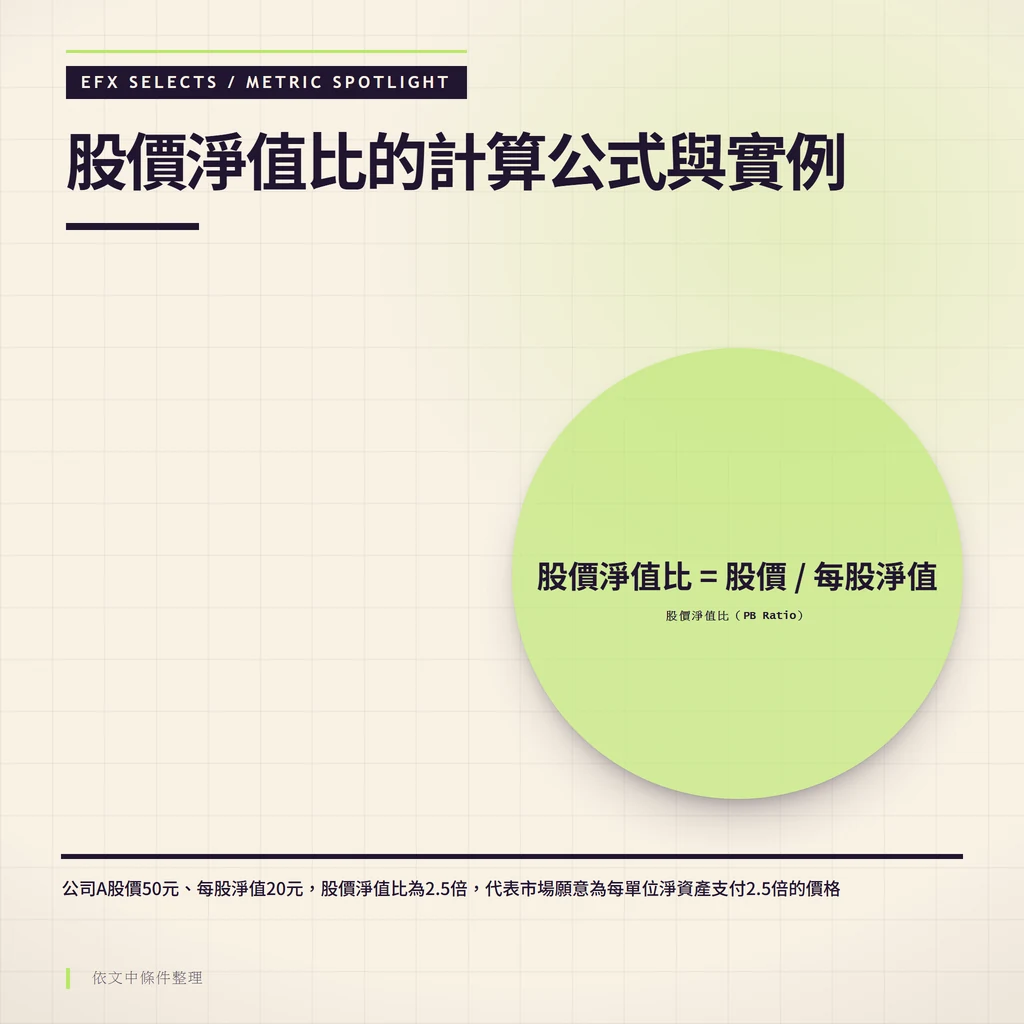
股價淨值比的計算公式是股價除以每股淨值,每股淨值等於股東權益除以流通在外股數。計算過程其實很直接,公式如下:
股價淨值比 = 股價 / 每股淨值
來看一個假想的公司A作為例子:假設它的股價是50元,新台幣,股東權益總額達100億元,流通普通股有5億股。
先算每股淨值:股東權益總額除以流通股數,等於100億元除以5億股,得20元。然後套入公式:50元除以20元,得出2.5。代表市場願意為A公司每單位淨資產支付2.5倍的價格。
| 項目 | 數值 |
|---|---|
| 股價 | 50 元(新台幣) |
| 股東權益總額 | 100 億元 |
| 流通在外股數 | 5 億股 |
| 每股淨值 | 100 億元 ÷ 5 億股 = 20 元 |
| 股價淨值比 | 50 元 ÷ 20 元 = 2.5 |
計算時需使用同一財報期間的淨值資料,避免股價與淨值時間點不一致造成誤判。在實務上,股價容易從報價系統或新聞網站獲取,每股淨值則需查公司財報,尤其是資產負債表中的股東權益部分。台灣投資者可以透過台灣證券交易所投資人教育中心,或公開資訊觀測站這些官方來源,快速拿到準確數據。台灣證券交易所投資人教育中心就是不錯的起點,這些工具不僅可靠,還能幫助初學者逐步熟悉。
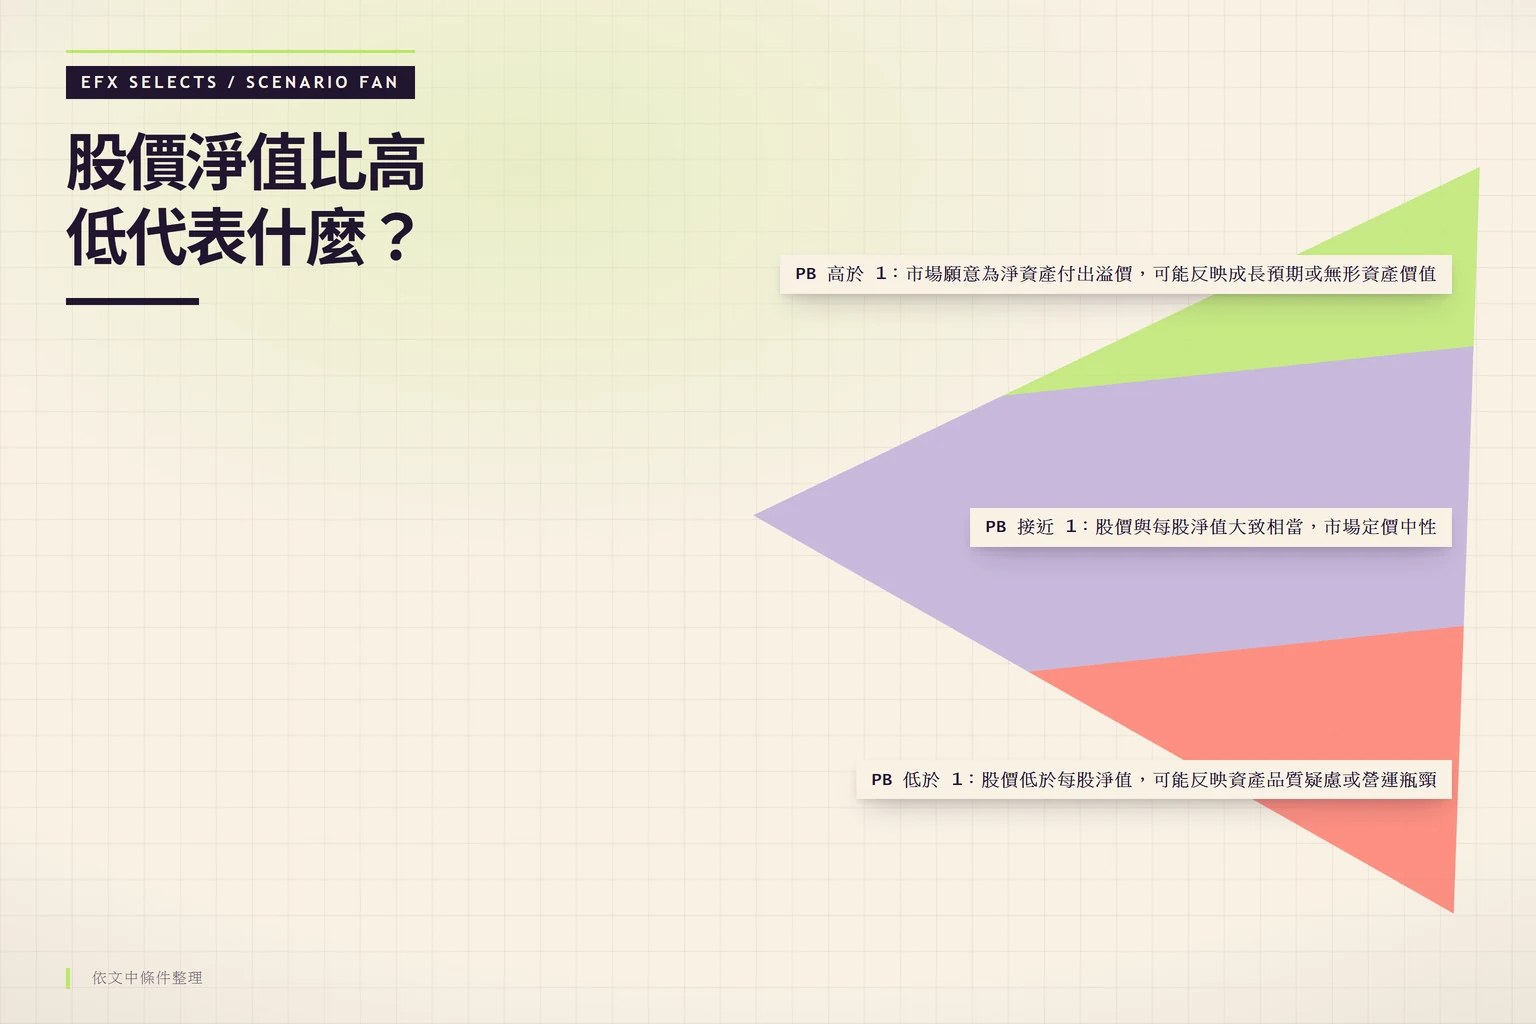
股價淨值比高代表市場願意為公司淨資產付出溢價,低代表折價,但高低本身不直接等於好壞。股價淨值比的數值沒有絕對優劣,解讀時得看整體脈絡。不過,從基本角度來看:
| 情境 | 判讀方向 | 需搭配的查證 |
|---|---|---|
| PB 高於 1(溢價) | 市場願意為淨資產付出溢價,可能反映成長預期或無形資產價值 | 確認溢價是否來自可核驗的獲利或成長,避免純情緒推升 |
| PB 接近 1 | 股價與每股淨值大致相當,市場定價中性 | 對照同產業平均與公司歷史區間 |
| PB 低於 1(折價) | 股價低於每股淨值,可能反映資產品質疑慮或營運瓶頸 | 檢查資產是否過時、難變現或需減值,避免價值陷阱 |
先看時間,再看方向。股價淨值比的高低必須搭配資料時間與產業條件一起看,沒有失效條件的看法,不算完整判斷。要找出合理範圍並不容易,因為影響因素眾多。沒有一刀切的標準,以下幾點值得注意:
光靠PB容易出錯,所以聰明投資者會對比公司過去數據、同業平均值,以及其他指標如本益比或股東權益報酬率,這樣才能畫出完整圖像。舉例來說,追蹤歷史趨勢能幫你判斷現在是買點還是賣點,結合產業新聞更能加深理解。
股價淨值比沒有單一合理區間,需依產業與公司資產結構判斷。各產業的股價淨值比解讀因資產結構、盈利方式和風險而異,這讓分析更有層次。
| 產業類型 | PB 特性 | 適用性與注意事項 |
|---|---|---|
| 金融業(銀行、保險) | 資產龐大且多為現金、債券或貸款,PB 特別實用 | 台灣銀行股歷史 PB 多在 0.8 到 1.5 倍間遊走,太低可能反映壞帳疑慮或盈利壓力,太高則暗示未來改善預期;香港的匯豐控股也類似,常在此區間浮動 |
| 科技業(軟體、晶片設計) | 輕資產,價值來自技術、專利與團隊,帳面淨值偏低,PB 自然偏高 | 台積電或聯發科常見 3 到 5 倍以上,此時轉看本益比或營收成長更合適 |
| 傳統產業(製造、石化、紡織) | 資產多為廠房、設備與土地,受景氣影響大 | 低谷期 PB 可能掉到 1 以下甚至 0.5,可能是資產低估訊號;復甦時回升。台灣鋼鐵或塑化大廠、香港地產股都受此牽動 |
檢視產業 PB 時,最好比對同業平均、公司歷史,以及當前發展階段和景氣位置。台灣投資者可上櫃買中心上櫃股票本益比、股價淨值比及殖利率統計,快速抓到板塊數據,作為比較基準。若想了解台積電這類晶圓代工龍頭的營運與技術影響力,可參考本站的台積電核心技術與全球影響力解析。
股價淨值比越低不代表越好,低可能反映資產品質、獲利能力或市場風險。低 PB 常被視為價值投資機會,但也可能是價值陷阱,需要搭配其他指標判斷。
| 情境 | 低 PB 的可能原因 | 判斷重點 |
|---|---|---|
| 公司獲利穩健、資產透明 | 短期壞消息、產業低潮或市場情緒壓低股價 | 若基本面未惡化,低 PB 可能是被低估的訊號 |
| 公司虧損或獲利能力差 | 市場反映其盈利前景黯淡 | 低 PB 可能合理,需確認虧損是否為結構性問題 |
| 資產品質差 | 大量存貨、應收帳款或老舊設備使帳面價值虛高 | 帳面淨值可能無法反映真實變現價值 |
| 淨值為負 | 累積虧損超過股東權益 | 每股淨值為負時,股價淨值比失去意義,應改用其他指標 |
這裡能確認的是變化,不能直接確認的是下一段行情。低 PB 是否代表低估,需要搭配獲利與資產品質才能判斷。判斷低 PB 股票時,先確認公司是否虧損、資產品質與產業前景,再決定是否視為低估機會。若排除負面因素且公司基本面穩健,低 PB 才可能是被低估的買入機會;反之則可能是價值陷阱。
股價淨值比衡量淨資產定價,本益比衡量獲利定價,兩者適用情境不同。股價淨值比和本益比是評股價值的熱門指標,但基礎和場景大不同。本益比是股價除以每股盈餘,顯示投資者為每元盈利付多少,高值常代表成長預期強。
| 比較項目 | 股價淨值比 (PB Ratio) | 本益比 (PE Ratio) |
|---|---|---|
| 衡量基礎 | 資產價值:股價相對於公司帳面淨資產的比例。 | 獲利能力:股價相對於公司每年盈餘的倍數。 |
| 主要用途 | 評估公司資產的估值、清算價值,特別適用於資產密集型或虧損公司。 | 評估公司獲利能力的估值、成長潛力,適用於獲利穩定的公司。 |
| 適用情境 | 金融業、製造業、地產、景氣循環股、虧損公司。 | 成長型公司、獲利穩定且可預測的公司、服務業。 |
| 受影響因素 | 資產結構、會計政策、資產重估、產業特性。 | 獲利波動、會計盈餘操縱、成長前景、產業週期。 |
| 優點 | 不易受短期盈餘波動影響,虧損公司仍可估值。 | 直接反映獲利效率,直觀理解投資回本時間。 |
| 缺點 | 忽略獲利能力,對無形資產較多的公司參考性低。 | 公司虧損時失效,容易受短期獲利波動影響。 |
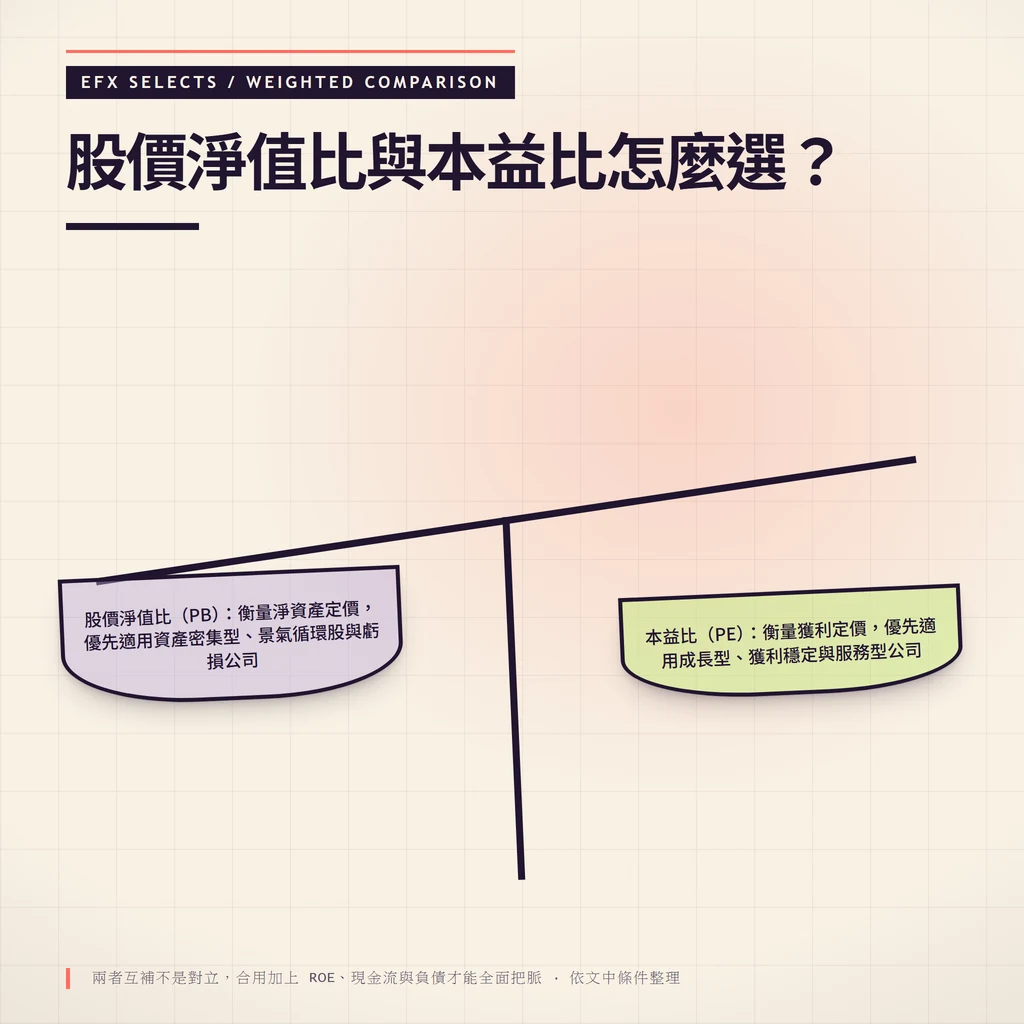
優先使用 PB 的情境包括資產密集型產業、景氣循環股、虧損公司與評估清算價值;優先使用 PE 的情境包括成長型公司、獲利穩定公司與服務型公司。PB 和 PE 是互補,不是對立。實際上,合用兩者,加上 ROE、現金流、負債等數據,以及產業和治理因素,才能全面把脈。
用股價淨值比篩選股票可依五個步驟進行,先確認淨值為正再比較同產業。以下步驟每步都附查證動作:
篩選時需使用同一期間資料,並以官方來源為準。若想以指數化方式參與市場,可參考本站的標普500台灣投資指南。
股價淨值比有三類主要限制,包括淨值失真、產業不適用與會計差異。使用時需注意以下誤用情境:
限制依公司類型而異,使用股價淨值比時應搭配股東權益報酬率、本益比、負債、現金流及產業前景等質化因素,避免單一指標誤判。
股價淨值比作為基本面工具,在各種投資場景中都能帶來洞見,讓決策更接地氣。
情境一:價值型選股
價值投資者愛找PB低的股票,尤其是接近或低於1,但公司根基穩、盈利還行、沒大危機的。這類股常因短期壞消息、事件或產業低潮被壓低價,實際價值被忽略。當情緒轉好或營運回溫,股價往往反彈。但小心,這有時是陷阱,得細查資產和前景。
情境二:估值判斷
用PB看股價是否偏離本質價值。比如公司歷史平均1.5倍,現在卻到2.5倍,即便基本面好,也可能有泡沫風險。反過來,如果遠低於平均且無惡化跡象,就是潛在買點。比較歷史、同業數據是關鍵步驟。
情境三:景氣循環股應用
對鋼鐵、水泥、航運或原料股,PB超實用。谷底時盈利崩盤,本益比失靈,但資產還在,低PB如0.5到0.8可能預告反轉,是抓反彈的好時機。高峰期高PB則顯示預期已計入,需防過熱。
情境四:公司清算價值參考
極端情況下,如公司掙扎或面臨清算,PB能估清算價值。遠低於1時,股價理論上低於淨資產,提供安全邊際。即使清算,股東或許能拿回更多。但現實中變現有折,讓PB作為初步風險把關。
以上情境為編輯整理的分析框架,不構成買賣建議;任何投資都可能虧損本金,請自行查證最新財報與市場資料後再決定。
單用PB有盲點,因為它只看資產,不直擊盈利效率。搭配股東權益報酬率,能更準確挖出優質股。
股東權益報酬率衡量公司用股東資金生利的效率,公式是稅後淨利除以股東權益。高值表示經營出色,是績效核心。
結合兩者,鎖定這些組合:
高ROE、低PB: 這組合誘人,高ROE秀出強盈利,低PB暗示市場低估。可能是短期誤判或產業低谷,但基本穩健,常是價值股,潛力大。
高ROE、PB合理: 市場認可的優質股,盈利強,估值公道,如1.5到3倍,反映成長信心。雖無爆發力,但長期穩健。
在台灣或香港,篩ROE穩在15%以上、PB低於1.2的金融股,常是好機會。金融資產透明,高ROE證明效率,低PB示低估。這種篩選精準,幫投資者找到高效卻未定價的標的,作為進一步研究的起點,實際報酬仍受市場波動影響。
任何指標都不是完美,股價淨值比有亮點,但也有限制,得清楚掌握。
適合資產密集產業: 對銀行、保險、製造或地產,擁有實體或金融資產的公司,PB精準反映價值,因為資產是盈利基石。
抗短期盈餘震盪: 不同於本益比,每股淨值基於累積權益,變化緩。即使短期虧損,PB仍穩,特別利於循環股低谷分析。
虧損公司也能用: 盈利負時,本益比失效,PB靠資產估值,幫判低估機會。
安全邊際保障: PB低於1,理論上股價低於清算值,提供緩衝,雖實際有變數。
無形資產難量化: 科技或服務公司靠品牌、技術等,帳面低估,PB看高但或許合理。
資產重估偏差: 帳面與市價差,如舊地產低報,PB虛高;反之則低估。
產業差別大: 跨業比較易錯,區間天差地別。
忽略盈利: 只看資產,不顧生利能力,大資產低盈利股,PB低也非良選。
查詢股價淨值比是分析起頭,台灣香港都有便捷管道。
台灣證券交易所 (TWSE): 官方平台,提供上市股價和財務。您可查基本資料、報表,計算或直取比率。如用台灣證券交易所的「基本市況報導」,輸入代號,就有包括PB的指標。
櫃買中心 (TPEX): 管上櫃興櫃,官網有查詢。櫃買中心網站的「上櫃股票本益比、股價淨值比及殖利率統計」頁面會列出數據。
公開資訊觀測站: 上市櫃發布財報重訊平台。下載報表,自算淨值配股價。雖繁,但原始權威。
財經資訊網站/App: WantGoo、StockFeel、鉅亨網、奇摩股市等,及App,在個股頁「財務分析」或「基本面」找PB。整合方便,比對易。
香港交易所 (HKEX): 官方網,提供公司資訊。投資者資源或數據區有財務摘要含PB,經「披露易」可取得年報與中期報告。
財經資訊網站/App: Yahoo Finance、Google Finance、Investing.com,或阿斯達克財經網、智通財經,提供香港股PB。含歷史圖,趨勢好析。
多平台比對,關鍵時用官方確認。券商軟體也內建,方便直查。
股價淨值比在投資分析中舉足輕重,從資產視角檢視股價合理性、低估或高估機會。無論挖價值股、抓循環時機,或估清算,它都獨具價值。
但別忽略侷限。單用如盲摸,易偏頗,尤其科技服務無形資產多,效用減。智慧在合用ROE、本益比、負債、現金流,全面掃描。
從案例看,產業PB差異大,需行業知曉,比同業歷史。配ROE找高創造股,是進階法。
市場已經定價多少,比事件名稱本身更重要。股價淨值比反映的是市場對淨資產的定價,不代表未來報酬保證。任何投資判斷都有虧損本金的可能,股價淨值比只是輔助工具,投資前請自行查證最新財報與市場資料,並評估自身風險承受能力。
沒有一個絕對的「合理」數字。合理的股價淨值比取決於多重因素,包括公司所屬的產業特性、其獲利能力(尤其是ROE)、成長前景、資產結構以及整體市場環境。一般而言,資產密集型產業(如金融、製造)的合理PB可能在1-2倍之間;而輕資產、高成長的科技業PB可能高於2倍甚至更高。投資人應將目標公司的PB與其歷史平均、同業平均、以及市場整體水平進行比較。
這並非一個簡單的「越高越好」或「越低越好」的問題。
最佳的判斷是尋找那些PB相對較低或合理的,但同時具備穩定獲利能力和良好成長前景的公司。
股價低於淨值(PB<1)通常被視為一個潛在的價值投資機會,因為代表公司的市場價值低於其帳面資產價值。然而,這並非絕對的買入信號。您需要進一步分析:
若排除上述負面因素,且公司基本面穩健,PB<1確實可能是被低估的買入機會。
股價淨值比的計算公式是:股價淨值比 = 股價 / 每股淨值。
您需要兩個主要數據:
通常在個股頁面的「財務分析」或「基本面」區塊即可找到。
兩者衡量基礎不同:
選擇使用:
兩者應互相配合,提供更全面的分析。
主要影響因素包括:公司獲利能力(尤其是ROE)、未來成長潛力、所屬產業特性、資產結構(實體資產與無形資產比例)、會計政策、資產重估,以及市場整體情緒和景氣循環。
對於服務業或輕資產公司(如軟體、顧問、網路公司),其核心價值多來自於品牌、技術、客戶關係等無形資產,而這些資產在會計帳上往往價值很低或不入帳,導致每股淨值被低估。因此,這類公司的股價淨值比通常會偏高,參考價值相對較低。此時,本益比、營收成長率、自由現金流等指標可能更具參考意義。
分析一家公司或一個產業的歷史股價淨值比趨勢,可以幫助投資人了解:
結合歷史趨勢與當前基本面分析,能提供更具深度的投資判斷。
作者:岳衡|EFX 市場風險編輯
岳衡是 EFX Selects 的編輯筆名,專注整理外匯、加密貨幣、交易平台與跨市場事件的公開資料;內容不構成投資建議。
本文內容不構成投資建議,投資有風險,可能虧損本金。