## 選擇權保證金是什麼?基礎概念與重要性
選擇權市場充滿魅力,卻也讓新手投資人對「保證金」這個詞感到困惑。基本上,這是指期貨交易所或期貨商要求交易者,尤其是賣出選擇權的一方,在帳戶中存入一筆錢,用來擔保未來履行合約的責任。這樣一來,如果市場走向不利賣方,他們也能有足夠資金應付,例如在買方行使權利時交付標的資產或補足差價。
這個機制是衍生性金融市場控制風險的關鍵,目的是維持市場穩定並確保交易公平。買方只需支付權利金,最大損失就固定在那裡,所以通常不用繳保證金。但賣方不同,他們的損失可能無上限,尤其是賣出買權時,因此需要存保證金來證明償付能力。搞懂保證金的含義、怎麼算,以及它的意義,是選擇權賣家起步時的必備知識,能幫助你穩健操作並管理風險。
## 原始保證金、維持保證金與結算保證金
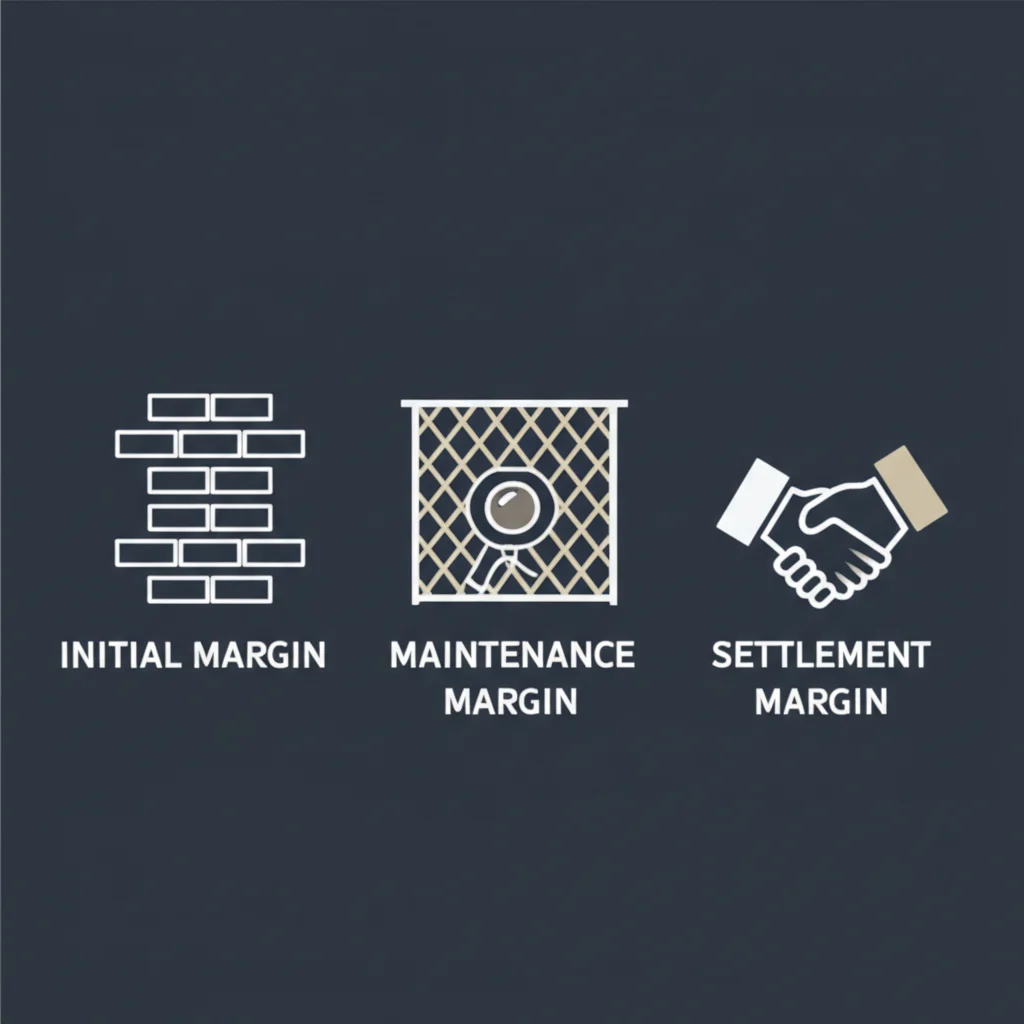
選擇權交易中,常見的三種保證金分別對應不同階段和目的,讓我們一一來看。
首先,原始保證金是開立賣方部位時必須存入的最低金額,用來應付初始風險。這金額由交易所定,並會依市場波動或合約性質調整。接著,維持保證金則是持有部位期間帳戶要保持的最低水平。如果權益掉到下面,期貨商會發追繳通知,讓你補錢。通常這比原始保證金低一些。最後,結算保證金是在合約到期時,根據結算價和履約情況計算的,可能要繳或退還。對於還沒平倉的到期合約,結果會直接影響帳戶保證金。
這三者各司其職,共同形成風險防護網。投資人要清楚它們的區別和運作,否則資金短缺可能導致追繳或強平,帶來麻煩。
## 選擇權賣方保證金計算方式全解析
賣出選擇權時,準確掌握保證金計算非常關鍵。這不只關乎資金使用率,還直接影響你能承受多少風險和策略選擇。台灣期貨交易所對臺指選擇權賣方保證金有明確公式,下面我們一步步拆解。
### 臺指選擇權賣方保證金公式 (A值、B值、C值)
在台灣,臺指選擇權賣方保證金用「風險值」來評估,會考量各種市場元素。核心公式是:保證金 = Max (A值, B值) + C值。
簡單解釋各項:A值捕捉市值風險,也就是履約價跟標的指數價格的落差,顯示選擇權是價內還是價外。賣出買權時,A值是標的收盤價減履約價;賣出賣權則是履約價減標的收盤價。如果負數就當零。這本質上蓋住價內風險。
B值則看標的價格波動風險,等於交易所規定的結算保證金標準乘調整係數。這會依市場公告更新,常參考期貨合約。
C值是賣出選擇權的權利金總額,算成權利金收盤價乘契約乘數,比如臺指選擇權的50元每點。雖然賣方收到這筆錢,但公式中加進去是為了提供緩衝,視為風險抵銷的一部分。
這些值會隨標的收盤價、履約價、到期天數和波動率變化。建議常上台灣期貨交易所官方網站查最新標準,確保算對。
### 選擇權一口保證金試算案例
為了讓計算更接地氣,我們用幾個臺指選擇權賣方例子來說明(假設乘數50元每點,B值20,000元,這是示意,實際依公告)。
拿賣出價外買權來說:標的17000點,履約價17200點(價外),權利金50點。A值 = Max(17000 – 17200, 0) = 0;B值20,000;C值50 × 50 = 2,500。總保證金 Max(0, 20,000) + 2,500 = 22,500元。
再看賣出價內賣權:標的17000點,履約價16800點(價內),權利金150點。此時A值若標的還在17000,Max(16800 – 17000, 0) = 0;但若標的跌到16700,A值 = 16800 – 16700 = 100點,即5,000元。B值20,000;C值150 × 50 = 7,500。假設標的17000,保證金 Max(0, 20,000) + 7,500 = 27,500元。
最後,賣出價平買權:標的17000點,履約價17000點,權利金100點。A值 = Max(17000 – 17000, 0) = 0;B值20,000;C值100 × 50 = 5,000。保證金 Max(0, 20,000) + 5,000 = 25,000元。
從這些例子看得出,履約價和權利金小變動,就能讓保證金差很多。賣家資金規劃時,這點特別要留意。
### 選擇權保證金計算機應用:快速估算你的保證金
保證金公式複雜,手算容易錯或費時。這時用選擇權保證金計算機就很方便,通常期貨商有提供,或是開發者做的工具。輸入標的價、履約價、類型和權利金,就能馬上得出原始保證金。
這不只省時,還讓你在下單前評估策略資金需求,規劃更準。即使沒工具,你可以用Excel建表,套公式自動算,對常交易的人超實用。舉例,結合即時數據,能模擬不同情境,幫你避開資金壓力。
## 影響選擇權保證金的關鍵因素
保證金不是靜止的,會隨市場變動調整。知道這些影響,能讓你更好預測需求並控管風險。
### 標的物價格、履約價與到期日
標的價格和履約價的關係,決定選擇權是價內、價平或價外,直接衝擊保證金。賣出買權時,標的價越靠近或超過履約價,風險越大,保證金就高。賣出賣權則相反,標的價跌近或破履約價,保證金也升。總之,價內部位風險敞口大,保證金自然多。
到期日長短也重要。長天期選擇權時間價值高,波動空間大,賣出時保證金通常較高,因為交易所視為風險大。短天期則時間價值快耗,波動限縮,保證金相對少。補充來說,近到期選擇權若價內,保證金可能急升,需特別注意。
### 市場波動率與時間價值對保證金的間接影響
波動率是隱形推手。高波動期,如經濟數據出爐或事件衝擊,交易所會調升保證金,因為價格可能大跳,賣方履約壓力增。即使其他條件不變,保證金也會跟著漲。低波動時則相反,給你更多彈性。
時間價值雖不直入公式,但透過權利金(C值)間接作用。長天期價平選擇權時間價值最多,權利金高,拉高保證金。時間過,價值衰減快,尤其到期近,權利金跌,對賣方是好消息,可能減保證金。實際上,這也提醒賣家,持有到後期能釋放資金,但要防突波。
這些元素互動複雜,交易時多盯市場,就能抓到保證金變化,優化策略。
## 保證金追繳與斷頭:賣方不得不面對的風險
賣方要隨時監控帳戶保證金,低水位可能招致追繳或斷頭,造成大損。這兩種情況值得深思,避免為上。
### 選擇權保證金追繳的觸發條件
追繳通常在帳戶權益(部位市值加現金)低於維持保證金時觸發。期貨商用每日結算價重算,若權益 官網最新資訊。
重點:用A、B、C公式;保證金專戶隔離資金;風險指標低於25%追繳或強平;可抵有價證券,但折價。
這些保透明公平,給你清晰框架。
### 不同期貨商的保證金差異與選擇考量
交易所定最低,各券商可嚴格些:原始保證金可能高;維持線更緊,如30%追繳;抵繳條件異;工具如試算機或警報差別大。
選券商時,比手續費外,看保證金政策和服務。挑嚴謹透明的,交易順暢。
## 結論:掌握保證金,穩健交易選擇權
選擇權保證金是交易核心,保障履約兼控風險。本文從基礎、類型、計算,到影響因素、追繳防範,都詳盡說明。還談價差降保證金、組合整合,以及TAIFEX規範與券商差異。
對賣方,這是槓桿利器,也放大險。全面懂它,當風險工具,在市場中穩進,避坑抓機。
記住,市場多變。評險力、持續學、守紀律,是成功關鍵。
## 常見問題 (FAQ)
1. 選擇權一口保證金多少錢才夠?會隨市場波動嗎?
選擇權一口保證金不是固定值,會因市場波動調整。主要看標的價格、履約價、到期日、權利金和波動率。交易所定期調標準。賣價內、長天期或高波動時,保證金通常較高。
2. 選擇權有保證金嗎?選擇權買方和賣方保證金需求一樣嗎?
選擇權確實有保證金,但買賣方不同。買方最大虧只到權利金,不需繳。賣方潛在虧無限,須存保證金擔保履約。
3. 如何計算選擇權賣方保證金?有快速計算機或試算 Excel 表格嗎?
臺指選擇權賣方用公式:Max (A值, B值) + C值。A值市值風險,B值波動風險,C值權利金市值。期貨商多有線上計算機。你也能用Excel建表,輸入參數自動算。
4. 選擇權保證金追繳是什麼?收到追繳通知後我該怎麼辦?
追繳是帳戶權益低於維持保證金時,券商要你補錢的通知。收到後,可:補現金回原始水平;部分平倉減需求;全平鎖損釋金。速決,避免強平。
5. 選擇權保證金調整機制是什麼?它會如何影響我的交易?
調整是交易所依波動、流動等,定期改原始和維持保證金。這影響資金:漲時補或減倉;降時彈性增。常查TAIFEX官網公告。
6. 選擇權保證金 A 值和 B 值在計算上扮演什麼角色?
公式Max (A值, B值) + C值中,A值測價內風險,從履約價和標的價差算;B值蓋波動範圍,用交易所風險係數。兩項合評賣方市場險。
7. 除了基本的保證金,選擇權交易還有哪些潛在費用或成本?
除保證金外,主要有:權利金(買付賣收);手續費(開平倉付券商);交易稅(按額比例);滑價(流動低時價差)。
8. 我可以利用哪些策略來降低選擇權保證金的需求?
價差組合是好法,如空頭價差或多頭價差,買賣不同價或到期選擇權,鎖險減保證金。最大虧固定,交易所給優惠算。
9. 選擇權保證金ptt社群中,大家最常討論哪些保證金問題?
PTT等社群熱議:保證金公式應用和例子;追繳斷頭應對;券商保證金差異;價差降保證金經驗;調整對策略影響。這些分享實用警示多。
10. 選擇權的時間價值與保證金的關係為何?時間流逝如何影響我的保證金水位?
時間價值入權利金,間接影響C值。長天期高價值拉高保證金。時間過,價值減快,權利金降,對賣方浮盈增或虧減,保證金水位可能降。