Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM

Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
想比較 MNQ vs NQ 那斯達克期貨規格?本文依 CME 官方資料整理 NQ、MNQ 與 U7 三種那指期貨的合約乘數、最小跳動點與 tick 價值、初始與維持保證金試算及台灣盤後交易時間對照。一手 MNQ 保證金約 1,200 美元起,NQ 約 24,000 美元,依資金規模與風險承受度選擇適合商品。
NQ(E-mini Nasdaq-100)、MNQ(微型)與 U7 三種那斯達克期貨合約規格不同,資金門檻與風險差異大。以下依 CME 官方資料比較三者差異。
那斯達克指數期貨是基於那斯達克100指數(Nasdaq 100 Index)的衍生性商品,追蹤科技股為主的100檔成分股表現,由CME Group交易所發行交易。
那斯達克100指數涵蓋非金融類大型科技企業,如NVDA、AAPL、MSFT,權重前十大股佔比逾50%。相較一般那斯達克綜合指數(Nasdaq Composite,涵蓋逾3000檔股票,包含金融類股),那指100聚焦高成長科技板塊,波動率更高,適合捕捉AI與半導體趨勢。那斯達克100指數概覽與台灣投資者的注意事項
這種高度集中的產業特性,使得那指期貨成為高槓桿交易工具:成分股漲跌對指數影響直接,單日波動幅度常見2-3%,對積極型投資人而言是放大報酬的利器,但相對地也承擔更高的下行風險。
2026年,AI產業驅動下,那指期貨成為全球科技風向球。CME Group數據顯示,2024年日均成交量逾50萬口,2026年預期因Fed降息與財報季而放大。
台灣投資者透過期貨參與,避開美股現貨稅務複雜度,直接槓桿操作科技波動。
實務操作建議:追蹤成分股權重變化,如TSMC ADR納入後,對台商影響放大。2026年NVDA權重預估升至12%,其走勢對那指期貨的連動性將更為顯著。
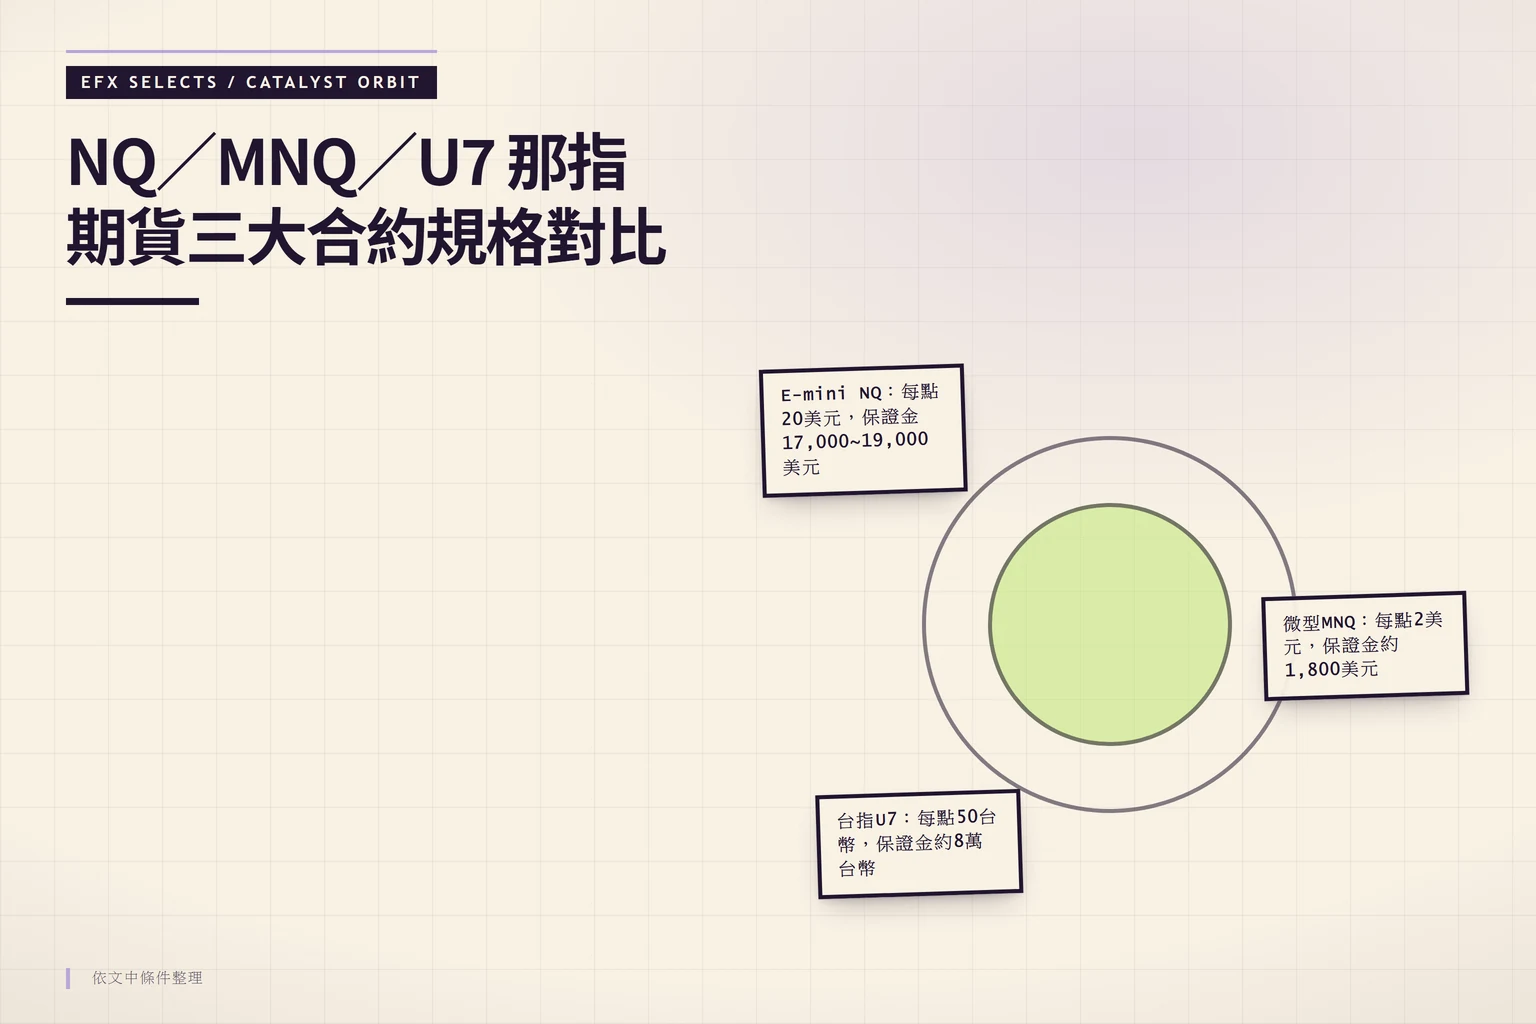
E-mini Nasdaq-100(NQ)是 CME 掛牌交易的那斯達克100指數期貨主力合約,合約乘數為每點 20 美元,最小跳動點 0.25 點,每 tick 價值 5 美元。
微型 Nasdaq-100(MNQ)為 NQ 的微型版本,合約乘數為每點 2 美元,最小跳動點 0.25 點,每 tick 價值 0.5 美元,保證金約為 NQ 的十分之一。
台灣期交所那斯達克100期貨(U7)為台幣計價商品,合約乘數為每點 50 台幣,最小跳動點 0.25 點,每 tick 價值 12.5 台幣,交易時間落在台灣白天。
| 規格項目 | E-mini NQ | 微型 MNQ | 台指那指 (U7) |
|---|---|---|---|
| 乘數 | 20美元/點 | 2美元/點 | 50台幣/點 |
| 契約價值(指數20000點) | 40萬美元(約1280萬台幣) | 4萬美元(約128萬台幣) | 100萬台幣 |
| 最小跳動點 | 0.25點(5美元) | 0.25點(0.5美元) | 0.25點(12.5台幣) |
| 原始保證金(2026估算) | 約17,000~19,000美元(約54-61萬台幣) | 約1,800~2,000美元(約5.8-6.4萬台幣) | 約8萬台幣 |
| 維持保證金(2026估算) | 約14,000~15,000美元 | 約1,400~1,500美元 | 約6.5萬台幣 |
| 流動性 | 極高,日均50萬口 | 高,日均20萬口 | 中,台日均1-2千口 |
選擇哪種那指期貨合約,應依帳戶資金規模與風險承受度判斷。先看資金規模,再看風險承受度,才能確認適合的合約類型。以下為建議對照:
| 帳戶資金 | 建議合約 | 考量與風險注意事項 |
|---|---|---|
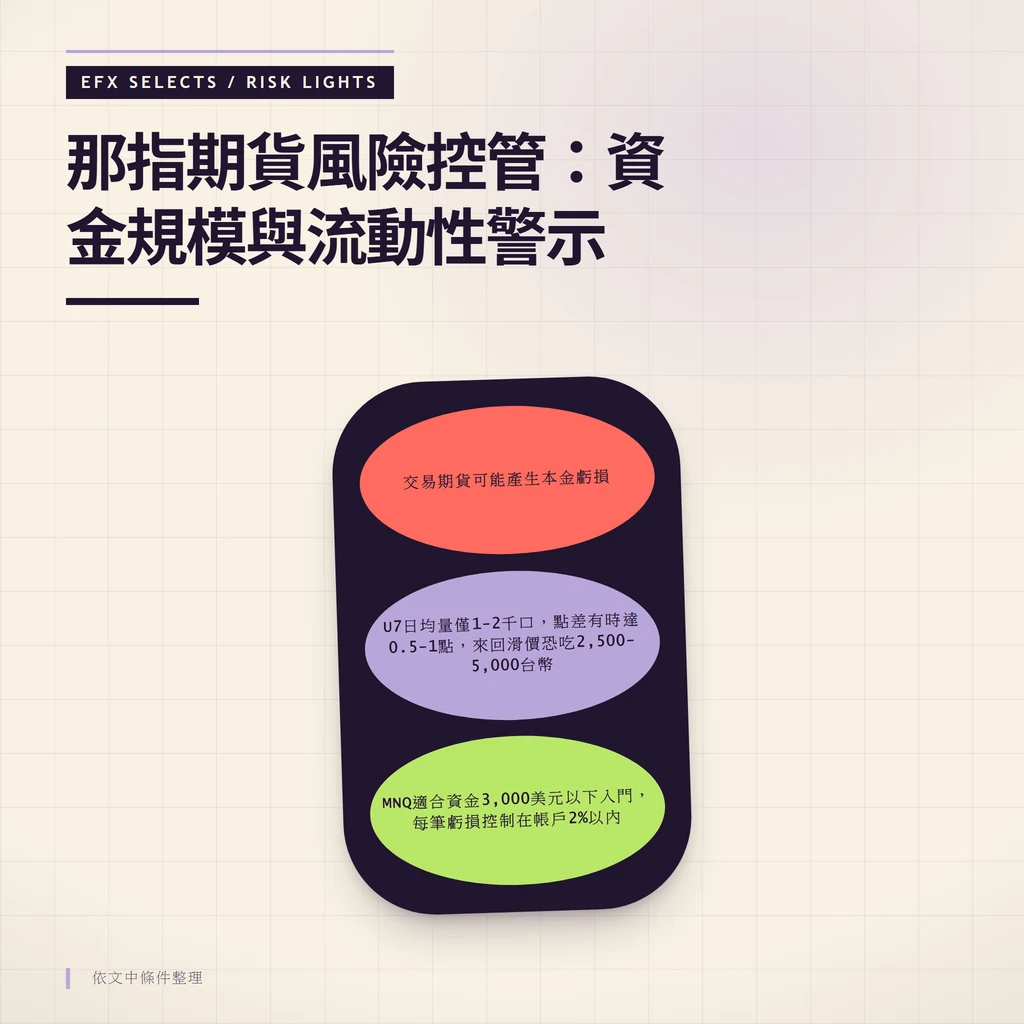
| 低於 3,000 美元 | MNQ(微型那指) | 每 tick 價值 0.5 美元,資金門檻最低,適合學習與夜間短線練習。每筆最大虧損應控制在帳戶 2% 以內。 |
| 3,000–20,000 美元 | NQ 或 MNQ | 可納入 NQ 小量交易,但建議主要配置仍在 MNQ。NQ 單日波動 300 點即可能產生 6,000 美元損益,需嚴格設停損。 |
| 20,000 美元以上 | NQ/MNQ/U7 | 流動性優先選 NQ。若避開夜間交易且接受台幣計價,U7 可考慮,但需留意日均量僅 1,000–2,000 口,滑價成本可能侵蝕獲利。 |
風險警示:以上為教學參考。實際交易須依個人財務狀況與券商風控規則執行。交易期貨可能產生本金虧損,請評估自身風險承受能力。
風險警示:U7滑價陷阱。U7日均成交量僅1-2千口,流動性遠低於CME產品,點差有時達0.5-1點。以100萬契約價值計算,一次來回滑價可能吃掉2,500-5,000台幣,利潤容易被侵蝕。流動性一變,同一套進出方式就可能不再適用。許多人選擇U7省下匯率麻煩,卻因滑價付出更高代價。
實務操作建議:計算隱形成本。假設您有100萬台幣資金,交易CME NQ需先換匯美元,匯率波動加上來回手續費約0.5%,隱藏成本約5,000台幣。U7直接省下這筆費用,但需留意流動性風險。初學者如何理解與追蹤那斯達克100指數
交易CME NQ,台幣轉美元匯率1:32,來回摩擦0.5%。100萬台幣部位,隱藏成本5,000台幣。公式:部位價值×匯率波動±手續費。
U7稅金為成交金額0.001%(十萬分之一),遠低於一般股票的0.3%,這是台指那指的優勢之一。
掌握規格後,保證金是控制風險的生命線。期貨保證金分原始保證金(開倉門檻)與維持保證金(持倉最低)。CME NQ原始約17,000-19,000美元,維持約14,000-15,000美元(2026年預估,依波動調整)。
台灣U7原始8萬台幣,維持6.5萬。槓桿倍數:NQ約22倍,MNQ同,U7約12倍。
| 情境 | NQ(保證金18,000 USD) | MNQ(1,800 USD) | U7(8萬 TWD) |
|---|---|---|---|
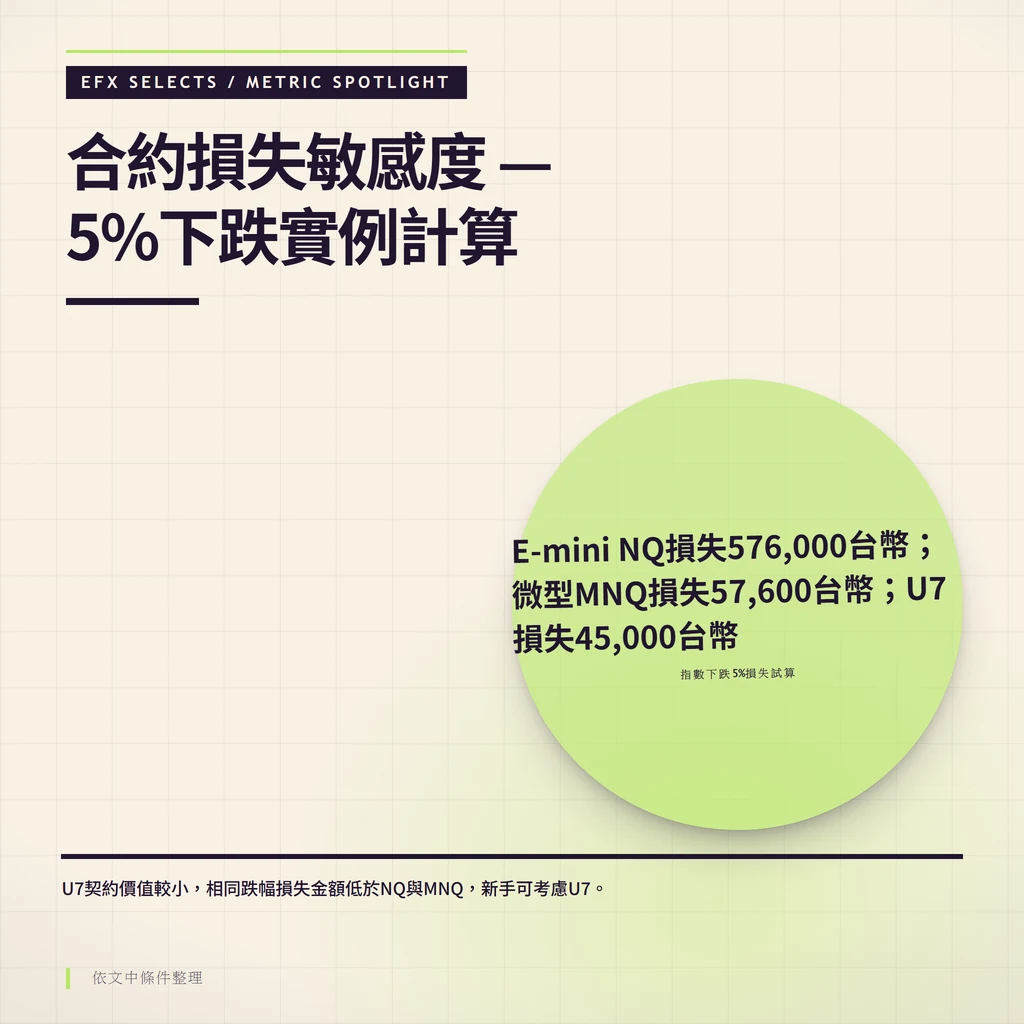
| 指數跌5%(1000點) | 損失20萬USD(帳戶歸零) | 損失2萬USD | 損失50萬TWD(追繳) |
| 斷頭風險點數 | 900點(維持邊緣) | 900點 | 1200點 |
假設指數從20,000點下跌5%至19,000點,跌幅900點。以TWD計算:
,U7的契約價值較小,相同點數下的損失金額也較低,這是新手選擇U7的原因之一。
風險控管提醒:設停損200點,維持保證金佔帳戶50%以上。追繳逾時即強平。建議在台灣期貨平台設定「保證金警示通知」,當帳戶淨值低於維持保證金的120%時主動提醒。
關於期貨保證金管理與追繳處理方式,可參考小台保證金制度與風險管理說明。
避險者持QQQ部位,用NQ空單對沖,契約價值匹配比例1:10(依持股規模)。
這裡能確認的是保證金數字會隨波動度調整,不能直接確認的是未來所需的實際資金門檻。
2026年高利率後,那指波動率常態化至25-30%。核心驅動:FOMC利率決策、CPI數據、非農就業。那斯達克期貨波動對投資策略的影響
| 事件 | 發布時間(台灣) | 對那指影響 | 市場預期邏輯 |
|---|---|---|---|
| FOMC會議 | 凌晨2:00 | 降息利多,升300點;升息則重挫 | 「買預期,賣事實」:降息預期發酵時進場,決策後獲利了結 |
| CPI月報 | 晚上9:30 | 低於預期,科技股反彈;高於預期,Fed升息預期升溫 | 通膨放緩有利科技股估值擴張 |
| 非農就業 | 晚上8:30 | 強數據壓利率,短期回檔;疲弱則寬鬆預期升溫 | 勞動市場過熱恐延長高利率環境 |
| 財報季(NVDA/TSMC) | 盤後 | AI權重調整,波動加劇 | 「波動率崩潰」:財報後IV驟降,選擇權定價需重新評估 |
2026年那指100成分股權重將持續調整。根據市場預測,NVDA權重可能升至12%,TSMC ADR連動效應更為顯著。也就是這兩檔股票的漲跌對那指期貨的影響力將進一步放大。
半導體循環常領先那指1-2週。根據歷史觀察,台灣半導體出口數據(經濟部統計處每月發布)常被視為那指走勢的領先指標之一。當台灣半導體出口年增率回升,通常領先那指反彈約10個交易日。
U7與NQ理論上應維持與匯率連動的價差關係。當兩者價差偏離1-2%且流動性充足時,可進行套利。但需留意:U7流動性低,滑價成本往往吃掉利潤,專業交易員較少參與此策略。
實務操作建議:盤前追蹤期貨連動NVDA,權重股漲1%帶那指0.5%。
CME夏令(3-11月):台灣晚上9:00-次日早上5:00;冬令(11-3月):晚上10:00-早上6:00。台灣投資者最活躍夜間10-12點。
CME那指期貨幾乎24小時交易,主時段美國東部9:30-16:00(台灣夏令晚上9:30-次日凌晨4:00;冬令晚上10:30-凌晨5:00)。
台灣投資者最活躍美股開盤後兩小時(台灣晚上10-12點),流動性高峰避開結算日。
CME E-mini NQ原始保證金約17,000-19,000美元(2026年預估,依市場波動調整,請參考CME Group官網最新公告),維持保證金約14,000-15,000美元。台灣期貨商可能加成10-20%。
U7台幣計價,無匯率風險,原始保證金8萬台幣,低門檻適合新手。但流動性僅CME的1/100,日均1千口,滑價風險高(點差偶達0.5-1點)。
優點:交易時間台灣白天(上午9-次日下午1:45),避夜貓痛點;稅金僅0.001%。
缺點:契約價值固定,槓桿較低,不適合高頻當沖。專業客仍選NQ,零售選U7避匯損。
兩者標的相同,差異在於合約規模。MNQ乘數為2美元/點,NQ為20美元/點,約為1/10。也就是MNQ的保證金需求約為NQ的1/10,適合資金較小的投資人。流動性方面,MNQ日均20萬口,僅為NQ的一半,但對一般投資人而言已相當充足。
點數價值的計算公式為:指數點數 × 乘數。以NQ為例,指數20,000點時,合約價值為20,000 × 20美元 = 40萬美元。若指數上漲100點,獲利為100 × 20美元 = 2,000美元。MNQ同樣上漲100點,獲利為100 × 2美元 = 200美元。U7上漲100點,獲利為100 × 50台幣 = 5,000台幣。
交易CME產品需透過具備國外期貨交易資格的期貨商,例如元大期貨、凱基期貨、永豐期貨等。開戶時需加開「國外期貨交易帳戶」,並完成風險承受度評估。交易U7則直接透過台灣期交所會員券商即可。
當帳戶淨值低於維持保證金時,期貨商會發出追繳通知(Margin Call)。此時投資人需在期限內補足差額,否則將被強制平倉。建議將追繳視為緊急訊號,立即檢視部位風險。若無法即時補繳,應果斷停損而非等待被強平。
那指期貨為季月結算,分別在3月、6月、9月、12月的第三個星期五進行結算(遇假日提前)。2026年結算日預計為3月20日、6月19日、9月18日、12月18日。結算日凌晨流動性較低,點差可能擴大,建議避免在結算日凌晨進行大額交易。
期貨為槓桿交易工具,適合短線與避險需求;ETF則適合長期持有。期貨合約有到期日,需留意轉倉成本;ETF可長期持有無需換月。風險承受度較低的投資人建議以ETF為主,期貨僅用於短期操作或避險。
經濟部統計處每月發布的「海關進出口貿易統計」中,半導體出口數據被視為全球科技景氣的領先指標。歷史經驗顯示,台灣半導體出口年增率回升後約10-15個交易日,那斯達克指數往往跟進反彈。投資人可將此數據作為輔助參考,但需配合其他宏觀因素綜合判斷。
岳衡|EFX 市場風險編輯
岳衡是 EFX Selects 的編輯筆名,專注整理外匯、加密貨幣、交易平台與跨市場事件的公開資料;內容不構成投資建議。

