Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM

Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
美元走強原因一次看懂:聯準會利率政策、美國經濟數據與全球避險需求如何共同推升美元指數。本文整理5大關鍵驅動因素、對新興市場與黃金等資產的全球影響,並以2026年情境說明美元走強何時可能反轉,同時列出判斷失效的條件、下一個驗證節點與讀者可執行的查核步驟,幫你掌握後續方向與資產配置調整重點。
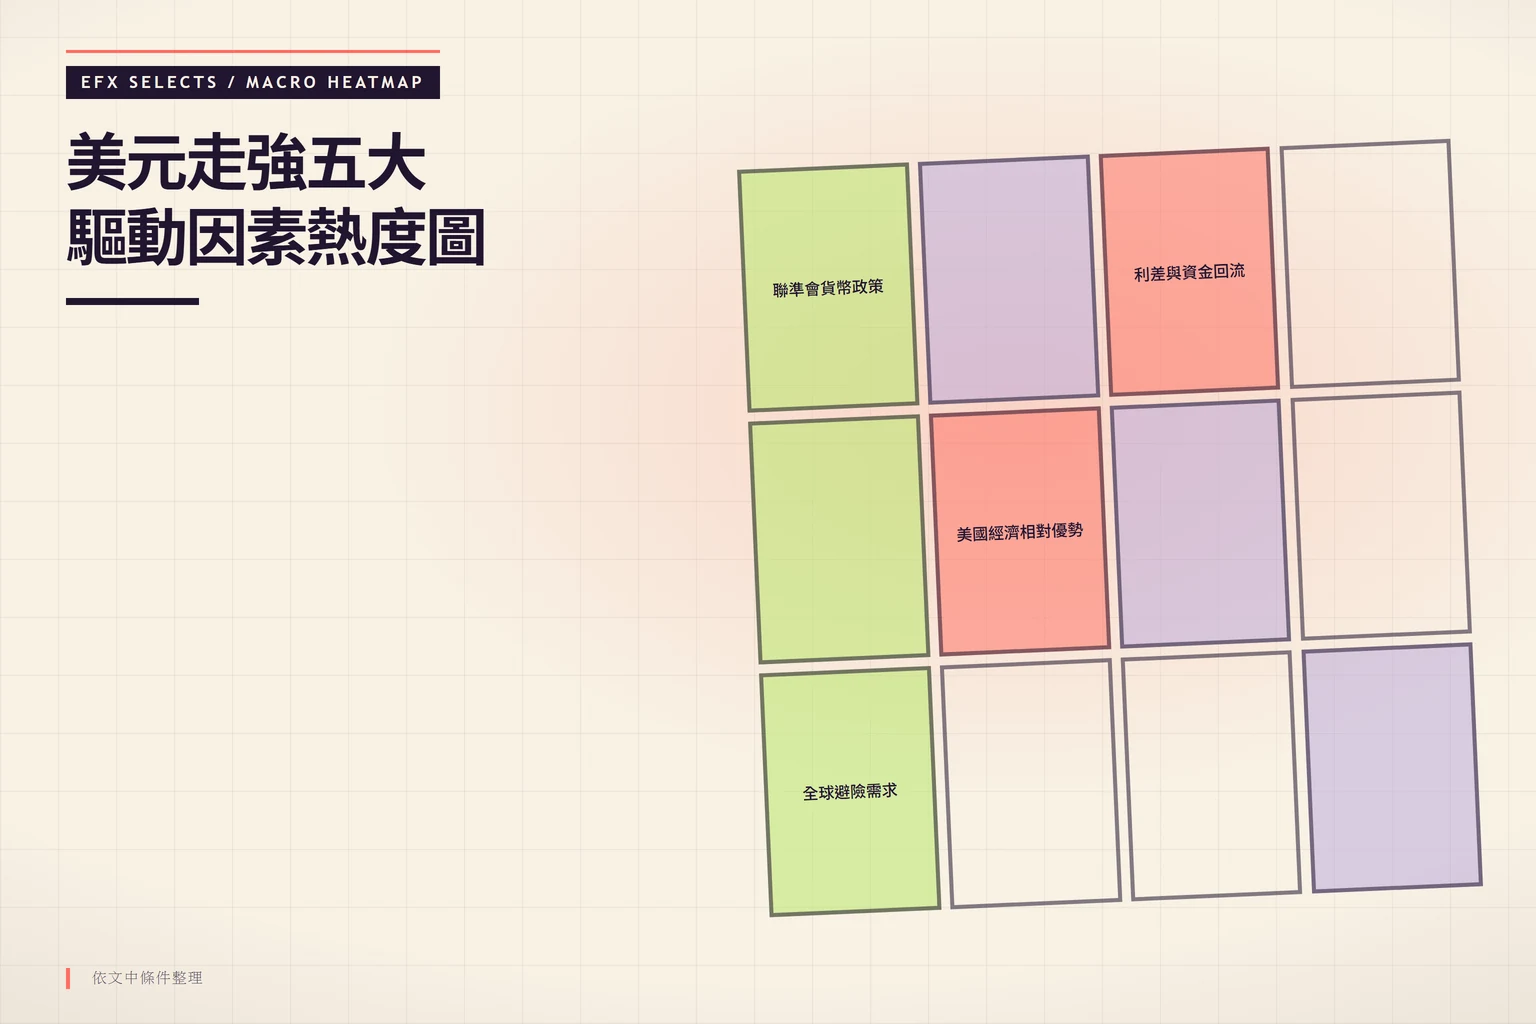
美元走強原因可歸結為5大驅動因素:聯準會利率政策、美國經濟相對優勢、全球避險需求、資金回流與利差。截至2026年9月27日,本文依公開資料整理各因素的傳導機制、全球影響與失效條件。
先看時間,再看方向。以下資訊以本文整理時點為準,即時匯率與利率請以各國央行最新公告為準。
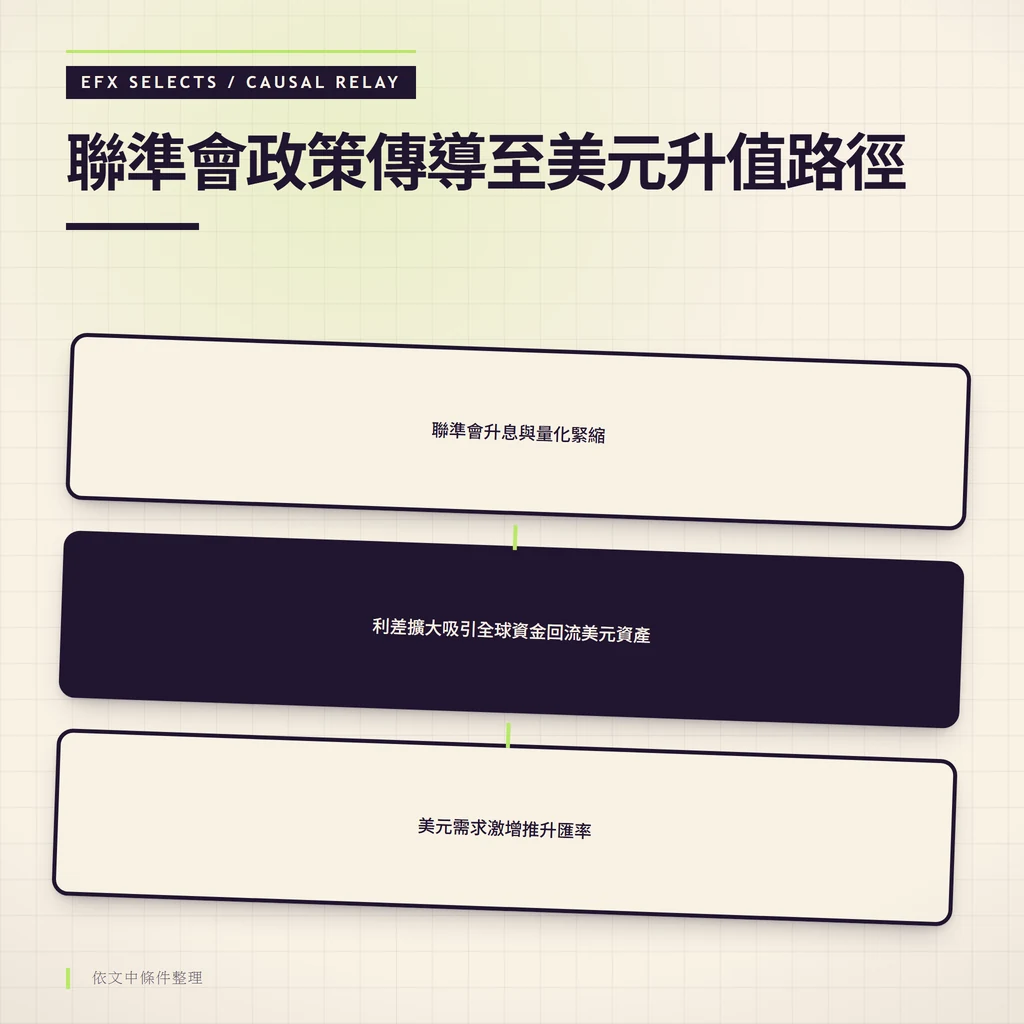
美元走強的第一個驅動因素是聯準會貨幣政策:利率與縮表直接影響美元資產的相對報酬。在各大央行中,聯準會的緊縮步調最為果斷,這讓美元相關資產散發出強烈的吸引力。
升息循環與高利率環境透過利差吸引全球資金回流,是美元走強的第二個驅動因素。為因應多年罕見的高通膨,聯準會從2022年開始大步升息,將聯邦基金利率從接近零的水準拉升至高檔。這不僅讓美元存款和債券帶來豐厚回報,也像磁石般召喚全球投資者前來。當美國利率明顯高於歐元區、日本等地區時,資金自然從低收益地帶湧入美國,進而抬升美元的需求和匯率。
舉例來說,到2023年底,聯準會的基準利率穩定在5.25%至5.50%之間,歐洲央行則是4.50%,日本央行長期維持零利率或負利率。這種利差的拉大,讓美元資產的魅力大增。同時,聯準會的量化緊縮措施透過縮減資產規模,減少市場美元供應,也從側面強化了其價值。市場已經定價多少,比事件名稱本身更重要。
聯準會的獨立性與政策透明度影響市場對美元的信任,是美元走強的第三個支撐。與許多央行不同,聯準會享有高度獨立性,其決策主要依賴經濟數據,而非政治壓力,這建立了強大的政策信譽。此外,聯準會透過公開市場委員會會議聲明、主席記者會,以及經濟預測摘要等機制,與市場保持密切對話。這種預測性強的政策溝通,能讓投資者安心,即使面對緊縮,市場也能順利吸收,進而鞏固美元作為可靠資產的形象。
除了聯準會的引導,美國經濟本身的堅實基礎也為美元提供穩固後盾。在全球經濟逆風下,美國的表現讓人眼前一亮,投資者對其未來充滿信心。
即便聯準會大力升息,美國就業市場仍舊堅韌不拔,失業率維持歷史低點,薪資水準穩步上揚。這支撐了美國龐大的消費體系。身為全球最大消費市場,穩健的消費支出是經濟成長的引擎。當民眾信心高漲、購買力充沛時,企業收入和利潤也跟著水漲船高,吸引更多海外資金注入。
根據美國商務部經濟分析局(BEA)的資料,美國GDP成長率在主要先進國家中領先群倫,而內需消費正是關鍵貢獻力量。這種內生動力不僅緩衝了外部衝擊,還強化了美元的吸引力。
美國雖曾飽受高通膨之苦,但聯準會的果斷行動加上供應鏈逐步恢復,讓通膨勢頭緩和。相較歐洲或日本,美國的經濟前景更被看好。國際貨幣基金組織(IMF)的多份報告顯示,美國成長預測往往優於其他先進經濟體,這讓美元資產在成長潛力上更勝一籌。
近年全球能源短缺和供應鏈斷裂的挑戰中,美國憑藉頁岩油氣生產實現能源獨立,為經濟注入穩定劑。這降低了對外來能源的依賴,讓美國在面對地緣衝突時更具抵抗力。政府推動的近岸與友岸外包策略,也在強化本土供應鏈,長期提升美國的競爭優勢。
當全球經濟充斥不確定、地緣風險升溫之際,美元作為首要儲備貨幣的安全港角色愈發顯著。危機來臨時,投資者本能地轉向最安全、流通性最高的資產,也就是美元。
近幾年,俄烏衝突、中東動盪以及中美摩擦等事件頻傳,這些因素壓抑了投資者的風險胃納,轉而追逐避險機會。美元以其高流通性、穩定架構,加上美國的經濟與軍事實力,成為資金的避風港。不論是央行還是大型基金,在亂局中都會加碼美元或美元資產,以對沖不測。
高通膨與高利率的延續,讓市場對全球衰退的疑慮加深,股市債市波動也隨之放大。在這種去風險氛圍下,投資者拋售高風險標的,轉持現金或類現金資產。美元的流通優勢,讓它成為資金的理想停靠點。經濟前景迷霧瀰漫時,美元的避險特質會被放大,進一步推升其匯率。
美元的漲跌如潮水般有其節奏,透過歷史檢視,能幫助我們定位現在的階段。這裡能確認的是變化,不能直接確認的是下一段行情。
歷史上,美元多次迎來強勢期,例如:
這些時期通常伴隨美國經濟相對優勢、利差擴張,以及全球避險情緒升溫。常用來追蹤美元強弱的美元指數(DXY),計算美元對歐元、日圓、英鎊、加元、瑞典克朗與瑞士法郎等六大貨幣的加權匯率。數據顯示,在這些強勢階段,DXY均有明顯攀升。
眼下的美元強勢,是聯準會緊縮、美國經濟韌性與全球避險合力所致。分析師常借用「美元微笑理論」來詮釋美元在各種經濟情境下的表現。
現在的美元升值,融合了左側的全球不確定與右側的美國優勢。要評估週期進度,需觀察聯準會政策走向、全球復甦速度,以及地緣風險變化。若全球經濟回溫、美國與他國利差縮小,美元強勢或許將迎來轉機。
美元的強勢不僅限於美國,它波及全球經濟、貨幣體系、貿易格局與投資布局。
美元升值等於其他貨幣貶值,這推升非美國家的進口成本,加劇輸入通膨。對背負美元債務的新興國家來說,本幣弱勢會放大還債壓力,甚至釀成危機。資本也可能外逃至美國,引發這些市場的震盪。
像是2022至2023年,許多新興國家遭遇嚴重資本外流與貨幣崩跌,央行被迫在經濟低迷中升息穩匯。這種壓力不僅考驗政策空間,還可能延緩區域復甦。
對美國內部,美元強勢有利弊參半。一方面,進口品變廉價,有助壓低國內通膨;另一方面,出口品價格上漲,削弱美國企業海外競爭力,影響出貨量。大宗商品如石油、黃金多以美元計價,美元升值會提高非美元買家的購買門檻,從而抑制全球商品價格上漲,間接緩解通膨。
面對美元趨勢,投資者宜採取多元化配置:
依據個人風險偏好、目標與市場預期,靈活調配。若認為美元即將見頂,可逐步轉換部分資產至其他貨幣或高風險標的。投資可能虧損本金,任何配置都應先確認自身風險承受度。如需進一步了解美元與台幣的互動關係,可參考2026年聯準會政策下的美元台幣匯率分析與資產配置建議。
| 國家/地區 | 央行 | 基準利率(示意) | 政策方向 |
|---|---|---|---|
| 美國 | 聯準會(Fed) | 5.25% – 5.50% | 維持高位 |
| 歐元區 | 歐洲央行(ECB) | 4.50% | 維持高位 |
| 日本 | 日本央行(BOJ) | 0% – 0.1% | 逐步脫離負利率 |
| 英國 | 英格蘭銀行(BOE) | 5.25% | 維持高位 |
註:以上利率為示意數據,實際利率請參考各國央行最新公告。
 美元匯率上揚" width="1024" height="1024" loading="lazy" decoding="async">
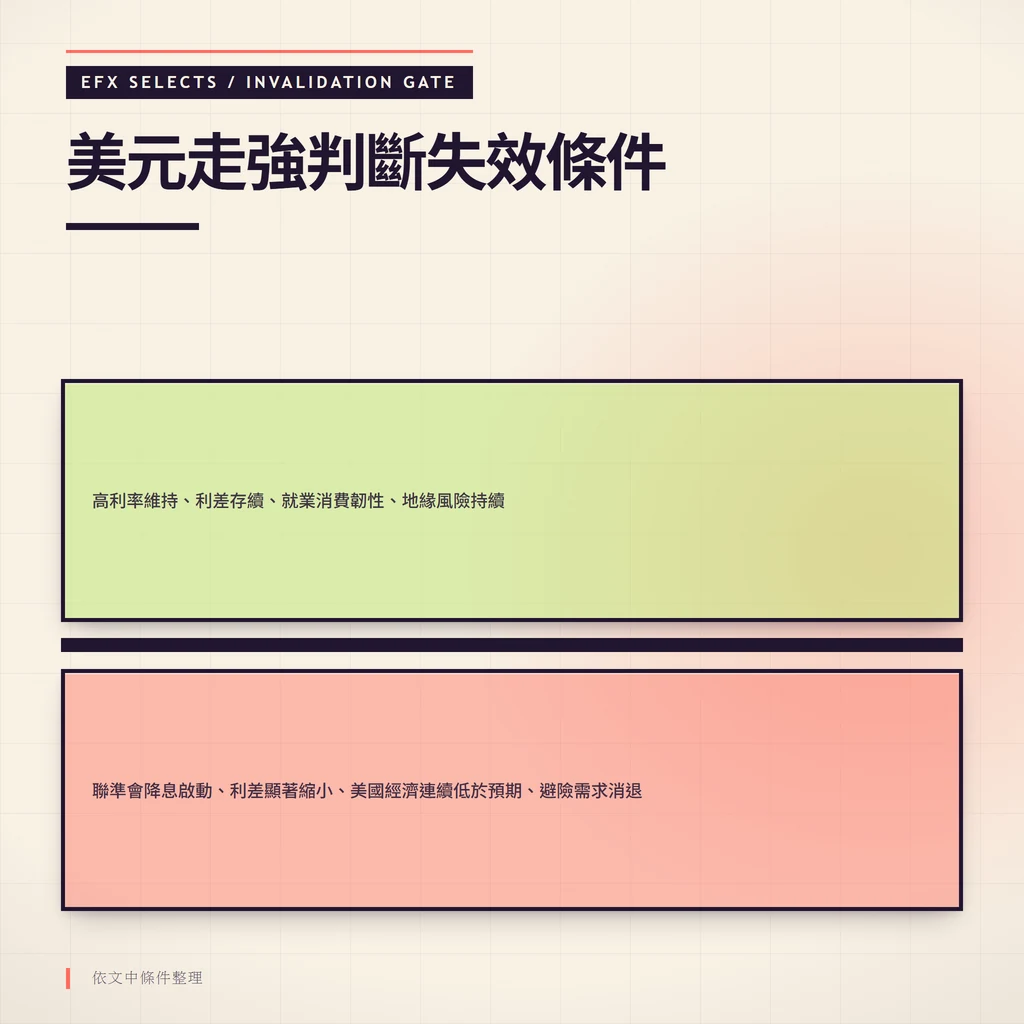
美元走強判斷在以下條件下失效:聯準會轉向降息、美國經濟數據轉弱、避險需求消退或美元儲備地位受挑戰。沒有失效條件的看法,不算完整判斷。這些訊號出現時,美元走強邏輯可能反轉,但需以實際數據與時間驗證,不構成方向預測。
| 驅動因素 | 觀察指標 | 失效訊號 |
|---|---|---|
| 聯準會貨幣政策 | 聯邦基金利率、縮表規模 | 降息啟動或縮表結束 |
| 利差與資金回流 | 美債殖利率與他國利差 | 利差顯著縮小 |
| 美國經濟優勢 | GDP成長率、就業數據 | 經濟數據連續低於預期 |
| 全球避險需求 | 地緣風險指數、VIX | 風險偏好回升、衝突緩解 |
| 美元儲備地位 | IMF外匯儲備幣別組成 | 美元儲備份額持續下降 |
截至2026年9月,美元走強的主要驗證節點是聯準會利率決議與美國通膨數據。這些事件會更新驅動因素的相對權重。事件結果與市場預期的落差比事件本身更重要。
具體來說,下一個驗證節點包括:
讀者可執行的查核步驟:在每個重要數據發布後,對照上述失效條件表,確認是否有訊號觸發。若多個失效訊號同時出現,原判斷需要重新評估。
美元前景充滿變數,但幾項核心指標將決定其軌跡。
聯準會的政策仍是美元走向的關鍵。市場拭目以待何時終止升息,或啟動降息。一旦出現鴿派跡象或明確降息時程,美元恐承壓。投資者應追蹤會議紀要、官員發言,以及經濟預測摘要中的點陣圖,這些是洞悉政策脈動的要訣。
各大經濟體的通膨、成長與就業數據,加上國際局勢,都會影響美元。若歐洲、日本或中國展現強勁復甦,資金或許轉向這些地區。地緣衝突的加劇或緩解,也會直接左右避險需求。
歐洲央行、日本央行與英國央行等的動向同樣重要。若它們轉向鷹派或大幅升息,利差縮減可能改變資金走向,對美元形成挑戰。整體而言,全球央行同步緊縮或分歧,將是觀察焦點。
美元的強勢源自聯準會的政策力度、美國經濟的韌性,以及全球對安全資產的渴求。掌握這些要素,不只能更透徹解讀財經動態,還能為個人與企業的財務規劃指明方向。
不過,市場變化無常,美元強週期終將過去。投資者需保持警覺,緊盯聯準會動態、經濟指標與地緣事件,及時優化策略。在不確定中,分散配置、長期視野,並尋求專業建議,方能駕馭未來、做出智慧抉擇。這裡能確認的是變化,不能直接確認的是下一段行情。
美元持續走強主要歸因於:聯準會積極升息導致高利率環境,吸引全球資金;美國經濟基本面強勁,就業市場與消費動能韌性十足;以及在全球經濟不確定性與地緣政治風險加劇下,美元作為避險資產的地位凸顯。
美元指數(DXY)的歷史最低點大約落在1978年的70.7點左右,當時美國經濟面臨停滯性通膨挑戰,市場對美元信心不足。這啟示我們,美元並非永遠強勢,其走勢與美國自身的經濟健康狀況和全球總體環境息息相關。當前美元的高點正反映了與當年截然不同的經濟與政策背景。
2026年美元是否繼續走強存在不確定性。關鍵因素包括:聯準會的貨幣政策(是否降息、降息幅度與時機)、美國經濟與全球經濟的相對表現、以及地緣政治風險的演變。若聯準會啟動降息且全球經濟回暖,美元可能面臨回調壓力;反之,若聯準會維持高利率或全球風險加劇,美元仍可能保持強勢。
美元指數下跌時,通常意味著美元對一籃子主要貨幣走弱。在沒有其他特殊因素干擾下,這有利於新台幣相對美元升值。兩者存在一定的負相關性,但新台幣匯率也受台灣自身經濟基本面、央行政策、外資流動和出口表現等多重因素影響,並非完全同步。
下半年美元走勢預期需關注:
「美元走強」意味著用同樣金額的台幣能換到更多美元,或同樣金額的美元能換到更多台幣或其他貨幣。對一般民眾生活影響包括:
當美元貶值(即新台幣相對升值)時:
美元貶值的好處包括:
對全球經濟而言,適度的美元貶值有助於資金流向非美市場,促進全球經濟的平衡增長,通常被視為有利;但若貶值過快或失控,則可能引發市場動盪。
除了聯準會政策轉向(如降息),導致美元貶值的因素還包括:
當前持有美元是否仍是好的投資選擇,取決於您的投資目標、風險承受能力和對未來市場的判斷。美元在高利率環境下提供較高的定存收益,且仍具避險功能。然而,若聯準會未來降息,或全球經濟復甦超預期,美元可能面臨貶值風險。建議投資者應多元配置資產,並考慮分批買入或定期定額,以分散匯率風險。投資可能虧損本金,請自行評估風險。
岳衡|EFX 市場風險編輯
岳衡是 EFX Selects 的編輯筆名,專注整理外匯、加密貨幣、交易平台與跨市場事件的公開資料;內容不構成投資建議。
本文依官方公開來源整理,資料截至2026年9月27日。事實、推論與情境判斷已盡量區分,但市場變化快速,讀者應以最新官方數據為準並自行判斷。內容不構成投資建議。