Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM

Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
台幣兌人民幣未來走勢如何判斷?截至2026年公開資料,先區分美元指數、中國GDP與通膨、政策利率與技術位,逐一檢視7大關鍵因素,並標出升值、再跌各自成立的條件與失效情境。讀者可依比對表快速核對,再自行確認最新匯價與央行公告。本篇不構成投資建議。
台幣兌人民幣走勢需分兩層判斷:先看台幣對美元的連動方向,再看美元對人民幣的壓力,兩層若不同步,結論就可能偏差。人民幣2026會不會升值,取決於美元方向與中國基本面怎麼走,無法在資料日以單一方向斷言。截至2026年公開資料整理時點,本篇先區分已觀察到的事實、可合理推論的傳導機制,以及需要讀者自行向官方確認的節點,不直接把預測寫成結論。
以下資訊以本文整理時點為準,即時匯率請以工具顯示或銀行當日牌告為準。
人民幣兌台幣、兌港元的方向,需先回到三層時間錨定:資料日、央行利率公告日,以及市場實際交易日。這三個時點不同,結論也可能不同。本篇整理的公開資料截至2026年,文中歷史匯率引用中國國家統計局、中國人民銀行與國際金融機構歷年公告,讀者需以最新公告為準。
判斷框架採三步驟:
這裡能確認的是截至資料日的變化,不能直接確認的是下一段行情。先看時間,再看方向,是判斷這類貨幣議題的基本功。
同樣是「人民幣未來走勢」,台幣兌人民幣與港元兌人民幣的成立條件並不相同。台灣讀者換匯,多數情境是台幣先兌美元再換算人民幣;香港讀者則因港元採聯繫匯率區間,港元對人民幣的波動通常比台幣對人民幣更貼近人民幣兌美元本身。
| 比較項目 | 台幣兌人民幣 | 港元兌人民幣 |
|---|---|---|
| 與美元連動程度 | 中度,央行管理浮動 | 高度,聯繫匯率區間 |
| 換匯需求來源 | 進出口、旅遊、子女教育、資產配置 | 中港貿易、跨境旅遊、點心債配置 |
| 資金流動限制 | 依外匯申報規定 | 依香港金管局與中國外管局規定 |
| 對人民幣升貶反應 | 受台美利差與台灣出口景氣影響 | 較直接反映人民幣兌美元變化 |
台港讀者若只看人民幣兌美元走勢,會忽略台幣與港元自身對美元的差異。把兩者分開看,才能判斷手上資金適合分批換匯、延後換匯,或維持人民幣部位。
七大因素中,美元指數與中國政策利差最受觀察。每一項都需標出當下數值與推論條件,不能只看單一指標就下定論。
因素對匯率的傳導有條件,不是自動升貶;缺少單項資料時不強下結論,是避免誤判的常見作法。
GDP、通膨與貿易數據給的是基本面方向,兌台幣、港元的走勢仍要回到美元相對強弱。預期差比絕對數更能影響短線預期,數據有滯後性,資料日後修訂需另次更新。
| 指標 | 方向觀察重點 | 資料來源 |
|---|---|---|
| GDP年增率 | 結構性放緩 vs 政策刺激成效 | 中國國家統計局季度公告 |
| CPI / PPI | 通縮壓力是否緩解 | 中國國家統計局月度公告 |
| 貿易順差 | 出口動能與對外結售匯 | 中國海關總署月度公告 |
PBoC的降準、降息等寬鬆政策通常會增加市場流動性,可能對人民幣構成貶值壓力;升準、升息等緊縮政策則有助於支撐人民幣匯率。PBoC也會透過中間價設定和公開市場操作引導市場預期,穩定匯率。投資人需留意央行未來的動作,因為它們往往是匯率轉折的信號。
美元指數上漲時,資金傾向湧入美元資產,讓其他貨幣如人民幣相對走弱;美元疲軟則可能帶動人民幣反彈。此外,全球避險心態、地緣衝突等事件,也會左右資金在貨幣間的移動,從而波及人民幣的穩定。市場已經定價多少,比事件名稱本身更重要。
中美互動的變化對人民幣匯率影響深遠。貿易爭端、科技競爭或其他戰略對抗,都可能讓市場擔憂中國經濟前景,引發資金外逃並壓抑人民幣。這些外部變數提醒我們,匯率不僅取決於國內因素,全球風雲也至關重要。
若房市持續低潮或債務問題惡化,可能動搖金融體系,削弱市場對人民幣的信任,進而觸發資本流出和貶值。政府的應對策略與成效,將決定這些風險是否轉化為匯率壓力。
從長遠視角,人民幣國際化的步伐將強化其全球地位,為匯率注入結構性支撐。數位人民幣的推廣,短期內對匯率衝擊不大,但長期可能重塑跨境支付模式,擴大人民幣的使用範圍。
短期內,市場心態和投機活動常放大人民幣的波動幅度。追蹤情緒變化能幫助及早察覺風險,但不能取代對基本面的檢視。
人民幣過去十年的核心規律:單邊趨勢難持續,每次重要轉折均有政策干預或外部事件觸發。理解這些歷史轉折的成立條件,有助於辨識當下哪些因素可能再次主導走勢,而不是直接把過往走勢套用到未來預測。
以下歷史數值以中國人民銀行歷年官方中間價為基礎,讀者可於 pbc.gov.cn 查驗最新更新版本;各數字代表當時區間觀察,非精確點位。
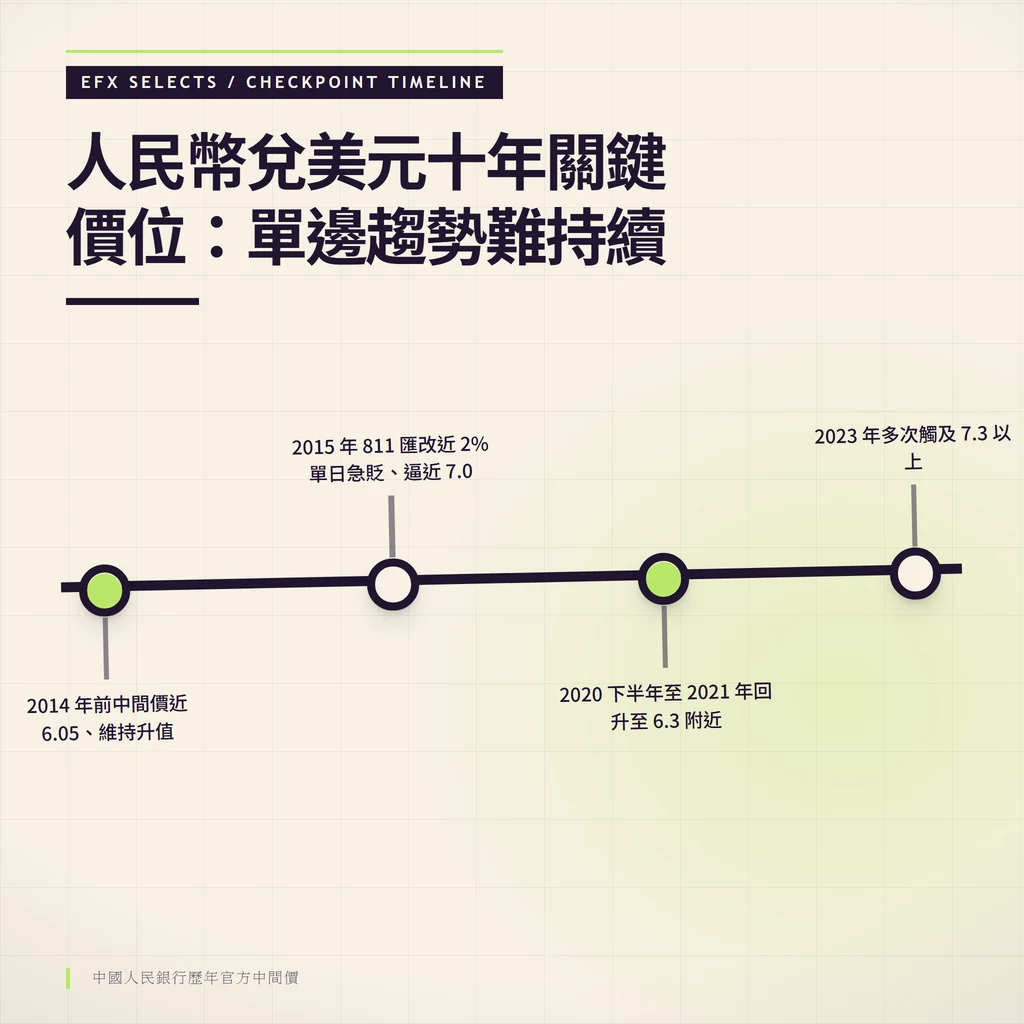
近十年來,人民幣對美元匯率經歷多次升貶循環。在2014年前,它維持升值態勢,中間價一度處於6.05附近的相對高點(以人民幣計,數字越小代表人民幣越強)。但2015年的「811匯改」帶來近2%的單日急貶,開啟數年壓力期,最低逼近7.0附近。之後,隨著中國經濟回穩和美元轉弱,2017至2018年出現反彈。
中美貿易戰爆發後,2019年人民幣再度跌破7.0。2020下半年到2021年,中國經濟領先復甦加上中美利差擴大,讓人民幣回升至6.3附近區間。然而,從2022年起,美國聯準會快速升息、中國經濟下行壓力與利差倒掛,再度推低人民幣,2023年多次觸及7.3以上。這段歷史清楚顯示,人民幣高度敏感於經濟政策與地緣事件,單邊趨勢難以持續。
對台灣和香港投資者,人民幣對台幣與港幣的匯率更貼近實際需求。由於台幣和港幣與美元鬆緊有別(港幣更嚴格採聯繫匯率),人民幣對它們的走勢通常追隨對美元的變化。人民幣對美元貶值時,也常帶動對台港幣貶落,反之則升。投資者應綜合考量,而非只盯美元人民幣。
各大機構對人民幣前景的看法有分歧,但共同框架是:短期壓力來自中美利差與房市風險,中期轉機取決於中國基本面能否改善。各機構具體預測數字以其官方報告公告日為準,讀者應自行核查最新版本,本文不以無法即時核對的預測數字作為依據。沒有失效條件的看法,不算完整判斷。
依據國際金融機構的公開研究框架,對2026年人民幣走勢的研判大致分兩類:其一認為若中國基本面回穩、美元轉弱,人民幣有條件逐步回穩;其二強調結構性問題(房地產去化速度、中美利差倒掛)仍壓制升值幅度。各家機構的具體點位預測以其官方報告為準,本文不轉載無法核對時效的預測數字。
獨立研究單位和經濟學家常從大局分析人民幣長遠走向。中國的結構改革、科技躍進與人民幣國際化,將主宰其價值。儘管短期經濟障礙不少,若轉型成功並維持中高速增長,人民幣仍有升值空間;若房地產風險難解,或地緣緊張加劇,長期表現可能受挫。
市場主流看法是,人民幣走勢將受中國復甦力道、中美政策差異與地緣風險牽引。投資者須防「黑天鵝」,如全球衰退加劇、突發衝突或中國金融危機,這些都可能顛覆預測。保持對動態的敏感度,是成功關鍵。
對台灣香港投資者,「現在買人民幣划算嗎?」是熱門疑問。答案因人而異,需評估個人情況、風險耐受與市場預判。投資有風險,匯率變動可能導致本金價值縮水,須依自身耐受獨立決策。
人民幣投資風險多樣:匯率波動風險(多因素干擾,易損本金)、流動性風險(跨境轉移可能受限)、政治與政策風險(中國調控或地緣變動影響匯率與價值)。應對之道包括多元化配置、設止損線、分批投入,以及投前詳閱條款、費率與風險。流動性一變,同一套進出方式就可能不再適用。
這問題無絕對解,取決於情境與判斷,投資有險,依自身耐受獨立決。
判斷人民幣升值或再跌,都需要明確的失效條件,否則遇上突發事件就容易失準。
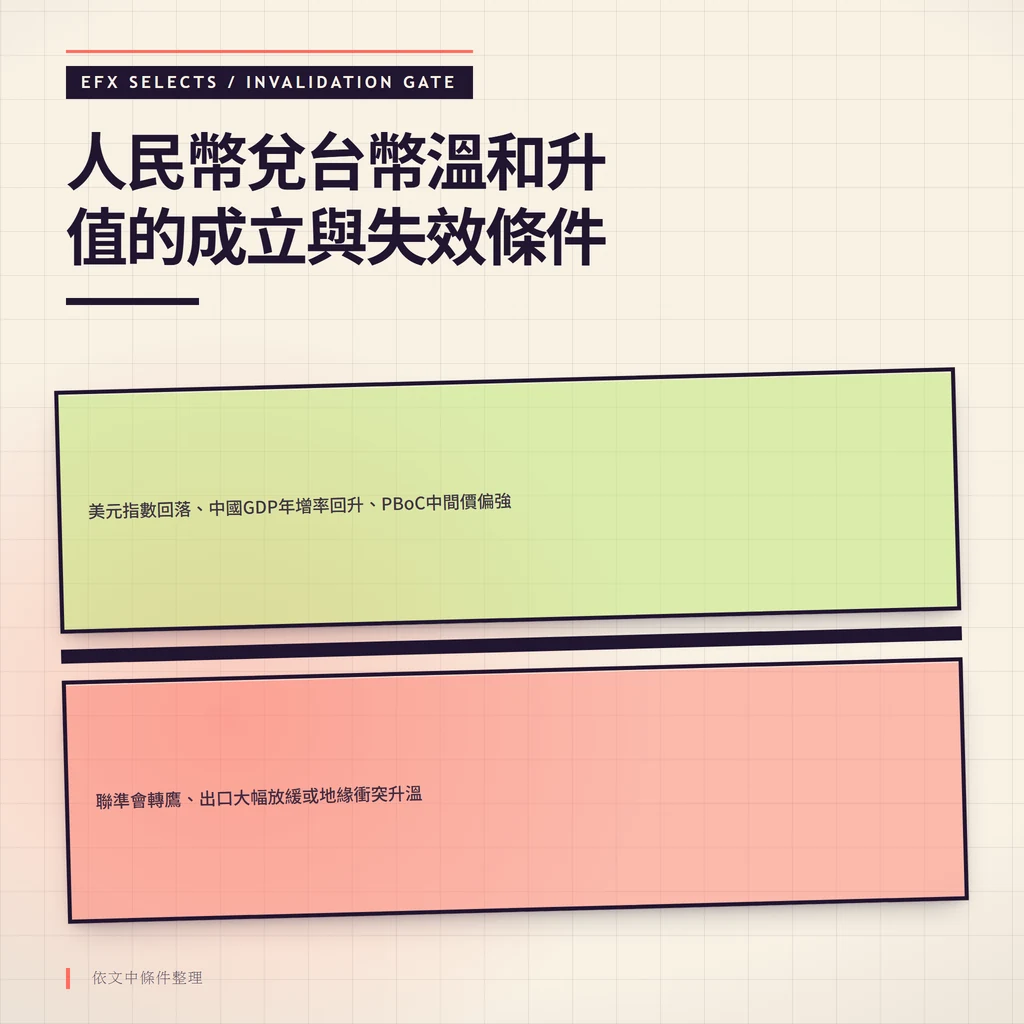
| 判斷情境 | 成立條件 | 可能使判斷失效的觸發 |
|---|---|---|
| 人民幣兌台幣溫和升值 | 美元指數回落、中國GDP年增率回升、PBoC維持中間價偏強 | 聯準會轉鷹、出口大幅放緩、地緣衝突升溫 |
| 人民幣兌台幣再度走貶 | 美元指數續強、中美利差擴大、出口轉弱 | 中國推出大型刺激方案、美國經濟數據轉弱 |
| 人民幣兌港元區間震盪 | 港元維持聯繫匯率區間、人民幣兌美元窄幅波動 | 港元拆息異常波動、人民幣中間價大幅調整 |
下一步查證節點建議:
把品牌、簽約實體與監管牌照拆開,風險才看得清楚;同樣地,把預測、條件與失效情境拆開,匯率判斷才不會流於單邊押注。讀者可同步參考散戶多空比與台股情緒指標的解讀方式,在判斷人民幣走勢時納入本地資金面參考。
預測人民幣未來充滿變數,受經濟基礎、貨幣政策、美元動態、地緣政治與市場心態等因素交織。2026年匯率或在拉鋸中波動。中國復甦與政策或築底,但房地產、中美利差與不確定性仍施壓。
台港投資者應緊跟這些要點,採靈活謹慎策略,多元配置分散險,依需求與耐受規劃人民幣部位。決策基於資訊,而非盲從情緒。若想進一步掌握台股資金面與情緒面對匯率的連動,可參考散戶多空比:解讀台灣股市情緒的秘密指標。
人民幣未來走勢存在不確定性。短期內,受中國經濟結構性調整、中美利差以及地緣政治等因素影響,可能仍面臨一定的貶值壓力或寬幅波動。中長期來看,若中國經濟成功轉型並保持穩健增長,且人民幣國際化進程順利,則具備升值潛力。專家普遍認為將呈現雙向波動,而非單邊走勢。
美元作為全球主要儲備貨幣,其走勢對人民幣匯率具有顯著影響。當美元指數(DXY)走強時,通常會吸引全球資金流向美元資產,導致包括人民幣在內的非美元貨幣相對貶值。反之,美元走弱則可能為人民幣帶來升值機會。因此,密切關注美國聯準會的貨幣政策和美元指數是判斷人民幣走勢的重要依據。
「現在買人民幣划算嗎?」取決於您的投資目標、風險承受能力以及對未來匯率的判斷。如果您預期人民幣將升值或有剛性人民幣需求,現在買入可能划算。主要風險包括匯率波動風險(可能導致本金價值縮水)、流動性風險(跨境資金流動可能受限)以及中國內部政策和地緣政治風險。
中國人民銀行(PBoC)的貨幣政策是影響人民幣走勢的核心因素。PBoC的降準、降息等寬鬆政策通常會增加市場流動性,可能對人民幣構成貶值壓力;而升準、升息等緊縮政策則有助於支撐人民幣匯率。PBoC也會透過中間價設定和公開市場操作來引導市場預期,穩定匯率。
由於台幣和港幣均與美元有一定程度的掛鉤,人民幣兌台幣/港幣的走勢在很大程度上會跟隨人民幣兌美元的波動。若人民幣兌美元貶值,通常也會導致人民幣兌台幣/港幣貶值。對個人的影響包括:
除了匯率波動,投資人民幣還需注意:
2026年的人民幣走勢預測,主要觀點普遍認為人民幣可能在經歷前一年的波動後逐步企穩,並有機會溫和升值。這主要基於對中國經濟復甦、結構性改革推進以及中美利差可能收窄的預期。然而,具體走勢仍將取決於實際經濟數據、PBoC政策以及全球宏觀環境的演變。建議參考多家權威金融機構的綜合預測。
對於想投資人民幣的台灣/香港投資者,常見的管道和工具包括:
人民幣過去十年的匯率走勢呈現出顯著的雙向波動,經歷了升值、貶值再升值、再貶值的循環。這啟示我們:
歷史數據提供參考,但未來走勢仍需基於當下及未來預期進行判斷。
中國經濟放緩對人民幣未來走向的影響是顯著且直接的。經濟增速放緩會削弱人民幣的基本面支撐,可能導致市場對中國資產的吸引力下降,引發資本外流,從而對人民幣匯率構成貶值壓力。然而,如果經濟放緩是結構性調整的結果,且政府能有效推出刺激政策和改革措施,則長期來看有助於提升經濟質量和人民幣的穩定性。
岳衡|EFX 市場風險編輯
岳衡是 EFX Selects 的編輯筆名,專注整理外匯、加密貨幣、交易平台與跨市場事件的公開資料;內容不構成投資建議。
免責聲明:本文整理之公開資料截至2026年撰稿時點,匯率與政策隨時可能調整;任何人民幣買賣、換匯或資產配置決策,請以最新官方公告與銀行牌告為準,並依自身風險承受能力獨立判斷。投資有風險,可能導致本金損失。