Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM

Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
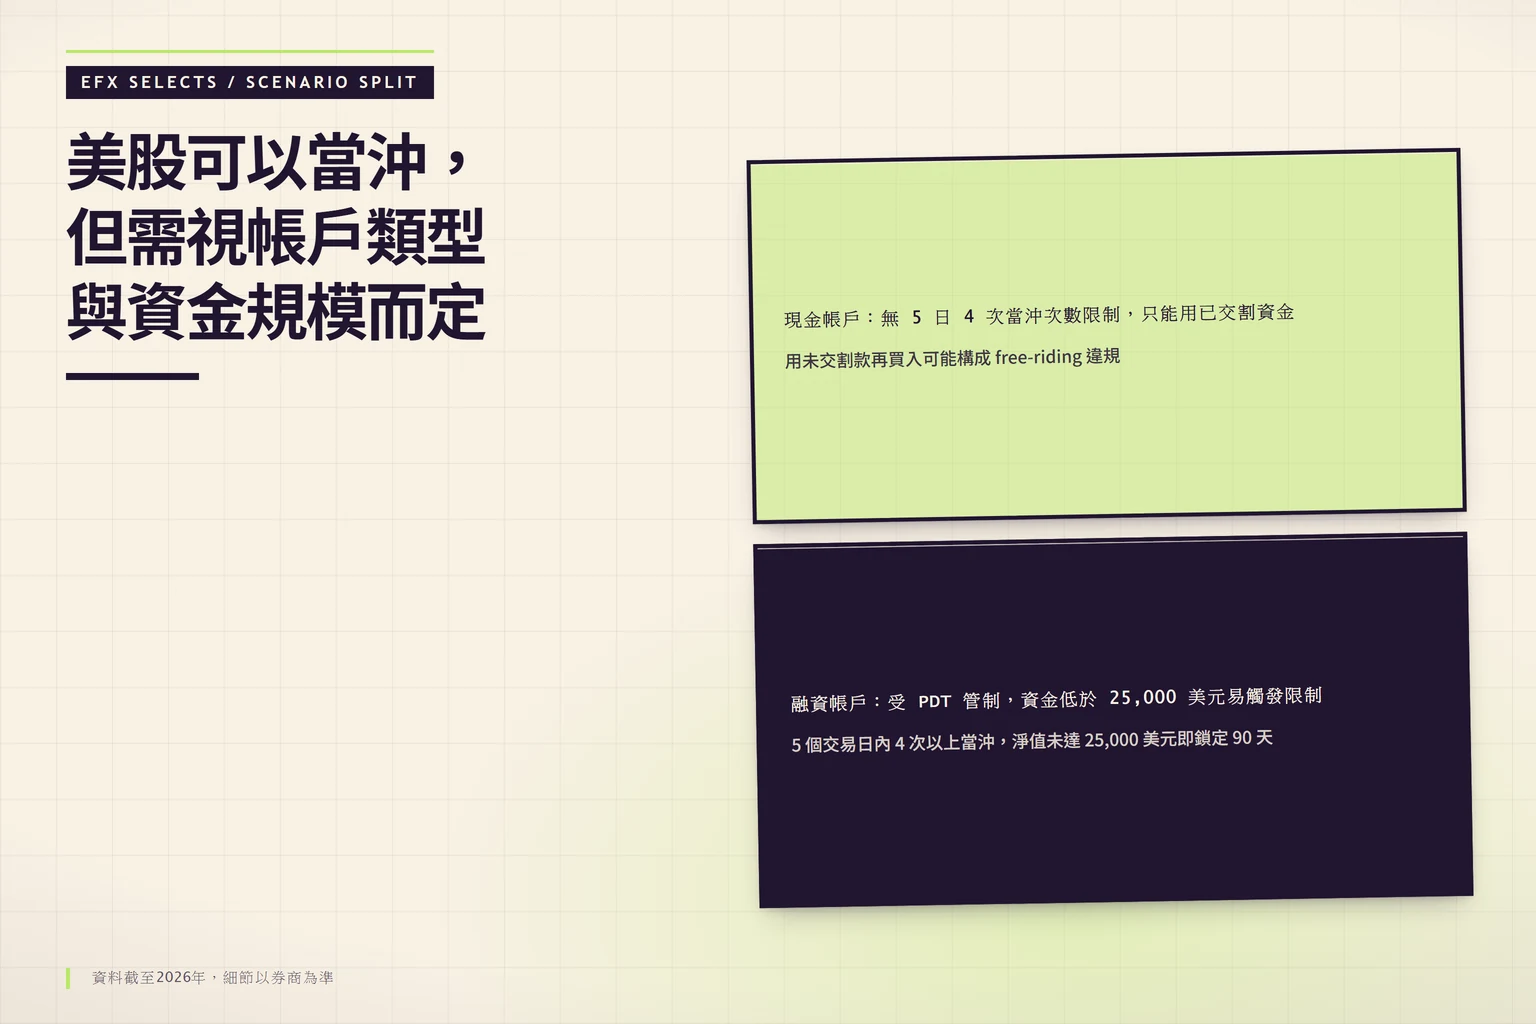
美股可以當沖嗎?可以,但受PDT規則限制:5個交易日內最多4次當沖,帳戶須維持25,000美元以上。配合2026年現行的T+1交割制度,台灣投資人透過元大、國泰等複委託或Firstrade、IB等海外券商,限制與結算日各有差異。先對照你的帳戶條件,再決定是否當沖。
可以,但看帳戶。當日買進賣出的當沖,5日內滿4次且帳戶低於25,000美元,會觸發PDT限制;T+1為現行交割制度,款券隔一交易日結算。資料截至2026年,細節以券商為準。
美股當沖可以,但需視帳戶類型與資金規模而定。 2024 年 5 月起,美股全面轉為 T+1 交割制度,交易日當天買進的資金隔天就能回籠可用。這縮短了資金循環時間,讓當天買賣更靈活。不過,FINRA 的 PDT 規則 依然嚴格管制融資帳戶,資金低於 25,000 美元者易觸發限制。此外,市場波動時可能觸發 美股交易暫停機制(Circuit Breaker)說明,當沖者需特別留意。
PDT 只約束融資帳戶,現金帳戶沒有 5 日 4 次的當沖次數限制。現金帳戶只能用已交割資金交易,未交割款項再買入可能構成 free-riding 違規。先確認帳戶類型再判斷適不適用。
T+1 是現行交割制度,不是 2026 年才推出的新制。交割制度沿革(生效日以官方公告核對)、2026 年錨點定位為「現行狀態,規則可能調整」、舊資料(T+0/T+2 說法)以主管機關與券商最新公告為準。
過去 T+2 時代,資金需兩天才可用,當沖節奏明顯放緩。現在 T+1 下,現金帳戶也能在隔日重複操作,適合小資族。融資帳戶則提供槓桿,但 FINRA 定義「慣性當沖者」為 5 個交易日內執行 4 次以上當沖,帳戶淨值未達 25,000 美元就會被鎖定 90 天。需特別警惕「自由騎乘違規」(Free Riding Violation),即用未交割款買進新股,T+1 制度下此風險更易發生。
台灣投資人常忽略交割影響。舉例,週一買入賣出,資金週二可用,可再當沖。週五交易則週一回籠,避免假日延遲。
選券商前先確認三件事:是否開放當日反向平倉、帳戶是融資還是現金、PDT 執行方式是否與 FINRA 一致。三項都確認後,再看手續費與匯率成本;任何一項未確認,不適合把當沖當主要策略。
為幫助讀者快速決策,以下提供決策矩陣表與具體情境範例:
| 資金規模(新台幣) | 資金規模(美元) | 交易頻率 | 推薦帳戶類型 | 關鍵限制 |
|---|---|---|---|---|
| 50 萬以下 | ~15,000 | 低頻(每月 <10 次) | 現金帳戶(複委託或海外) | 無 PDT,但受 T+1 資金可用度約束 |
| 50 萬– 150 萬 | 15,000–45,000 | 中頻(每月 10–30 次) | 海外券商現金帳戶(如 Firstrade) | 無 PDT,需注意匯差與手續費累積 |
| 150 萬以上 | 45,000+ | 高頻(每月 >30 次) | 海外券商融資帳戶(如 IBKR) | 需維持 25,000 美元淨值避 PDT |
情境舉例:假設一位台北上班族小林,手邊有 80 萬台幣(約 2.5 萬美元),希望每週當沖 2–3 次。根據上表,他應選擇海外券商的現金帳戶(如 Firstrade),避免 PDT 限制,並嚴格控制單次獲利率以覆蓋成本。若他誤用融資帳戶,5 個交易日內達 4 次當沖即觸發鎖定,將嚴重影響操作節奏。
無論資金多寡,先確認帳戶類型,就能合法當沖。下一節拆解台灣管道。
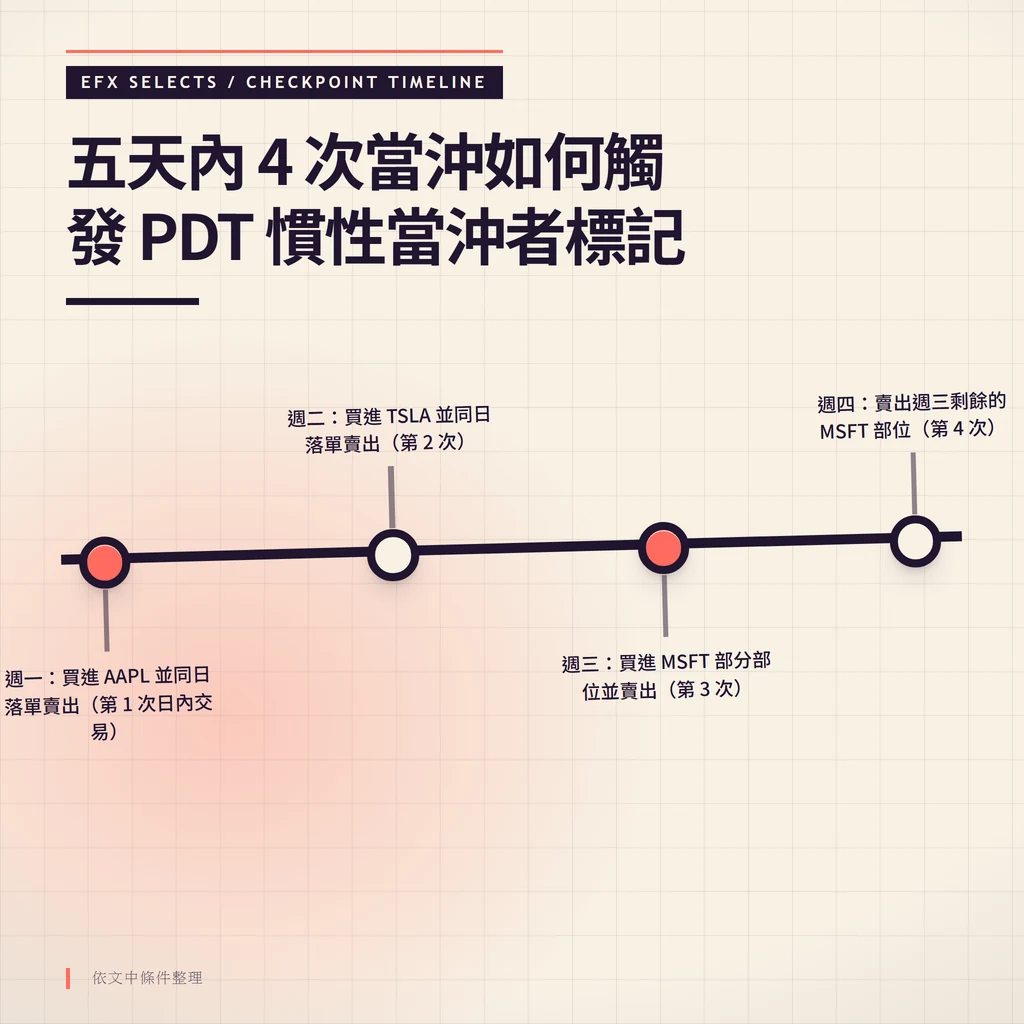
複委託當沖的致命傷,在於成本結構與機會成本的雙重夾擊。 台灣複委託能當天買賣,但頻繁當沖受限嚴重。國泰證券、元大證券等主流平台多採「現款現貨」模式,資金需全額到位才能下單。T+1 交割雖適用,券商內部風控卻常鎖定高頻操作,這背後與金管會對 KYC(客戶身分審查)與 AML(反洗錢)的嚴格要求直接相關。
國泰美股複委託手續費目前促銷約 0.1% 無低收,元大則約 0.1%–0.2% 均一價。單日進出一次,成本已侵蝕 0.2%~0.4%。假設買賣 1 萬美元股票,來回手續費 20~40 美元,獲利需超 0.8% 才划算。高頻當沖下,侵蝕率更高達 2%~5%,遠超海外券商。更關鍵的是機會成本:部分複委託券商因內部結算流程,實際資金可用時間可能延後至 T+2,導致投資人錯失次日交易機會。
實務案例:週一買 AAPL 並賣出,資金週二進帳,但券商可能要求「交割款」隔離 1 天。有些平台如永豐金證券不允許同日沖銷,違規易凍結帳戶。台灣金管會規範複委託須遵守美股規則,但券商加碼風控,防洗錢與槓桿濫用。
以下為複委託與主流海外券商的成本與規則對比:
| 比較項目 | 台灣複委託(國泰/元大) | Firstrade | Interactive Brokers (IBKR) |
|---|---|---|---|
| 手續費 | 0.1%–0.2%(均一價) | 免手續費 | 0.005 USD/股(最低 0.35 USD) |
| ECN 費用 | 已內含或另計 | 約 0.0035 USD/股 | 約 0.0035 USD/股 |
| 滑價潛在成本 | 視流動性,通常較高 | 視流動性 | 視流動性,高頻可優化 |
| 結算速度 | T+1,但部分風控延後 | T+1 | T+1 |
| 適合資金 | 所有級距,但高頻不划算 | 低於 25,000 美元首選 | 25,000 美元以上,高頻優化 |
| 主要優勢 | 新台幣出入金,語言支援 | 零手續費,無 PDT 限制 | 低融資利率,API 強,全球市場 |
對比海外,複委託適合低頻操作。成本試算顯示,每月 20 次當沖,複委託多付 500~1000 台幣。若您追求高頻彈性,海外券商成本結構更優。詳見金管會 海外投資規範。
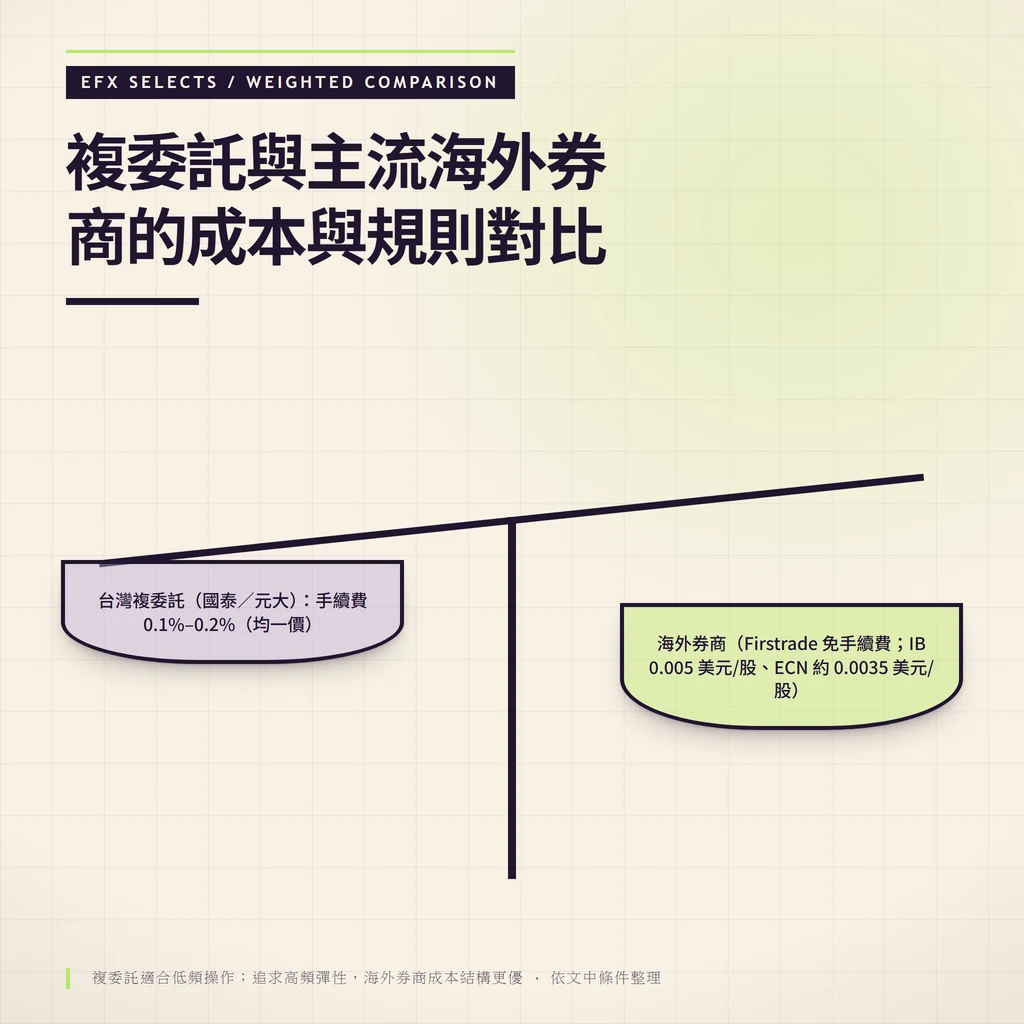
資金不足 25,000 美元也能當沖,關鍵用現金帳戶避開 PDT。PDT 規則針對融資帳戶,5 個交易日內 4 次日內交易(開盤買、盤中賣)即標記「慣性當沖者」,帳戶鎖定至補足資金。FINRA 實際定義還包含「日內交易次數超過該帳戶總交易次數 6%」的條件,但多數投資人仍以 4 次為基準。
計算邏輯:週一至週五為一周期。週一當沖算 1 次,週二再沖算 2 次,達 4 次觸發。T+1 下,現金帳戶買賣資金隔天可用,但不可用未交割款買新股,否則「自由騎乘」違規(Free Riding)。
小資族實務:持 1 萬美元,用現金帳戶週一買 TSLA 賣出,週二資金回籠再沖。無次數限,但每日購買力等於可用現金。觸發 PDT 後,帳戶限現金交易 90 天。
為具體理解累積過程,以下時間軸範例展示如何無意間觸發 PDT:
若不幸觸發,請依以下救援流程處理:
日常預防,建議遵循「PDT 與現金帳戶合規檢查表」:
預防步驟:開戶選 Cash Account,記錄交易日誌。SEC 規定 日內交易風險,強調紀律。
Firstrade 適合新手當沖,免手續費無 PDT 門檻;IB 盈透適合高頻,融資利率低但工具複雜。兩者皆支援 T+1,台灣人開戶需匯款驗證。台灣投資人需注意,新台幣換匯並電匯至海外券商,通常需 1–2 個營業日才能入帳,這會影響資金時效性。
Firstrade 現金帳戶當沖無限次,融資帳戶照 PDT。交易速度快,APP 穩定。IB 提供 API 接入,專業當沖客可用程式化交易,但需注意合規,機器人高頻易觸發審核。根據近期 PTT 討論,Firstrade 因免手續費且無 PDT 限制,成為小資族首選;IB 則以低融資利率吸引大資金用戶。
規則對比:Firstrade 融資利率約 6.95%,IB 則為 Benchmark + 1.5%(目前約 6.3%–6.8%,隨聯準會政策變動)。Firstrade 購買力即時更新,IB 需維持 25k 避 PDT。台灣用戶 PTT 常推 Firstrade 低門檻。關於融資成本的詳細計算,可參考 台灣投資人的融資成本說明。
開戶建議:小資 Firstrade,專業 IB。心理陷阱:高槓桿易爆倉,設停損。
美股當沖稅務簡單,非美居民免資本利得稅,但台灣需報海外所得超 750,000 台幣才課稅(2025/2026 年度適用基本所得額,最低稅負制)。高頻下,ECN Fee、滑價、匯差才是殺手。關於滑價的深入解析,建議閱讀 交易滑價的隱藏成本。
美國券商扣 30% 股息稅,沖銷無稅。台灣綜所稅,當沖獲利計入海外所得,邊界 750,000 台幣免報(2025 起)。隱藏成本:滑價 0.01~0.05%,ECN 0.0035/股,高頻日 100 次多付 10 美元。
損益平衡公式:獲利率 > (手續費 + 滑價 + 匯差 + ECN) / 槓桿倍數。例:1 萬本金,2% 獲利,成本侵蝕 1.5%,淨利僅 0.5%。
2026 複委託新制追蹤:市場傳聞指出,部分台灣券商可能於 2026 年後推出「美股信用交易」(margin trading)服務,但尚未有確切時程。投資人應關注金管會公告,避免因法規變動產生額外成本或限制。
總結清單:
融資帳戶無單日上限,但 5 日內超 4 次觸發 PDT。現金帳戶無次數限,受購買力約束。
T+1 交割,交易日賣出資金隔日可用。但券商風控可能延至 2 天,視平台。
美股沖銷無資本利得稅,台灣海外所得超門檻(75 萬台幣,2025/2026)才報。股息扣 30%。
切換現金帳戶或補款解鎖。聯絡券商申請豁免,90 天內限現金交易。
無 PDT 限制,但資金 T+1 可用,不可超購買力。
未交割資金鎖定,或槓桿不足。現金帳戶等 T+1,融資帳戶查維持保證金。
Firstrade 免費易用,IB 專業低費。依資金選。
海外低費高頻勝出,複委託低頻穩健。成本對比海外省 70%。
岳衡是 EFX Selects 的編輯筆名,專注整理外匯、加密貨幣、交易平台與跨市場事件的公開資料;內容不構成投資建議。

