Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM

Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
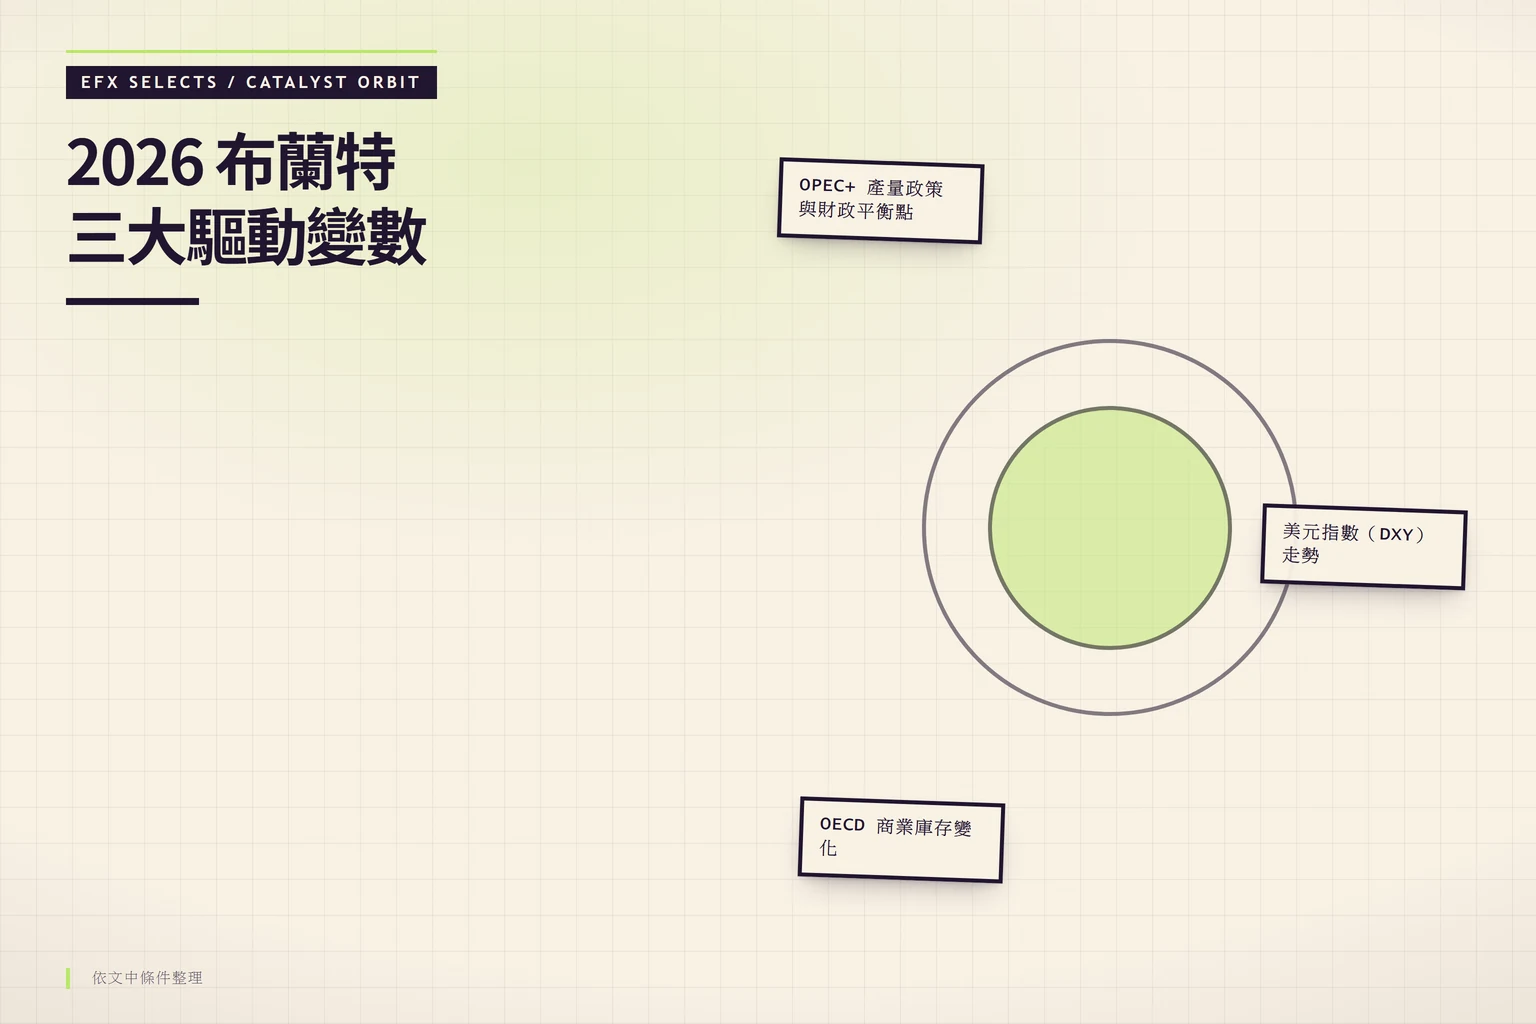
油價最新 brent wti 2026 怎麼看?布蘭特原油走勢受 OPEC+ 產量政策、美元指數與 OECD 庫存三大變數影響。本文以截至 2026 年的公開數據,完整整理布蘭特與 WTI 兩大基準的價格訊號、判斷框架與失效條件,幫你核對風險、確認資料時間與適用對象後,再決定進場、觀望或另行查證。
截至 2026 年,布蘭特原油與 WTI 的價格走勢,主要由 OPEC+ 產量政策、美元指數與庫存三大變數決定。以下資訊以本文整理時點為準,相關價格與數據請以官方公告或交易所即時報價為準。本文整理公開數據與失效條件,供你核對後自行判斷。
布蘭特原油(Brent Crude)是一種產自北大西洋北海的輕質低硫原油,由洲際交易所(Intercontinental Exchange, ICE)定價,為全球約三分之二現貨原油貿易的定價基準。跟主要反映北美市場的西德州中質原油(WTI)不同,布蘭特因為海運方便,能送往世界各地,因而成為歐洲、非洲跟中東原油銷往亞太的主要參考價。
布蘭特原油屬於「甜味原油」(Sweet Crude),硫含量不到 0.5%,API 重力大約 38 度,這讓它容易煉成高價值的汽油跟柴油。這種優質特點,讓全球煉油廠特別青睞,國際能源署(IEA)和各大投行報告,也拿它的價格當能源通膨的核心指標。
從地緣經濟來看,布蘭特的定價反映北海油田開採成本和北歐政治風險。北海油田進入保養期,或北約跟俄羅斯關係繃緊時,布蘭特對 WTI 的價差就容易拉大。這價差不只給套利交易者機會,也是貿易商量測供應鏈風險的指標。對台灣投資人來說,理解布蘭特的定價邏輯,是抓住國際通膨脈動的第一步,因為它直接影響亞洲原油到岸成本,連帶拉動中油的進口結構。
2026 年的布蘭特市場,正卡在「能源轉型加速」跟「地緣供應短缺」的拉鋸中。國際能源署供需預測顯示,全球原油需求成長放緩,但供應端因為產油國財政需求和地緣衝突,脆弱性持續存在。這種矛盾,讓布蘭特價格在 70 到 90 美元區間高波動,單一變數一變,就可能跳 10% 以上。先看時間,再看方向。投資人可以參考專業的油價變動影響分析,進一步理解市場脈動。
2026 年布蘭特走勢由 OPEC+ 產量政策、美元指數與庫存三大變數主導。若 OPEC+ 增產且美元走強,價格承壓;若減產延續且庫存下降,價格有支撐。每個變數的判斷,都需要對照最新公告與資料時間,不能只看單一訊號就下結論。
| 核心變數 | 價格方向 | 判斷條件 | 資料來源與查核方式 |
|---|---|---|---|
| OPEC+ 產量政策 | 減產撐價、增產壓價 | 對照成員國實際履行率與配額調整公告 | OPEC+ 月度會議公報、IEA 月度 Oil Market Report |
| 美元指數(DXY) | 美元走強壓油價、美元走弱撐油價 | 搭配聯準會利率路徑與非美經濟數據 | 聯準會聲明、聯邦基金期貨定價 |
| OECD 商業庫存 | 庫存下降現貨溢價擴大、庫存上升價格承壓 | 對照五年均值水位與季節性變化 | IEA 月度庫存數據、EIA 週報 |
以沙烏地阿拉伯、俄羅斯為首的 OPEC+,減產策略已從「搶市場份額」轉向「平衡財政」。多數中東產油國的財政收支平衡油價,已超過每桶 80 美元,所以布蘭特跌破 75 美元時,OPEC+ 就有動力加大減產撐價。理解OPEC+ 簡介與減產機制,是看供給端變化的關鍵。但這支撐力正面臨兩難:美國頁岩油成本下降,加上主要經濟體碳稅政策,長期需求預期轉折。各成員國財政平衡點不同,實際數字需以官方預算與 OPEC+ 公告逐項核對。
紅海航運危機加上中東緊張,讓地緣風險溢價已內建進布蘭特期貨曲線。不像過去單一事件短暫拉漲,現在市場已反映供應鏈長期疑慮。霍爾木茲海峽若有封鎖風險,布蘭特對其他基準油的溢價,就可能擴到 5 到 8 美元。對台灣這種九成能源靠進口的經濟,這溢價直接變輸入型通膨,央行貨幣政策只好更小心。
台灣中油的油價調整,用「7D3B」公式,也就是 70% 杜拜(Dubai)跟阿曼(Oman)原油均價,30% 布蘭特(Brent)價格。雖然布蘭特權重看起來小,但杜拜跟布蘭特高度連動,加上布蘭特對地緣風險更敏感,所以在 7D3B 裡,它常當「波動放大器」,杜拜則穩住局面。歐洲地緣衝突推升布蘭特時,台灣進口成本也跟著漲,通常兩週內反映在中油浮動油價,影響國內汽柴油零售價,連帶航空跟物流成本。
布蘭特用美元計價,台灣進口商還得扛新台幣兌美元波動。美元指數(DXY)走強、布蘭特不變時,實際進口成本也漲,這就是「雙重匯率風險」,,既有商品價格風險,也有貨幣風險。2026 年若聯準會高利率維持久,強美元可能壓抑新台幣計價的漲幅,但地緣衝突若推油價漲幅超過美元升值幅度,輸入通膨還是會加劇。更多細節可參考影響布蘭特原油價格的關鍵因素。
給積極交易者,2026 年看布蘭特走勢,建議列這檢查清單:
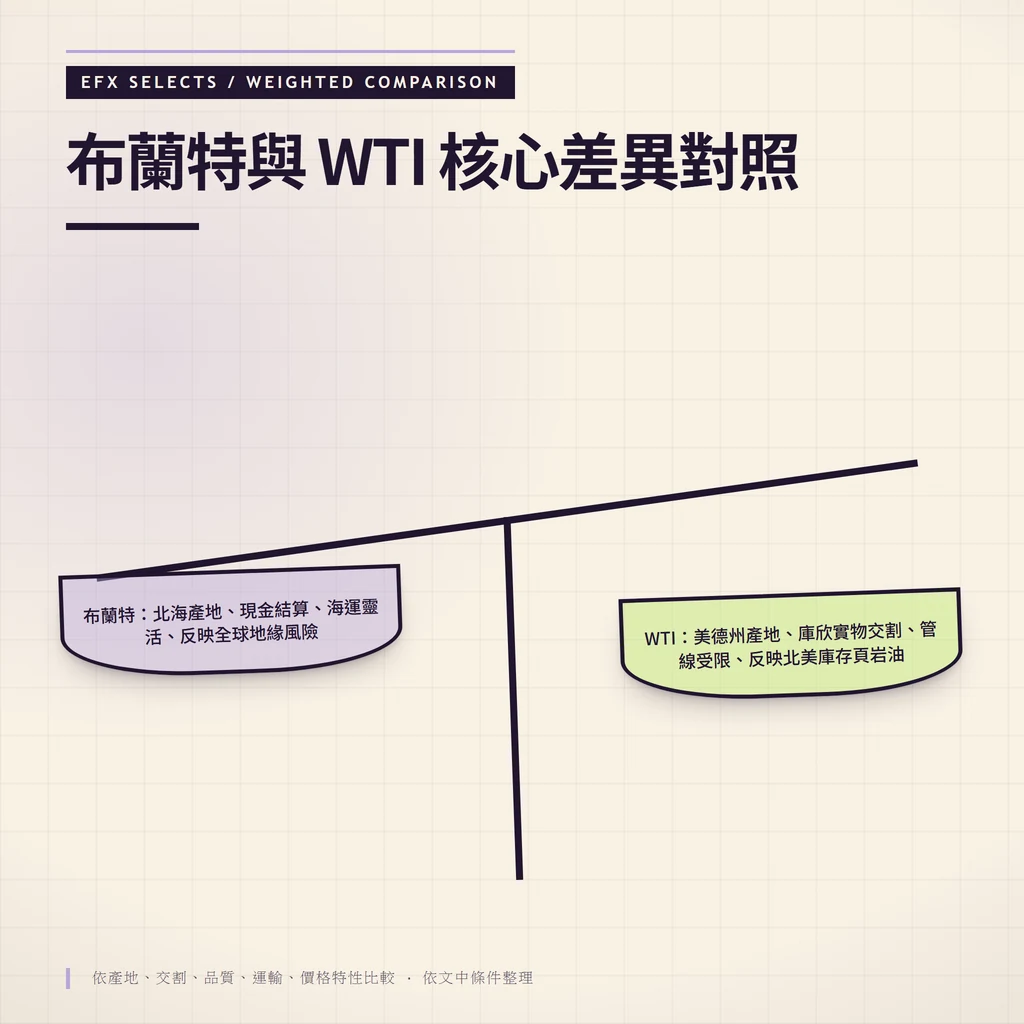
布蘭特原油跟 WTI(West Texas Intermediate)雖是全球兩大基準,但品質、交割地跟市場功能差很大,這些差異帶來跨市場套利機會,也決定投資工具選項。
| 比較項目 | 布蘭特原油 (Brent) | WTI 西德州原油 |
|---|---|---|
| 主要產地 | 北海(英國、挪威海域) | 美國德州、北達科他州 |
| 交割方式 | 現金結算,參考北海現貨價格 | 實物交割於奧克拉荷馬州庫欣(Cushing) |
| 硫含量 (API) | 輕質低硫 (API 約 38) | 輕質低硫 (API 約 39.6) |
| 運輸限制 | 海運靈活,全球可達 | 陸管輸送為主,受美國出口基礎設施限制 |
| 價格特性 | 反映全球供需與地緣風險 | 反映北美本地庫存與頁岩油產能 |
從價差交易看,布蘭特跟 WTI 通常在 2 到 6 美元區間波動。若擴到 8 美元以上,多半是北海供應中斷(如油田保養或衝突),布蘭特溢價;或美國庫存偏多,壓抑 WTI。對台灣進口商,這價差影響採購效率;布蘭特太貴,亞洲買家可能換油種。交易者可做多低估方、做空高估方,賺價差收斂,但得算運費跟匯率侵蝕。更多細節可參考WTI 與布蘭特期貨市場概覽。
對台灣投資人,選追布蘭特或 WTI 的 ETF 或 CFD,就暴露不同地緣風險。布蘭特對中東、俄烏更敏感,WTI 則看美國經濟跟頁岩油創新。在能源轉型下,布蘭特因國際貿易廣,比較能領先全球能源需求。
市場已經定價多少,比事件名稱本身更重要。布蘭特原油的投資判斷,需要價格訊號與三大變數方向一致時,才考慮行動;訊號矛盾時,觀望本身就是決策。
| 情境 | 三大變數方向 | 讀者行動建議 | 需要自行確認的部分 |
|---|---|---|---|
| 訊號一致看多 | OPEC+ 減產延續、美元走弱、庫存下降 | 評估多頭部位規模與進場時機 | 平台監管狀態、保證金條件、個人風險承受度 |
| 訊號一致看空 | OPEC+ 增產、美元走強、庫存上升 | 評估避險或減碼時機 | 現有部位成本、停損設定、匯率曝險 |
| 訊號矛盾 | 變數方向不一致(例如減產但美元走強) | 觀望,等待更多數據確認 | 下一個驗證節點(OPEC+ 會議、IEA 月報)的時間 |
涉及槓桿或保證金的交易,務必先查證平台簽約實體、牌照號碼與主管機關,確認你的所在地是否受同一監管涵蓋。把品牌、簽約實體與監管牌照拆開,風險才看得清楚。這裡能確認的是變化與判斷框架,不能直接確認的是下一段行情。
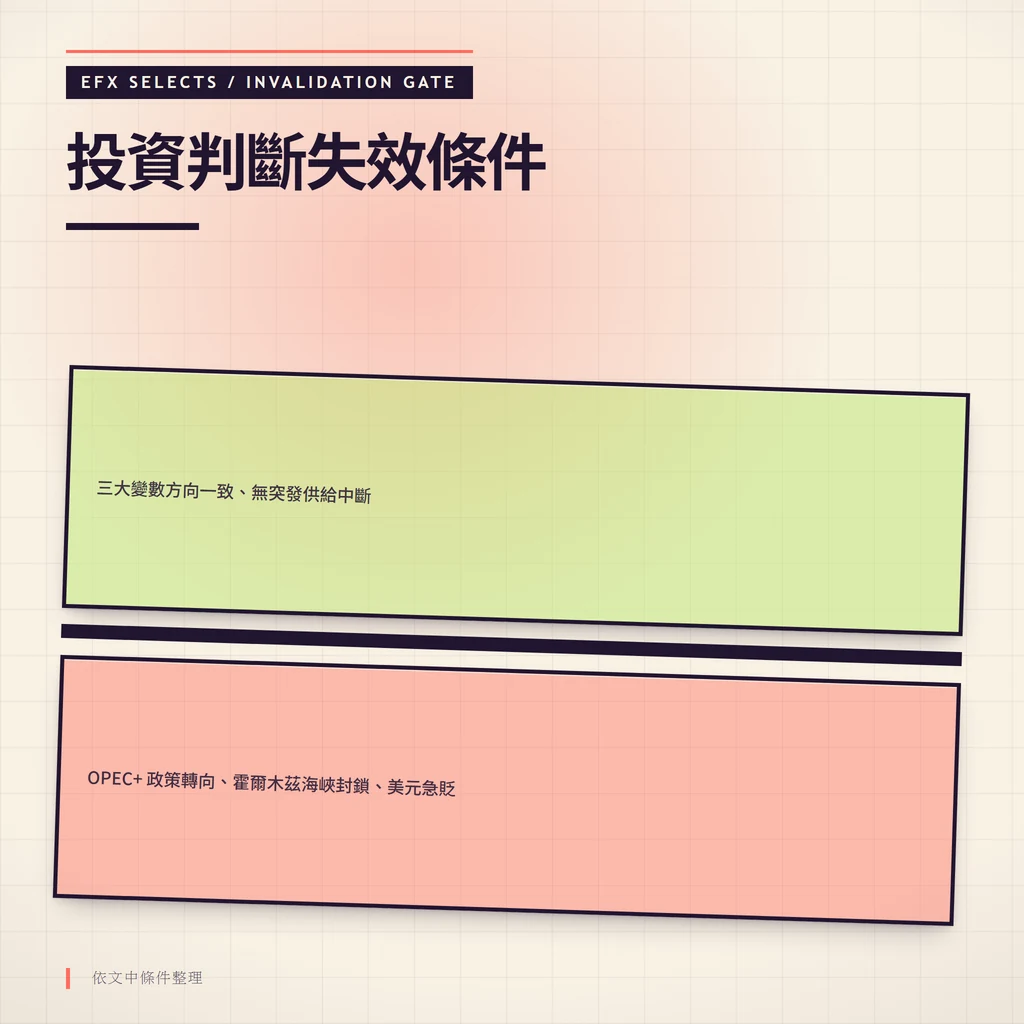
若 OPEC+ 政策轉向(例如意外宣布增產)、出現地緣供給中斷(如霍爾木茲海峽封鎖),或美元急貶,上述判斷框架的條件假設就會失效,讀者需以最新公告與數據重新核對。流動性一變,同一套進出方式就可能不再適用。建議定期查看原油期貨各市場交易時間與開盤收盤細節,確認你關注的品種在關鍵數據發布時是否正在交易。
台灣投資人參與布蘭特,主要有四條路:境內 ETF、海外期貨、CFD、能源股票基金。每種資金門檻、成本、稅務差異大,選擇時看風險承受度跟投資期間。合約代號跟方式,詳見布蘭特原油代號與投資指南。
台股掛牌的元大原油期貨 ETF(00642U)流動性好,但追蹤的是 S&P GSCI 原油指數,主成份 WTI,而非布蘭特。想間接參與原油波動尚可,但鎖定布蘭特,得注意追蹤誤差。地緣風險讓布蘭特溢價時,00642U 漲幅可能跟不上。若真要追蹤布蘭特,可用複委託或海外券商買倫敦、紐約的 Brent ETF 如 BNO。這類 ETF 開銷比約 0.5% 到 1.0%,但加上複委託手續費跟匯費。
使用 MetaTrader 4/5 或 FCA、ASIC 監管的外商,台灣人可直接交易布蘭特 CFD。優點是槓桿彈性(10:1 到 20:1)和雙向操作,但隔夜 Swap 跟 Spread 會侵蝕長期報酬。積極交易者,ICE Brent 期貨保證金高(每口 6,000 到 8,000 美元),但流動性佳,適合對沖通膨。高槓桿操作前,務必先閱讀原油期貨風險管理要點,保護資金安全。
台灣交易原油,稅務影響淨報酬大。以下是主要工具的稅費比較:
使用「境外結構商品」或「能源基金」,前續費用跟 CDSC 較高。直接透過海外券商開戶交易期貨,申報海外所得併基本所得雖然程序較繁瑣,但交易成本常低於境內基金。實際稅務適用請以財政部最新規定或專業稅務顧問意見為準。
風險控管方面,所有槓桿工具都應設定停損。布蘭特歷史波動率長年 30% 到 40%,遠高於 S&P 500 的 15% 到 20%。就算只有 5% 曝險,一天也可能出現大幅回撤。期貨 ETF 還有轉倉成本(Roll Cost),正價差(Contango)時,每月轉倉損失 0.5% 到 1.5%,長期表現可能偏離現貨。
看 2026 年,布蘭特風險不只傳統地緣衝突,還來自能源轉型跟氣候壓力。投資人得分清「黑天鵝」(低機率高衝擊)和「灰犀牛」(高機率卻容易忽略的慢性風險)。
歐盟 CBAM 2026 年全面上路,進口原油跟衍生品依碳足跡加稅。布蘭特雖輕質低硫碳排較低,但煉油減碳成本上漲,推升全球成品油價。對台灣而言,這跟氣候變遷因應法(碳費)形成雙重壓力,尤其台塑等石化廠,隱含碳稅讓布蘭特需求彈性降低,,價格上漲不一定壓抑需求,成本轉嫁給消費者,形成類似供給側通膨的持續效果。
2026 年全球電動車佔比突破 30%,被視為原油需求峰值的觀察點。但市場可能低估新興市場如印度、東南亞的石油與石化需求韌性。布蘭特走勢會出現「結構分化」:交通燃料需求下降,石化原料(塑膠、纖維)需求穩定。輕質如布蘭特,對重質原油的溢價持續存在,因為它容易裂解成高價值化工品。
極端氣候是另一頭灰犀牛。墨西哥灣颶風季節可能中斷美國離岸鑽井;北海風暴可能延遲布蘭特裝卸。這些物理風險,正在重塑「安全庫存」水位。過去被認為足夠的庫存,在韌性要求提高的情況下,可能變成短缺訊號,支撐布蘭特現貨溢價(Backwardation)。
企業主跟高資產族群,2026 年策略重心應放在「成本對沖」,而非投機。建議三步驟建立自然對沖:
同時定期追蹤 IEA 每月發布的 Oil Market Report,OECD 商業庫存變化,是布蘭特短期方向的高頻領先指標。沒有失效條件的看法,不算完整判斷。
布蘭特即時報價,可上洲際交易所(ICE)官網查看主力合約,或使用 MetaTrader 4/5、TradingView 搜尋 UKOIL 或 Brent Crude。台灣投資人也能透過國內券商複委託,查看 NYMEX 或 ICE 原油 ETF 淨值,間接掌握布蘭特走勢。
布蘭特比 WTI 貴,主因北海開採運輸成本較高,加上海運通往全球市場,還反映中東與歐洲地緣溢價。WTI 供應北美內陸,受管線跟庫欣庫存限制,頁岩油產量多時價格就容易受到壓抑。
中油「7D3B」公式是 70% 杜拜/阿曼均價加上 30% 布蘭特。由於杜拜跟布蘭特連動性強,台灣浮動油價實際上跟隨國際體系(以布蘭特為主),而非 WTI。歐洲或中東事件推升布蘭特時,台灣汽柴油價格通常兩週內調整。
最大的隱藏風險是轉倉成本(Roll Cost)。期貨有到期日,ETF 將近月合約轉至遠月,若處於 Contango(遠月價格較高),每次轉倉都會損失價差,長期表現落後現貨。追蹤 WTI 的 00642U 用來模擬布蘭特走勢,還得防範價差造成的追蹤誤差,尤其地緣溢價擴大時報酬落後更明顯。
「7D3B」是中油調整油價的公式,70% 杜拜(Dubai)與阿曼(Oman)均價加上 30% 布蘭特(Brent)。布蘭特佔 30%,反映歐洲與國際市場變動。每週評定一次,維持台灣零售價跟國際走勢的合理連動,避免短期劇烈衝擊物價。
理論上美元上漲,非美貨幣購買力下降,壓抑原油需求,布蘭特容易下跌。但這不是絕對規則,若美國經濟強勁復甦帶動需求,或地緣風險主導市場,美元與原油同漲的「避險齊飛」情況也常見。
2026 年原油投資分為「交易」跟「持有」兩種思路。短期交易,布蘭特波動高、對地緣敏感,套利空間較大。長期配置,能源轉型壓抑需求,建議將原油作為週期性避險工具,用來對沖通膨與地緣風險,而非成長型資產。持有期間不超過一個景氣循環(3 到 5 年),並持續追蹤 OPEC+ 政策與電動車銷售數據。
解讀 OPEC+ 減產,分三個層次:基準(當前產量還是配額?);履行率(成員國經常超產,實際減產幅度可能低於宣布數字);預期差(市場是否已提前定價,若已反映就可能不漲反跌)。建議對照 IEA 月報驗證實際執行狀況,不要只看新聞標題。
岳衡|EFX 市場風險編輯
岳衡是 EFX Selects 的編輯筆名,專注整理外匯、加密貨幣、交易平台與跨市場事件的公開資料。本文依官方公開來源整理,內容不構成投資建議,投資前請自行評估風險並確認最新數據。